Por Que Seu Dinheiro Voltou Pela Metade — E O Que a Lei Diz Sobre Isso
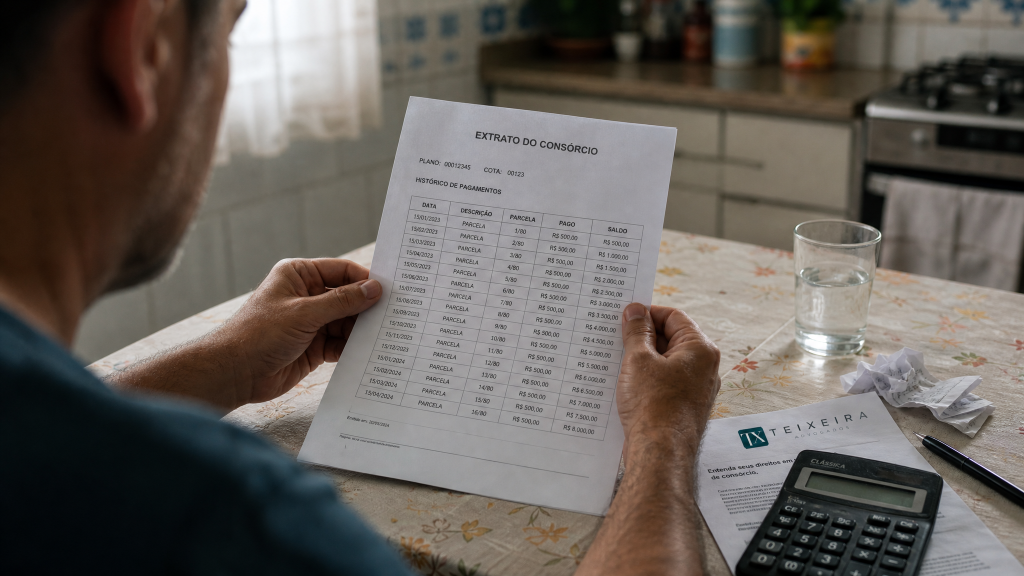
Você pagou consórcio de imóvel durante anos. Desistiu — ou foi excluído. Recebeu de volta um valor que simplesmente não fecha. Parece que metade do seu dinheiro sumiu no caminho, e a administradora diz que “está tudo certo, conforme contrato”.
A verdade é que está longe de estar certo. E a jurisprudência do Superior Tribunal de Justiça (STJ) comprova isso há mais de duas décadas.
O que acontece na prática: você depositou parcelas mensais que, somadas, chegam a dezenas de milhares de reais. Quando pede o dinheiro de volta, a administradora devolve um valor nominal — sem correção pela inflação, com descontos que não fazem sentido, e muitas vezes só anos depois do prazo legal.
Resultado: você perdeu não só o tempo, mas também o poder de compra do seu próprio dinheiro. E isso é ilegal.
A Súmula 35 do STJ: Seu Direito em Uma Linha
Existe uma norma que administradoras de consórcio adoram ignorar:
“Incide correção monetária sobre as prestações pagas, quando de sua restituição, em virtude da retirada ou exclusão do participante de plano de consórcio.”
Essa é a Súmula 35 do STJ. Em português direto: cada parcela que você pagou precisa ser corrigida pela inflação desde a data do pagamento até a data em que você recebe de volta.
Não é opcional. Não é “cortesia”. É obrigação legal.
Quando a administradora devolve seu dinheiro sem correção — ou com um índice que não reflete a inflação real — ela está ficando com uma parte do seu patrimônio. E você tem o direito de cobrar isso de volta.

Como Funciona a Devolução (Quando Feita Corretamente)
Vamos direto ao ponto. O que deveria acontecer quando você desiste de um consórcio:
1. Correção Monetária Desde Cada Pagamento
Cada parcela que você pagou — digamos, R$ 800 há 5 anos — precisa ser atualizada pelo INPC (Índice Nacional de Preços ao Consumidor) até a data da devolução. Não é “valorização”. É apenas recompor o poder de compra que a moeda perdeu com a inflação.
Exemplo real:
- Parcela de R$ 800 paga em janeiro de 2019
- INPC acumulado até janeiro de 2025: aproximadamente 45%
- Valor corrigido dessa parcela: R$ 1.160
Se você pagou 60 parcelas, a administradora precisa fazer esse cálculo parcela por parcela. Não adianta aplicar correção só no total final.
2. Descontos Legítimos (E Só Esses)
A administradora pode — e deve — descontar apenas:
- Taxa de administração: proporcional ao tempo que você ficou no grupo (geralmente 10% a 20% das parcelas pagas)
- Seguro: valor proporcional ao período em que você estava coberto
- Multa por desistência: se prevista em contrato, e limitada a percentuais razoáveis (10% a 20%, conforme o caso)
O que não pode ser descontado:
- “Taxa de saída” inventada no momento da devolução
- Retenção de parte das parcelas sem justificativa clara
- Cláusula penal abusiva (acima de 20% sem fundamentação)
- Qualquer desconto genérico por “custos operacionais”
⚖️ Leitura Recomendada:
3. Prazo de 30 Dias Após o Encerramento do Grupo
O STJ fixou, no Tema 312 de repercussão geral, que a devolução deve acontecer em até 30 dias após o encerramento do grupo (última assembleia de contemplação).
Se a administradora atrasar, ela entra em mora. E mora significa juros de 1% ao mês sobre o valor corrigido, a partir do 31º dia.
Muitas administradoras esticam propositalmente esse prazo. Resultado: além da correção que não pagaram, elas devem juros pelo atraso.
Por Que o Valor Que Você Recebeu Está Errado
Vamos a um cenário típico que identificamos em auditorias:
Situação real de um cliente:
- 60 parcelas pagas de R$ 800 = R$ 48.000 (valor nominal)
- Valor devolvido pela administradora: R$ 35.000
- Diferença aparente: R$ 13.000
Mas quando aplicamos a correção monetária (INPC) desde cada pagamento e descontamos apenas os encargos legítimos, o cálculo correto ficava assim:
- Total corrigido das 60 parcelas: R$ 61.000
- (-) Taxa de administração proporcional (15%): R$ 9.150
- (-) Seguro proporcional: R$ 3.000
- (-) Multa contratual razoável: R$ 2.000
- = Valor devido: R$ 46.850
Prejuízo real do cliente: R$ 46.850 – R$ 35.000 = R$ 11.850
Esse valor não “sumiu”. Ele está retido indevidamente pela administradora. E pode ser recuperado judicialmente.

O Argumento Que a Administradora Vai Usar (E Por Que Ele Não Cola)
Quando você questiona a devolução, a resposta padrão é sempre uma dessas:
“Está Tudo no Contrato Que Você Assinou”
Por que não funciona: O Código de Defesa do Consumidor permite anular cláusulas abusivas, mesmo que assinadas. Se o contrato prevê devolução sem correção monetária, ou com índice inadequado, essa cláusula é nula.
A Súmula 35 do STJ tem natureza de norma de ordem pública. Não pode ser afastada por contrato.
“A Devolução Só Acontece no Final do Grupo, Então Não Há Correção Durante a Espera”
Por que não funciona: O STJ aceita que a devolução ocorra no encerramento do grupo (Tema 312), mas isso não elimina a obrigação de corrigir cada parcela desde o pagamento.
A espera não justifica a perda do poder aquisitivo do seu dinheiro.
“O Valor Foi Atualizado Pelo Índice Previsto em Contrato”
Por que não funciona: Muitos contratos preveem correção pela “variação do valor do bem” ou por índice setorial. O STJ entende que isso é inadequado — a correção deve refletir a inflação real (INPC), não a oscilação de um ativo específico.
Se o contrato prevê índice diferente, a cláusula pode ser declarada nula.
“Você Desistiu, Então Perde Parte Do Que Pagou”
Por que não funciona: A lei permite descontar taxa de administração e seguro proporcionais, mas proíbe enriquecimento sem causa. Reter seu dinheiro corrigido sem justificativa legal é abusivo.
Desistência não é confisco.
Como o Teixeira Advogados Atua Nesse Cenário
Nossa abordagem é estruturada em três etapas técnicas. Cada uma tem objetivo claro e prazo definido.
Etapa 1: Auditoria Completa do Seu Consórcio
Antes de qualquer coisa, precisamos saber exatamente quanto você tem a receber. Para isso, fazemos:
- Análise do contrato: identificamos cláusulas abusivas, índices de correção previstos e prazo de encerramento do grupo
- Levantamento de todas as parcelas pagas: com data e valor de cada uma
- Cálculo técnico do valor devido: aplicamos correção monetária (INPC) desde cada desembolso, descontamos apenas encargos legítimos (taxa de administração proporcional + seguro), e apuramos a diferença exata
Documentos necessários:
- Contrato de adesão ao consórcio
- Boletos ou comprovantes de pagamento
- Extrato da administradora (se houver)
- Comprovante do valor devolvido
Prazo: 7 a 15 dias úteis
Etapa 2: Tentativa de Acordo Extrajudicial
Com os cálculos em mãos, enviamos notificação extrajudicial fundamentada à administradora. Apresentamos a memória de cálculo completa, a base legal (Súmula 35 e Tema 312 do STJ) e o prazo para resposta.
Por que fazemos isso: Em alguns casos, a administradora reconhece o erro quando confrontada com cálculos técnicos e jurisprudência consolidada. Isso evita custos processuais e acelera o recebimento.
Nossa postura: Não aceitamos acordos que não cubram ao menos 80-90% da diferença devida. Se a resposta for protelatória ou insuficiente, ajuizamos a ação imediatamente.
Prazo: 15 a 30 dias para resposta da administradora

Etapa 3: Ação Judicial Revisional + Cobrança
Se a administradora não responde ou oferece acordo irrisório, judicializamos o caso com tese jurídica completa:
Pedido principal: Condenação ao pagamento da diferença entre o valor devido (corrigido pelo INPC desde cada parcela) e o valor devolvido, com declaração de nulidade de cláusulas abusivas.
Pedidos subsidiários:
- Juros de mora de 1% ao mês desde o término do prazo de 30 dias após o encerramento do grupo
- Condenação em honorários advocatícios e custas processuais
- Eventual indenização por danos morais (se houver má-fé demonstrada)
Provas que produzimos:
- Perícia contábil: Nomeamos assistente técnico para acompanhar perito do juízo e garantir que os cálculos reflitam exatamente o que é devido
- Documentação integral: Juntamos contrato, comprovantes de pagamento, extratos e correspondências
- Jurisprudência específica: Citamos precedentes do STJ e do Tribunal de Justiça local favoráveis ao seu caso
Prazo médio: 12 a 18 meses até sentença em primeira instância (podendo se estender em caso de recurso)
⚖️ Leitura Recomendada:
Prazo de Prescrição: Por Que Você Precisa Agir Agora
A legislação estabelece prazo de 10 anos para você cobrar a diferença devida. Esse prazo começa a contar a partir da data em que você recebeu o valor de volta (ou da data em que deveria ter recebido, se ainda não recebeu).
Parece bastante tempo, mas cada mês que passa:
- A inflação corrói ainda mais o poder de compra do valor que você deveria ter recebido
- Documentos podem se perder (boletos, comprovantes, extratos)
- A administradora pode mudar de razão social ou estruturar patrimônio de forma a dificultar execução
Quanto antes você age, mais rápido recebe. E recebe mais.
Custos e Honorários: Como Funciona a Contratação
Trabalhamos com honorários de êxito. Isso significa que você só paga se ganhar.
Estrutura de custos:
- Honorários advocatícios: 20% a 30% sobre o valor recuperado (percentual definido conforme complexidade do caso)
- Custas processuais: Adiantadas pelo cliente (geralmente 1-2% do valor da causa) e reembolsadas pela parte vencida ao final
- Perícia: Se necessária, custo médio de R$ 2.000 a R$ 5.000 (também reembolsável pela parte vencida)
Exemplo prático:
- Valor devido (diferença a receber): R$ 50.000
- Custas iniciais adiantadas por você: R$ 800
- Sentença favorável: Você recebe R$ 50.000 + reembolso das custas + honorários da parte vencida
- Nossos honorários (30%): R$ 15.000
- Seu líquido final: R$ 35.000 + reembolso dos R$ 800
Possibilidade de gratuidade de justiça: Se você comprovar impossibilidade de pagar custas sem prejuízo do sustento familiar, podemos pedir gratuidade. Nesse caso, você não adianta nenhum valor.
Riscos e Como os Mitigamos
Todo processo judicial tem riscos. Nossa função é reduzi-los ao máximo.
Risco 1: Perder a Ação
Probabilidade: Baixa (menos de 10% nos casos que aceitamos)
Por que a probabilidade é baixa: Base legal sólida (Súmula 35 e Tema 312 são praticamente “lei”), jurisprudência consolidada há mais de 15 anos, e cálculos técnicos incontestáveis.
Se acontecer: Você paga as custas processuais e pode ser condenado em honorários de sucumbência (10-15% sobre o valor da causa). Nossos honorários de êxito: você não paga nada.
Como mitigamos: Só aceitamos casos com alta viabilidade técnica, produzimos provas robustas desde o início e atuamos com assistente técnico em perícias.
Risco 2: Ganhar, Mas Receber Menos Que o Esperado
Probabilidade: Média (20-30% dos casos)
Quando acontece: Juiz aceita desconto maior que o previsto, ou aplica índice diferente do INPC, ou considera válida alguma cláusula contratual que argumentamos ser abusiva.
Impacto: Geralmente a diferença é de 10-20% no valor final. Exemplo: esperávamos R$ 50.000, mas a sentença determinou R$ 42.000.
Como mitigamos: Fundamentação baseada em jurisprudência local, múltiplos pedidos subsidiários, e recurso se a diferença for significativa.
Risco 3: Demora Excessiva no Processo
Probabilidade: Média-Alta (40-50% dos casos demoram mais que 18 meses)
Causas: Sobrecarga do Judiciário, perícia contábil demorada, recursos protelatórios da administradora.
Como mitigamos: Pedido de tutela de urgência quando cabível (antecipação de parte do pagamento), acompanhamento ativo do processo (peticionamos imediatamente a cada prazo), e negociação de acordo durante o processo.
O Que Acontece Se Você Ignorar Isso
Deixar para depois tem consequências reais:
- Perda definitiva por prescrição: Após 10 anos da devolução, você não poderá mais cobrar judicialmente
- Dinheiro corroído pela inflação: A cada mês, o valor que você deveria ter recebido perde poder de compra
- Perpetuação da prática abusiva: Administradoras de consórcio contam com a inércia dos clientes — quanto menos gente cobra, mais elas lucram
- Você financia o lucro ilegal da empresa: Seu dinheiro, corrigido, está rendendo para a administradora enquanto você espera
Você trabalhou para pagar aquelas parcelas. O dinheiro é legitimamente seu. E a lei garante isso.
⚖️ Resumo Estratégico: Teixeira Advogados
- Atenção ao Risco: Cada mês de inércia reduz o poder de compra do valor que você tem a receber. Após 10 anos da devolução, o direito prescreve definitivamente.
- A Solução Legal: Auditamos seu extrato e contrato, identificamos valores retidos indevidamente, calculamos a correção monetária devida (INPC) desde cada parcela paga, e cobramos a diferença com base na Súmula 35 do STJ.
- Seu Próximo Passo: Peça uma análise gratuita do seu extrato de consórcio. Nossa equipe verifica quanto você tem a receber, sem custo e sem compromisso.
O investimento no processo é proporcional ao que você tem a recuperar. E nossa atuação é baseada em êxito: só cobramos se você ganhar. Com mais de 35 anos de tradição em Brasília, o Teixeira Advogados domina a técnica processual necessária para reverter devoluções abusivas de consórcio.
Entre em contato agora e descubra quanto a administradora reteve indevidamente do seu dinheiro. A análise inicial é gratuita, e o prazo para agir está correndo.