Você pagou fundo de reserva por anos, achando que estava protegendo o grupo de consórcio contra imprevistos. Quando saiu – seja por desistência, contemplação ou exclusão – recebeu uma carta de devolução com valores que não faziam sentido. O fundo de reserva simplesmente desapareceu da conta, sem explicação, sem transparência, sem ninguém te dizer para onde foi esse dinheiro.
Essa situação é mais comum do que você imagina. Milhares de ex-consorciados recebem cartas de devolução que somem com valores pagos durante anos, especialmente o fundo de reserva. As administradoras de consórcio agem como se esse dinheiro fosse delas, usando cláusulas contratuais confusas ou simplesmente ignorando o assunto.
A verdade incômoda: a maioria das administradoras retém o fundo de reserva ilegalmente, contando que você não vai questionar ou não saberá como cobrar. Mas existe uma base legal sólida e jurisprudência consolidada do Superior Tribunal de Justiça garantindo seu direito à devolução proporcional desse valor – desde que haja sobra ao final do grupo.
O Que É o Fundo de Reserva (Na Prática, Sem Juridiquês)
Pense no fundo de reserva como um “colchão financeiro” coletivo. Todo mês, além da sua parcela normal do consórcio, você pagava um percentual extra destinado a cobrir duas situações:
- Inadimplência de outros consorciados: Se alguém no grupo parar de pagar, o fundo cobre temporariamente para não atrasar as contemplações.
- Despesas extraordinárias: Custos imprevistos que não estavam calculados na taxa de administração.
A ideia original faz sentido: proteger o grupo como um todo. O problema começa quando o grupo encerra e ainda há dinheiro sobrando nesse fundo. Por lei e por justiça, essa sobra deveria voltar para quem contribuiu – inclusive para quem saiu antes do final.
Mas não é isso que acontece na prática. A maioria das administradoras simplesmente retém o valor, alegando cláusulas contratuais genéricas ou fingindo que o fundo foi totalmente consumido (sem nunca provar isso).

Por Que Seu Fundo de Reserva “Sumiu” da Devolução
Quando você recebeu a carta de crédito de devolução, esperava ver pelo menos três valores principais:
- Suas parcelas pagas (com correção monetária)
- Eventuais multas contratuais deduzidas
- Sua parte no fundo de reserva
O terceiro item provavelmente não apareceu. Ou apareceu com valor irrisório que não faz sentido matemático. Veja as táticas mais comuns que as administradoras usam para justificar isso:
Tática 1: Silêncio Absoluto
Simplesmente não mencionam o fundo de reserva na carta de devolução. Como se ele nunca tivesse existido. Contam que você não vai perceber a ausência ou não saberá que tem direito.
Tática 2: Cláusula Contratual Genérica
“Conforme cláusula X do contrato, o fundo de reserva não é restituível em caso de desistência.” Essa cláusula é abusiva segundo o Código de Defesa do Consumidor e já foi derrubada em centenas de processos judiciais.
Tática 3: Alegação de Uso Total
“O fundo foi integralmente utilizado em despesas do grupo.” Pode até ser verdade em alguns casos, mas a administradora tem obrigação legal de provar isso com prestação de contas detalhada. Na maioria das vezes, não prova.
Tática 4: Confusão com Taxa de Administração
Misturam propositalmente fundo de reserva com taxa de administração (que realmente não é devolvida). São valores diferentes, com finalidades diferentes, regidos por regras diferentes.
O resultado prático de todas essas táticas é o mesmo: você perde dinheiro que contribuiu durante anos, sem justificativa legal. E a administradora lucra com a sua falta de informação.
⚖️ Leitura Recomendada:
O Que Diz a Lei e a Justiça Sobre Seu Direito
A Lei 11.795/2008 (Lei dos Consórcios) regulamenta todo o sistema de consórcios no Brasil. Ela estabelece que o fundo de reserva tem finalidade específica e deve ser utilizado apenas para cobrir inadimplência e despesas extraordinárias do grupo.
Mas a lei sozinha não resolve tudo. Foi a jurisprudência – especialmente do Superior Tribunal de Justiça (STJ) – que consolidou três pilares fundamentais para proteger você:
Pilar 1: Fundo de Reserva É Restituível (Com Condições)
O STJ já decidiu dezenas de vezes: havendo saldo positivo no fundo de reserva ao final do grupo, ele deve ser rateado entre todos os consorciados na proporção das contribuições. Isso inclui quem saiu antes do término, seja por desistência, exclusão ou contemplação.
A condição é clara: precisa haver sobra. Se o fundo foi integralmente usado em despesas legítimas, não há o que devolver. Mas a administradora tem que provar isso, não apenas alegar.
Pilar 2: Inversão do Ônus da Prova
Em processos contra administradoras de consórcio, os tribunais aplicam o Código de Defesa do Consumidor. Isso significa que a administradora é quem deve provar que usou o fundo de reserva corretamente e que não sobrou nada.
Você não precisa provar que há sobra – ela precisa provar que não há. Essa inversão muda completamente o jogo processual a seu favor.
Pilar 3: Correção Monetária Desde Cada Pagamento
A Súmula 35 do STJ garante que os valores devolvidos devem ser corrigidos monetariamente desde a data de cada pagamento. Seu dinheiro de 5, 10 anos atrás vale menos hoje. A correção compensa essa perda inflacionária.
Além disso, se a administradora atrasar a devolução após o encerramento do grupo, deve pagar juros de mora (geralmente 1% ao mês).

Quanto Tempo a Administradora Tem Para Devolver
Existe um prazo legal. Após o encerramento formal do grupo de consórcio, a administradora tem até 60 dias para fazer a prestação de contas final e efetuar as devoluções pendentes – incluindo a sobra do fundo de reserva.
Na prática, pouquíssimas cumprem esse prazo espontaneamente. A maioria espera ser cobrada extrajudicialmente ou judicialmente. E mesmo assim, frequentemente tentam arrastar o processo esperando que você desista.
Por isso é fundamental agir dentro do prazo prescricional. Você tem até 5 anos após o encerramento do grupo para cobrar judicialmente a devolução do fundo de reserva. Depois disso, perde definitivamente o direito, mesmo que tenha toda razão.
Quais Documentos Você Precisa Ter (ou Conseguir)
Para comprovar seu direito ao fundo de reserva, você vai precisar reunir alguns documentos básicos. A boa notícia é que a maioria deles você já deve ter guardado (ou pode solicitar segunda via).
Documentação Essencial
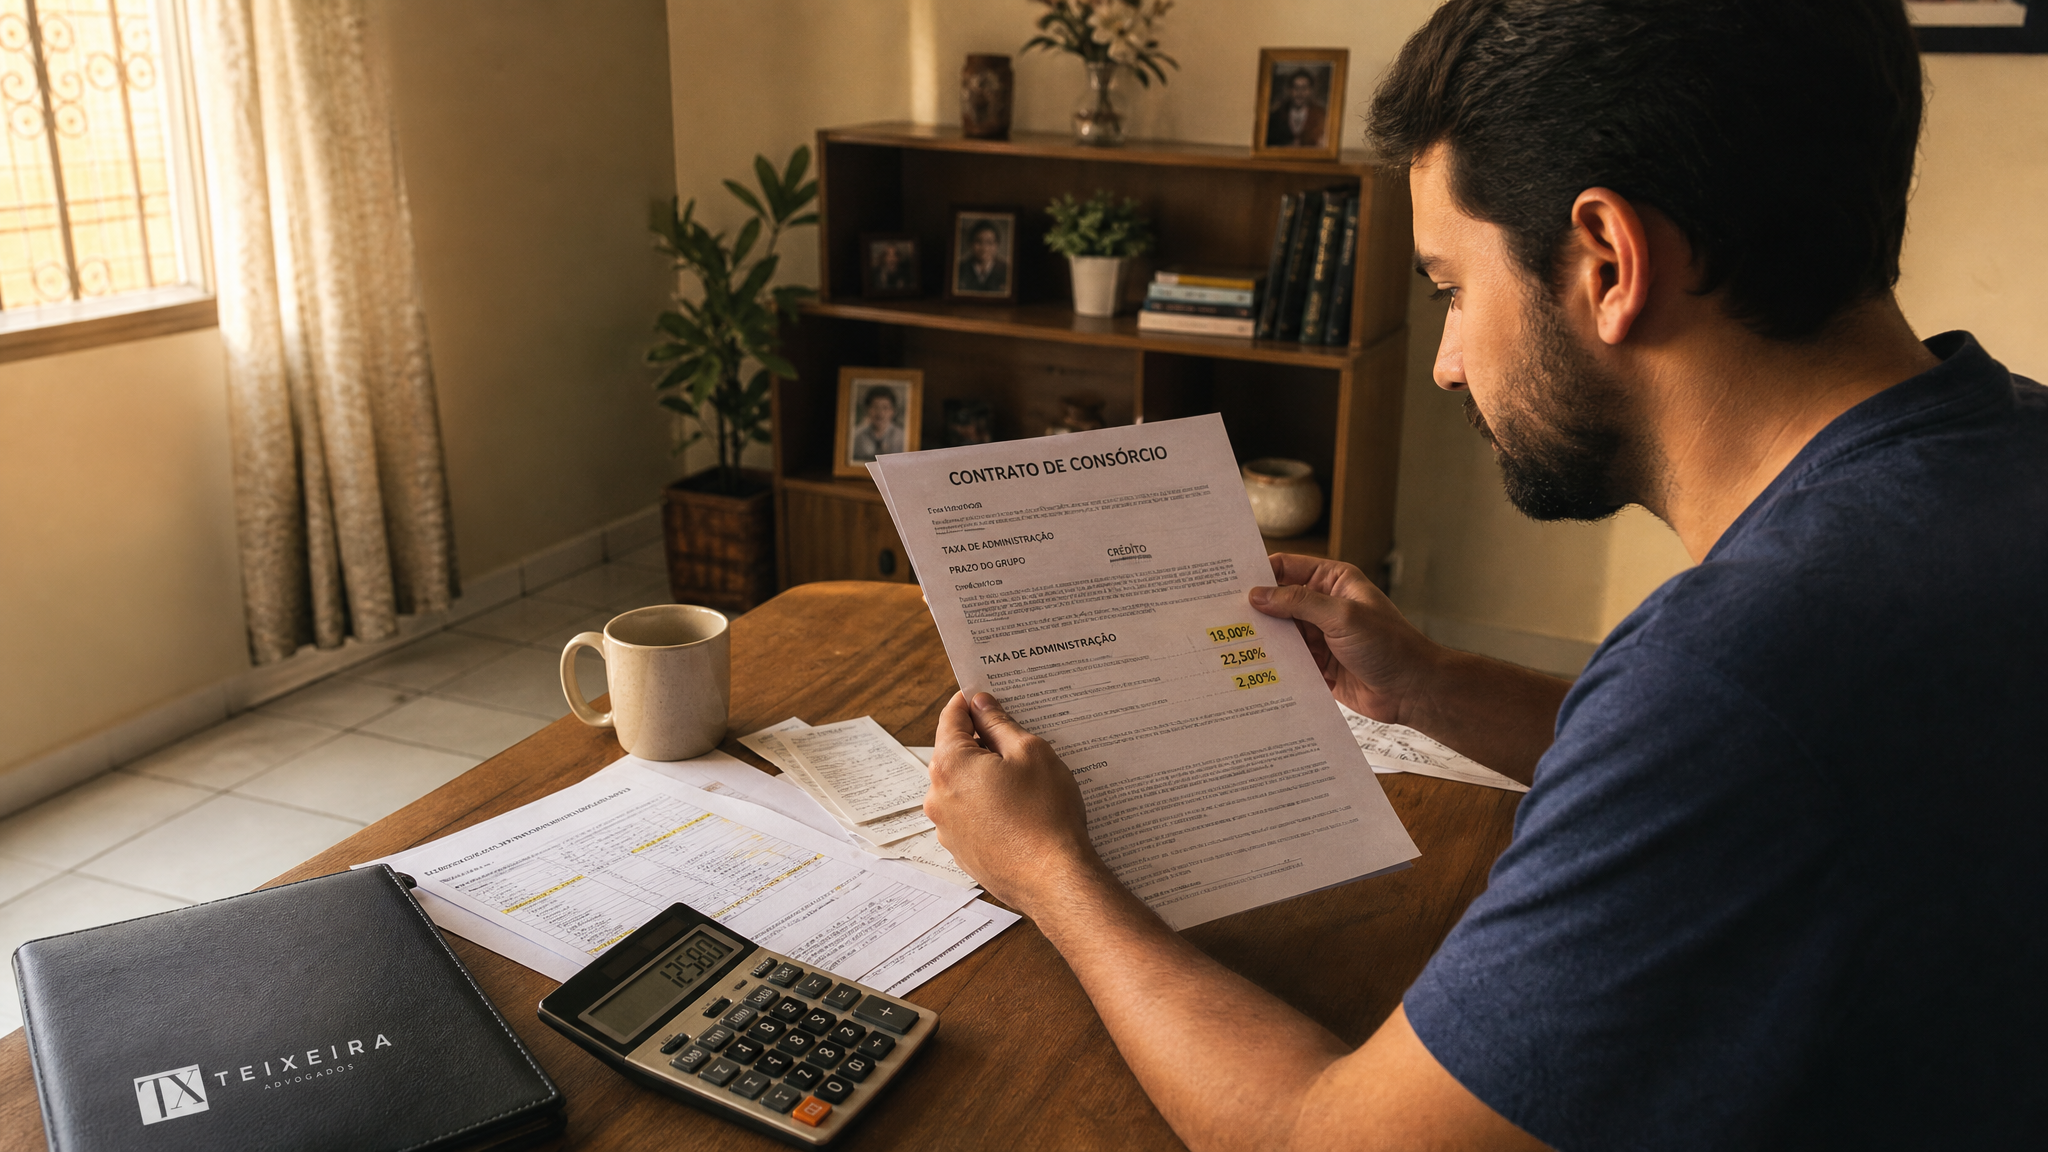
- Contrato de Consórcio completo: Onde consta o percentual destinado ao fundo de reserva em cada parcela
- Boletos ou comprovantes de pagamento: Todos os que você conseguir, especialmente se discriminarem o fundo de reserva separadamente
- Carta de Crédito de Devolução: O documento que você recebeu quando saiu do grupo, mostrando o cálculo da devolução
- Comunicado de encerramento do grupo: Comprovante de que o grupo já encerrou formalmente (requisito para exigir a devolução)
Documentação Complementar (Se Tiver)
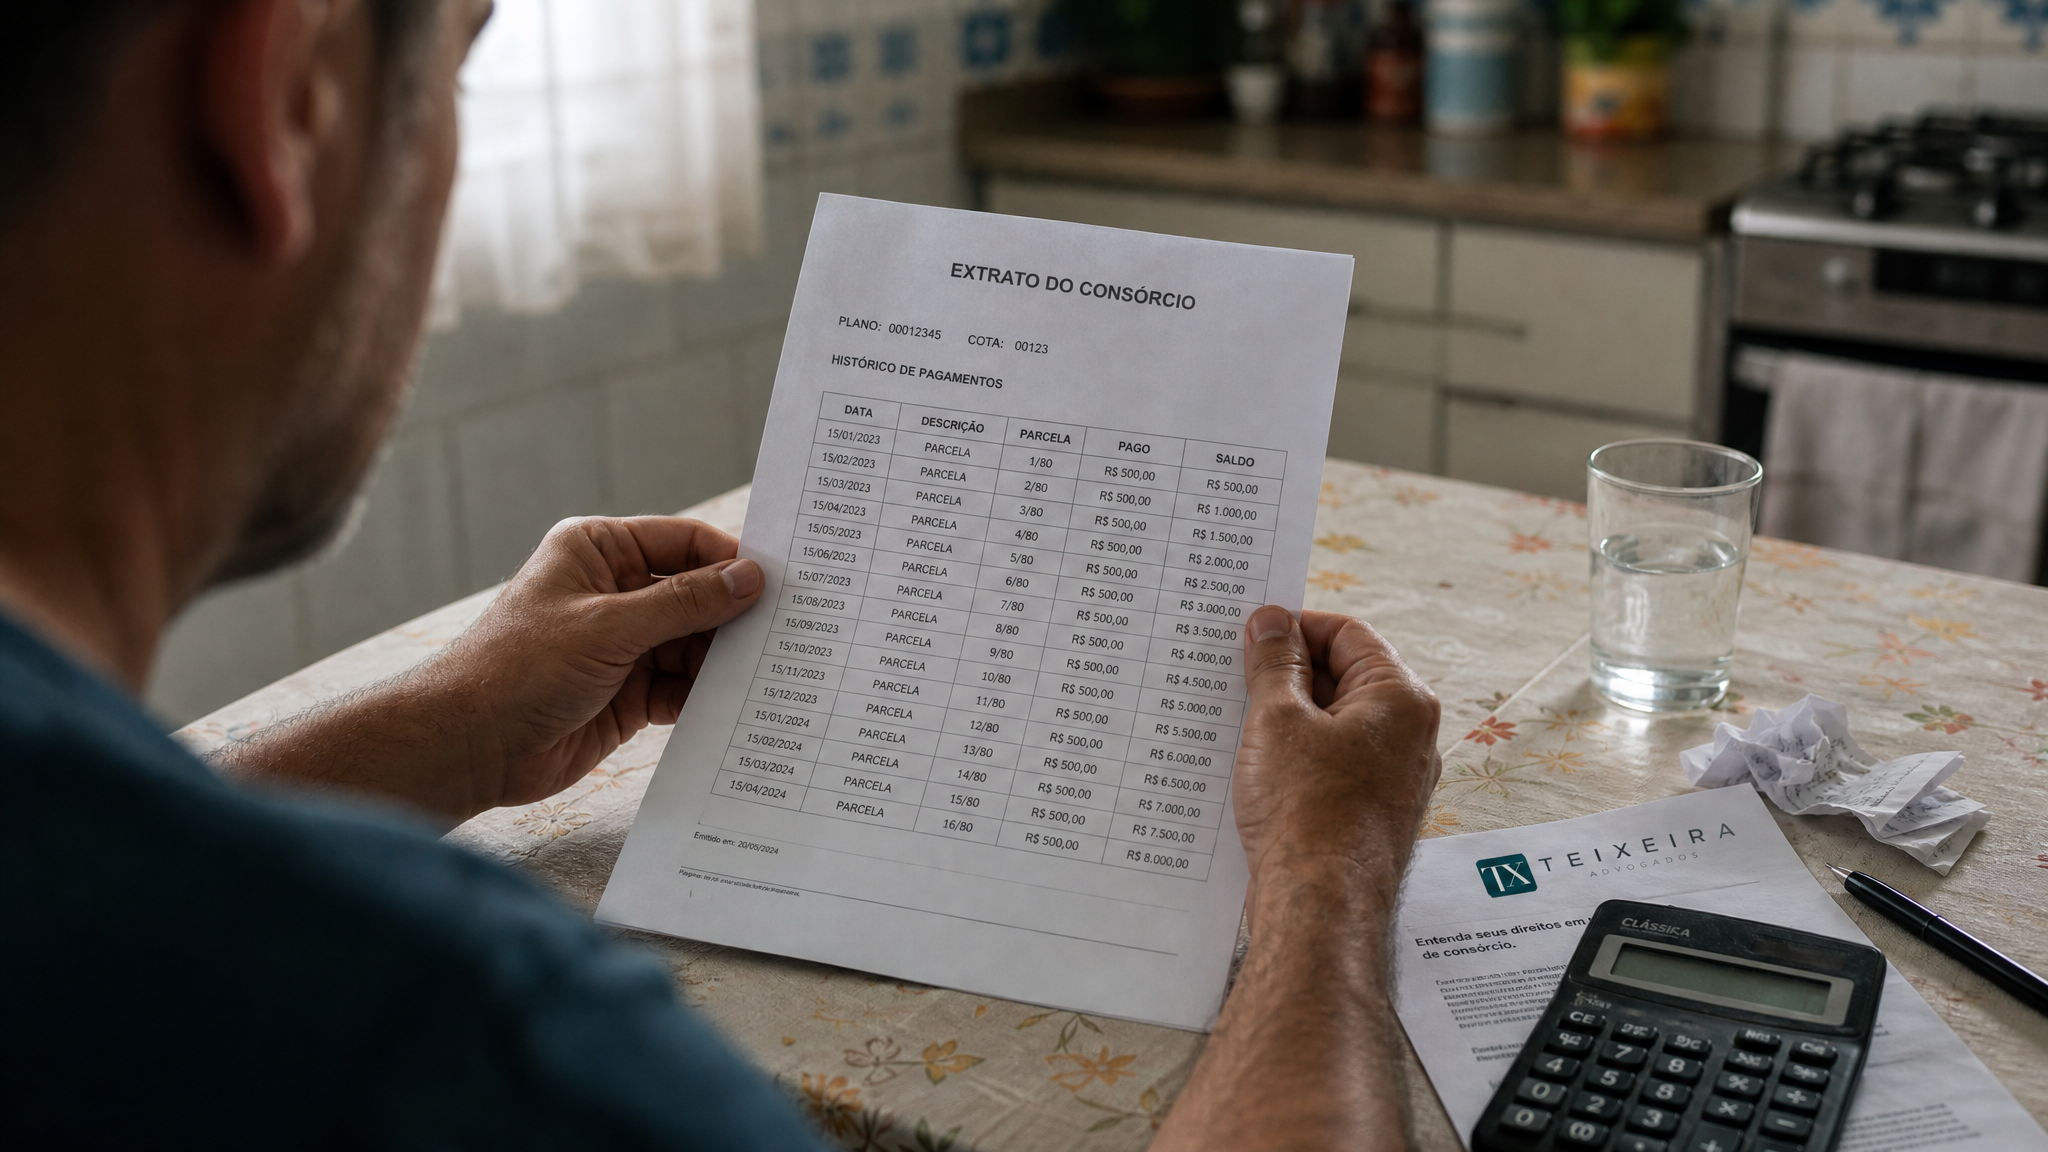
- Extratos ou demonstrativos financeiros do grupo enviados pela administradora
- Correspondências trocadas com a administradora sobre o assunto
- Notificações ou cobranças que você já tenha enviado
Não se preocupe se não tiver tudo isso. Grande parte da documentação pode ser obtida por exibição forçada de documentos – um procedimento judicial que obriga a administradora a apresentar os papéis. Nossa equipe sabe exatamente como fazer isso.
Como o Teixeira Advogados Atua Nesses Casos
Nossa estratégia parte de uma convicção simples: o fundo de reserva não é propriedade da administradora. É uma verba coletiva, com destinação específica, e a sobra pertence aos consorciados que contribuíram – incluindo você.
Trabalhamos em três fases distintas, sempre buscando a solução mais rápida e econômica para você, mas sem abrir mão de resultados sólidos.
Fase 1: Análise Técnica Profunda
Antes de cobrar qualquer coisa, precisamos ter certeza de que você realmente tem direito. Fazemos isso através de:
- Análise contratual completa: Identificamos percentual do fundo, cláusulas abusivas e previsões de devolução
- Cálculo preciso da sua contribuição: Levantamos exatamente quanto você pagou a título de fundo de reserva durante todo o período
- Verificação do status do grupo: Confirmamos se já encerrou formalmente (sem isso, o direito ainda não é exigível)
- Pesquisa de precedentes: Verificamos se já existem ações similares contra a mesma administradora e quais resultados
Ao final dessa fase, você recebe um parecer claro: tem direito ou não, valor estimado, probabilidade de êxito, riscos envolvidos. Sem promessas vazias, apenas análise técnica realista.
Fase 2: Cobrança Extrajudicial Qualificada
Se a análise for positiva, nosso primeiro movimento é sempre tentar resolver sem processo judicial. Isso economiza tempo e custos processuais.
Mas não fazemos uma cobrança genérica. Enviamos uma notificação extrajudicial tecnicamente fundamentada, citando:
- Lei 11.795/2008 (artigos específicos sobre fundo de reserva)
- Jurisprudência recente do STJ (decisões da 3ª Turma)
- Súmula 35/STJ sobre correção monetária
- Código de Defesa do Consumidor
Junto com a notificação, fazemos um pedido formal de prestação de contas, exigindo que a administradora apresente:
- Demonstrativo completo de movimentação do fundo de reserva do grupo
- Comprovação documental de uso em despesas legítimas
- Saldo final positivo (se houver)
- Cálculo do rateio proporcional devido a cada consorciado
Estabelecemos prazo razoável (15 a 30 dias) e deixamos claro que a ausência de resposta ou resposta insatisfatória resultará em medida judicial imediata.
Cerca de 30 a 40% dos casos se resolvem nessa fase, seja com pagamento integral, seja com acordo parcial vantajoso.

Fase 3: Judicialização Estratégica
Se a administradora silenciar, negar sem fundamento ou apresentar prestação de contas claramente falsa, partimos para a ação judicial. Nossa petição inicial é estruturada em pedidos múltiplos:
- Pedido Principal: Condenação ao pagamento da sobra do fundo de reserva proporcional à sua contribuição
- Pedido Subsidiário: Prestação de contas judicial obrigatória para apurar o saldo real
- Correção Monetária: Desde cada pagamento (Súmula 35/STJ), por índice adequado (IPCA ou IGP-M)
- Juros de Mora: A partir de 30 dias após o encerramento do grupo ou da citação
- Inversão do Ônus da Prova: Com base no CDC, exigimos que a administradora prove uso legítimo dos recursos
Em casos onde já temos evidência clara de saldo positivo (por exemplo, através de ações similares já julgadas), buscamos tutela antecipada para depósito judicial imediato dos valores.
O processo judicial em primeira instância dura em média 12 a 18 meses. Se houver recurso, pode estender por mais 12 a 24 meses. Mas muitos casos se resolvem por acordo judicial logo após a citação – quando a administradora percebe que o processo está tecnicamente bem fundamentado.
⚖️ Leitura Recomendada:
Os Riscos Que Você Precisa Conhecer
Transparência é fundamental. Nem todo caso de fundo de reserva termina com devolução integral. Existem situações onde não há o que recuperar, e é nossa obrigação te avisar sobre esses riscos antes de você decidir prosseguir.
Risco 1: Grupo Ainda Não Encerrou
O direito à devolução do fundo de reserva é condicional ao encerramento formal do grupo. Se o grupo ainda está ativo, você não pode cobrar ainda – porque não há como saber se haverá sobra ou não.
Algumas administradoras propositalmente atrasam o encerramento formal de grupos para postergar devoluções. Se identificarmos essa situação, orientamos sobre medidas específicas para forçar o encerramento.
Risco 2: Fundo Realmente Utilizado (Saldo Zero)
É possível que o fundo de reserva tenha sido integralmente consumido em inadimplências e despesas legítimas do grupo. Se a administradora conseguir comprovar isso através de prestação de contas transparente e documentada, realmente não haverá sobra a devolver.
Por isso nossa análise inicial e a fase de prestação de contas são fundamentais. Evitam que você gaste tempo e recursos cobrando algo que não existe.
Risco 3: Documentação Insuficiente
Se você não tiver nenhum comprovante de pagamento e o contrato também não especificar claramente o percentual do fundo de reserva, fica difícil provar quanto você contribuiu. Não impossível (existem formas alternativas de prova), mas mais complexo.
A boa notícia é que podemos solicitar judicialmente a exibição forçada de documentos pela administradora. Se ela se recusar sem justificativa, o juiz pode presumir que os fatos alegados por você são verdadeiros.
Risco 4: Prescrição Já Consumada
Se já passaram mais de 5 anos desde o encerramento do grupo (ou sua saída, em interpretações mais restritivas), você pode ter perdido o prazo para cobrar judicialmente. A prescrição é uma barreira definitiva – não há como contornar.
Por isso é fundamental agir rapidamente. Cada dia que passa aproxima você desse limite. Verificamos o prazo prescricional logo na primeira análise.
Risco 5: Valor Recuperado Menor Que Expectativa
Depois de todas as deduções legítimas (despesas comprovadas, custas processuais, eventuais acordos parciais), o valor final recuperado pode ser menor que sua expectativa inicial. Isso não significa que a ação foi em vão – significa que a prestação de contas revelou uso parcial do fundo.
Trabalhamos sempre com estimativas realistas, não com promessas exageradas. Se identificarmos que o valor provável é muito baixo, orientamos sobre a viabilidade de prosseguir ou não.
Prazos Realistas: Quanto Tempo Leva do Início ao Fim
Processos judiciais levam tempo. Qualquer advogado que prometa resolução em 30 dias está mentindo. Mas é possível ter uma previsão razoável de prazos em cada fase:
Fase Extrajudicial: 30 a 60 Dias
Tempo para enviar notificação, aguardar resposta da administradora e avaliar se a proposta (se houver) é satisfatória. Se resolver nessa fase, é o cenário mais rápido possível.
Primeira Instância Judicial: 12 a 18 Meses
Tempo médio desde o protocolo da ação até a sentença. Inclui citação da administradora, contestação, produção de provas (especialmente prestação de contas), eventual perícia contábil e decisão final.
Segunda Instância (Se Houver Recurso): +12 a 24 Meses
Se você ou a administradora recorrer da sentença, o processo sobe para o Tribunal de Justiça. Pode adicionar mais 1 a 2 anos até decisão final.
Prazo Total Médio: 18 a 30 Meses
Do início da cobrança extrajudicial até a conclusão definitiva com trânsito em julgado. Casos mais complexos ou com múltiplos recursos podem levar mais tempo. Casos que se resolvem por acordo antes da sentença podem levar menos.
A boa notícia: mesmo demorando, o processo está correndo e seu direito está sendo exercido. A cada fase vencida, você se aproxima da recuperação dos valores. E o tempo que passa conta a seu favor em correção monetária e juros.
Quanto Custa Recuperar Seu Fundo de Reserva
Estruturamos nossos honorários de forma transparente e alinhada ao resultado. Você não paga adiantado valores absurdos sem saber se vai ter retorno.
Fase Extrajudicial
Cobramos honorários advocatícios geralmente atrelados ao êxito. Se não houver resultado, você não paga pelo trabalho de cobrança (apenas eventuais despesas administrativas mínimas, conforme combinado previamente).
Fase Judicial
As custas processuais variam conforme o estado, mas giram em média entre R$ 200 e R$ 800. Se você não tiver condições de pagar, pode solicitar gratuidade judiciária – que isenta essas custas.
Os honorários advocatícios são calculados como percentual sobre o valor da causa ou da condenação. O importante: em caso de vitória, a parte contrária (administradora) geralmente arca com os honorários sucumbenciais, que reduzem ou até eliminam seu custo final.
Discutimos esses valores abertamente na consulta inicial, antes de você decidir prosseguir. Nunca haverá surpresas ou cobranças ocultas.
O Que Acontece Se Você Não Fizer Nada
Ignorar esse problema tem consequências concretas e irreversíveis.
Perda Financeira Definitiva
Os valores que poderiam ser seus ficam definitivamente com a administradora. Dependendo do tempo de contribuição e do grupo, estamos falando de R$ 5.000, R$ 10.000, às vezes até R$ 30.000 ou mais. Com correção monetária e juros, a perda real é ainda maior.
Prescrição Após 5 Anos
O tempo não para. Cada dia que passa te aproxima do limite de 5 anos para cobrar judicialmente. Ultrapassado esse prazo, você perde o direito, mesmo que tenha toda razão. Não há como recuperar prazo prescricional.
Perpetuação da Prática Abusiva
Quanto mais consumidores não reclamam, mais as administradoras se sentem seguras para repetir o comportamento. Sua inação não prejudica apenas você – estimula a continuidade da prática contra outros consorciados.
Frustração e Injustiça Permanente
A sensação de ter sido lesado, de ter pagado anos a fio sem retorno, de não ter sido valorizado como cliente – isso não passa. Fica como uma ferida aberta, uma injustiça não reparada.
Agir legalmente não é sobre vingança ou perseguição. É sobre fazer valer seu direito, recuperar o que é legitimamente seu e enviar uma mensagem clara: consumidores informados não aceitam abusos silenciosamente.
Quando Você DEVE Agir Imediatamente
Existem sinais claros de que você precisa buscar seus direitos sem delongas:
- ✅ O grupo de consórcio já encerrou formalmente
- ✅ Você pagou fundo de reserva por meses ou anos durante sua participação
- ✅ A carta de devolução não mencionou o fundo ou apresentou valor irrisório/inexplicável
- ✅ A administradora não prestou contas claras sobre o destino do fundo de reserva
- ✅ Ainda não transcorreram 5 anos desde o encerramento do grupo ou sua saída
Se você marcou 3 ou mais itens acima, seu caso provavelmente tem viabilidade jurídica. Cada dia de espera reduz o tempo para agir antes da prescrição.
Nossa Diferença: 35 Anos de Tradição em Brasília
O Teixeira Advogados atua há mais de três décadas em Direito Bancário e do Consumidor. Nossa sede em Brasília – próxima aos tribunais superiores, especialmente o STJ – nos coloca no epicentro das decisões mais importantes que moldam esse tipo de caso.
Não somos um escritório generalista que pega qualquer tipo de causa. Nossa especialização em relações de consumo bancário e financeiro significa que:
- Conhecemos profundamente a Lei 11.795/2008 e suas nuances práticas
- Acompanhamos jurisprudência em tempo real – especialmente decisões do STJ que são referência nacional
- Temos banco de dados de precedentes contra as principais administradoras de consórcio do país
- Calculamos valores com precisão técnica – usando índices de correção adequados e juros conforme cada fase processual
Nosso foco é resultado processual seguro e recuperação patrimonial efetiva. Não prometemos milagres, mas entregamos estratégia jurídica sólida, fundamentada em lei e jurisprudência consolidada.
⚖️ Resumo Estratégico: Teixeira Advogados
- Atenção ao Risco: Seu fundo de reserva pode estar retido ilegalmente. Sem ação dentro de 5 anos após o encerramento do grupo, você perde definitivamente esse direito e os valores desaparecem permanentemente.
- A Solução Legal: Verificamos se houve saldo positivo no fundo de reserva ao encerramento do grupo e cobramos o rateio proporcional devido, usando jurisprudência consolidada do STJ, inversão do ônus da prova e cálculos técnicos precisos de correção monetária e juros.
- Seu Próximo Passo: Descubra se você tem fundo de reserva a receber
O dinheiro que você pagou durante anos ao fundo de reserva não desapareceu magicamente – ele está retido, aguardando que alguém cobre legalmente sua devolução. A lei e a jurisprudência estão a seu favor. O que falta é ação concreta, dentro do prazo legal, com estratégia técnica adequada.
No Teixeira Advogados, transformamos essa possibilidade em resultado real. Agende uma análise inicial sem compromisso e descubra se você tem fundo de reserva a receber. Seu direito não espera – e o prazo prescricional também não.