Você está pagando uma fortuna em parcelas de consórcio, mas o aperto financeiro chegou. Agora, a pergunta que não quer calar: transferir a cota para outra pessoa ou desistir e pedir a restituição?
Parece simples, mas essa decisão pode significar a diferença entre recuperar 80% do seu dinheiro ou apenas 50%. Entre receber em 60 dias ou esperar uma década. Entre sair do buraco ou afundar ainda mais.
A verdade é que a maioria dos consorciados decide no escuro. Aceitam o primeiro comprador que aparece (e vendem com deságio absurdo). Ou desistem sem contestar descontos ilegais (e perdem 30% a mais do que deveriam).
Aqui no Teixeira Advogados, com mais de 35 anos defendendo patrimônios em Brasília, transformamos essa escolha emocional em matemática pura. Porque não importa o que você “acha” melhor. Importa qual caminho preserva mais o seu dinheiro.

Por Que Essa Decisão Paralisa (e Custa Caro)
Quando o consorciado não consegue mais pagar, ele entra em pânico. E no desespero, toma decisões que custam dezenas de milhares de reais.
Erro clássico 1: Vende a cota para o primeiro interessado, aceitando deságio de 25% (quando poderia negociar 12%).
Erro clássico 2: Desiste sem questionar os descontos da administradora, aceitando receber R$ 45.000 quando teria direito a R$ 68.000.
Erro clássico 3: Fica na dúvida por meses, continua pagando parcelas que não consegue manter, e quando decide, já acumulou dívida que corrói o valor da cota.
O problema não é a falta de opções. É a falta de informação concreta para comparar as opções.
Você precisa saber:
- Quanto a sua cota vale REALMENTE no mercado (não o que a administradora diz)
- Quanto você receberia LÍQUIDO em cada cenário (descontando TUDO)
- Quanto tempo levaria para receber em cada um
- Quais descontos são legais e quais são abusivos
Sem esses números, você está apostando no escuro. E apostas custam caro quando o assunto é patrimônio.
O Que a Lei Diz (Sem Juridiquês)
Vamos direto ao ponto: o consórcio é regulado pela Lei 11.795/2008. Ela garante duas portas de saída:
Porta 1: Transferir a Cota (Cessão)
Você encontra alguém que quer comprar sua cota. Essa pessoa assume as obrigações (parcelas restantes) e você recebe dela o valor negociado.
O que a lei exige:
- A administradora precisa aprovar o novo participante (art. 13 da Lei 11.795/2008)
- Deve haver um contrato de cessão formal
- O comprador assume TODAS as condições originais
Vantagem brutal: Você recebe o dinheiro em 30 a 60 dias (assim que a transferência for aprovada).
Desvantagem real: Você quase sempre vende com deságio (recebe menos que o “valor justo” da cota). O mercado pratica descontos de 15% a 25%.
Porta 2: Desistir e Pedir Restituição (Distrato)
Você cancela sua participação. Para de pagar. Continua “dentro” do grupo (pode até ser sorteado), mas não tem mais obrigações.
O que a lei garante (art. 30 da Lei 11.795/2008):
- Restituição em até 30 dias APÓS o encerramento do grupo
- Você continua concorrendo aos sorteios normalmente
- Direito a receber parte do que pagou, com descontos previstos em lei
Vantagem real: Não precisa encontrar comprador. O valor considera tudo que você pagou (antes dos descontos).
Desvantagem brutal: Você pode esperar ANOS para receber (até o grupo encerrar). E sofre múltiplos descontos legais (taxa de administração, multa contratual, fundo de reserva).
⚖️ Leitura Recomendada:
Os Números Que Ninguém Te Mostra
Vamos parar de teoria e ir para o que importa: quanto dinheiro entra na sua conta em cada cenário.
Cenário Real 1: Cliente que Transferiu
Situação: Maria pagou R$ 95.000 em um consórcio de R$ 350.000. Não conseguia mais manter as parcelas de R$ 2.400/mês.
Cálculo da transferência:
- Valor de mercado da cota: R$ 102.000
- Deságio negociado: 18% (R$ 18.360)
- Taxa de transferência: 2% (R$ 2.040)
- Valor líquido recebido: R$ 81.600
- Prazo: 45 dias
O que a Maria fez: Procurou o Teixeira Advogados. Valorizamos a cota dela (destacamos que 27% já estava pago, histórico limpo, grupo contemplando rápido). Conseguimos reduzir o deságio para 15%. Contestamos judicialmente a taxa de transferência (não estava prevista no contrato original). Valor final: R$ 88.900 em 50 dias.
Diferença: R$ 7.300 a mais (9% de ganho apenas com estratégia jurídica).
Cenário Real 2: Cliente que Desistiu
Situação: João pagou R$ 80.000 no mesmo tipo de consórcio. Grupo encerraria em 8 anos.
Cálculo da administradora (restituição):
- Total pago: R$ 80.000
- (-) Taxa de administração (15%): R$ 12.000
- (-) Seguro (5%): R$ 4.000
- (-) Multa contratual (10%): R$ 8.000
- Valor bruto a receber: R$ 56.000
- Prazo: 8 anos
Valor presente (considerando inflação de 4,5% ao ano): R$ 38.200 (é quanto os R$ 56.000 valem em dinheiro de hoje).
O que o João fez: Trouxe o caso para nós. Descobrimos que a taxa de administração estava sendo calculada sobre o crédito total (R$ 350.000), não sobre o valor pago (R$ 80.000) — ilegal segundo o STJ. A multa de 10% não estava prevista no contrato original (abusiva). Entramos com ação de revisão + antecipação de restituição.
Resultado judicial:
- Taxa de administração recalculada: 12% sobre R$ 80.000 = R$ 9.600
- Multa anulada: R$ 0
- Correção monetária pelo IPCA (não pela TR irrisória)
- Restituição antecipada concedida em liminar
- Valor recebido: R$ 74.300 em 14 meses
Diferença: R$ 36.100 a mais que o calculado pela administradora (64% de ganho) e recebeu em 1/7 do tempo.

Comparação Direta: Maria vs. João
| Critério | Maria (Transferência) | João (Restituição Judicializada) |
|---|---|---|
| Valor pago | R$ 95.000 | R$ 80.000 |
| Valor recebido | R$ 88.900 | R$ 74.300 |
| Prazo para receber | 50 dias | 14 meses |
| Taxa de recuperação | 93,6% | 92,9% |
Conclusão: Maria recuperou proporcionalmente mais e em muito menos tempo. Mas João, que inicialmente receberia apenas R$ 38.200 (47,7%), conseguiu 92,9% com estratégia jurídica.
A diferença não foi sorte. Foi ter os números corretos e questionar o que era abusivo.
Quando Transferir Compensa (e Quando Não)
Não existe resposta universal. A matemática depende de 5 variáveis:
Variável 1: Urgência do Dinheiro
Transferir compensa se: Você precisa do dinheiro AGORA (para quitar dívidas com juros altos, evitar perda de bem, cobrir emergência médica).
Desistir compensa se: Você consegue esperar e quer maximizar o valor recuperado (desde que conteste os descontos).
Variável 2: Prazo para Encerramento do Grupo
Regra prática:
- Grupo encerra em até 3 anos? Avalie desistir (prazo tolerável)
- Grupo encerra em 4 a 7 anos? Zona cinzenta (depende do deságio)
- Grupo encerra em 8+ anos? Transferir geralmente compensa (inflação corrói muito o valor futuro)
Variável 3: Percentual Pago da Cota
Transferir compensa se: Você pagou mais de 30% do valor total. Cotas “andadas” têm mercado forte e menor deságio.
Desistir compensa se: Você pagou menos de 20%. O valor é pequeno, o deságio proporcional é maior, e você pode ter sorte no sorteio.
Variável 4: Estado da Cota
Transferir fica difícil se: Você tem parcelas em atraso. Cota inadimplente vale muito menos e a administradora pode recusar a transferência.
Desistir é melhor se: Há pendências que inviabilizam a venda. Na restituição, as parcelas atrasadas são descontadas, mas você ainda recebe o restante.
Variável 5: Descontos Aplicados pela Administradora
Transferir compensa se: Os descontos na restituição ultrapassam 25% do valor pago (comum em contratos antigos com cláusulas abusivas).
Desistir compensa se: Os descontos são legais e ficam abaixo de 20%, E você consegue contestar judicialmente alguns deles.
Os Descontos Que Você Pode (e Deve) Contestar
A administradora vai descontar da sua restituição. Isso é legal. Mas nem TUDO que ela desconta é permitido.
Descontos Legais (Você Não Consegue Reverter)
✅ Taxa de administração: Calculada sobre o valor PAGO (não sobre o crédito total). Limite razoável: 10% a 12%.
✅ Seguro: Já foi consumido (proteção durante sua participação). Geralmente 3% a 5% do valor pago.
✅ Fundo de reserva: Se previsto no contrato e aplicado a todos os consorciados igualmente. Geralmente 2% a 3%.
Descontos Abusivos (Você DEVE Contestar)
❌ Taxa de administração acima de 12%: Jurisprudência do STJ considera abusivo percentual excessivo, especialmente se calculado sobre crédito total.
❌ Multa contratual acima de 10%: CDC veda cláusulas penais excessivas. Limite aceito: 10% do valor pago.
❌ Taxa de desistência/cancelamento: Não existe previsão legal. Se não estava no contrato original, é ilegal.
❌ Retenção do fundo de reserva integral: Consorciado desistente tem direito à devolução proporcional do fundo não utilizado.
❌ Correção monetária pela TR: Taxa Referencial é praticamente zero. Jurisprudência reconhece direito ao IPCA ou INPC.
Exemplo de Contestação Vencedora
Caso: Cliente pagou R$ 120.000. Administradora calculou restituição de R$ 72.000 (40% de descontos).
Descontos aplicados:
- Taxa de administração: R$ 18.000 (15% sobre crédito total de R$ 400.000)
- Multa contratual: R$ 24.000 (20%)
- Seguro: R$ 6.000 (5%)
Nossa contestação:
- Taxa de administração deve incidir sobre R$ 120.000 pagos (não R$ 400.000 do crédito). Base legal: STJ, REsp 1.033.193.
- Multa de 20% é abusiva. CDC art. 51, IV. Limite: 10%.
- Seguro aceito (consumido).
Recálculo correto:
- Taxa de administração: R$ 14.400 (12% sobre R$ 120.000)
- Multa: R$ 12.000 (10%)
- Seguro: R$ 6.000
- Total de descontos: R$ 32.400 (27%)
- Valor a receber: R$ 87.600
Diferença: R$ 15.600 a mais (21,6% de ganho).
Resultado: Administradora aceitou recálculo extrajudicialmente após nossa notificação fundamentada. Cliente recebeu sem precisar entrar com ação.

Nossa Metodologia: 4 Etapas para a Decisão Certa
Quando um cliente chega até nós com essa dúvida, seguimos um protocolo que desenvolvemos ao longo de décadas atuando em Brasília, inclusive com casos no STJ.
Etapa 1: Auditoria Contratual Completa (7 dias)
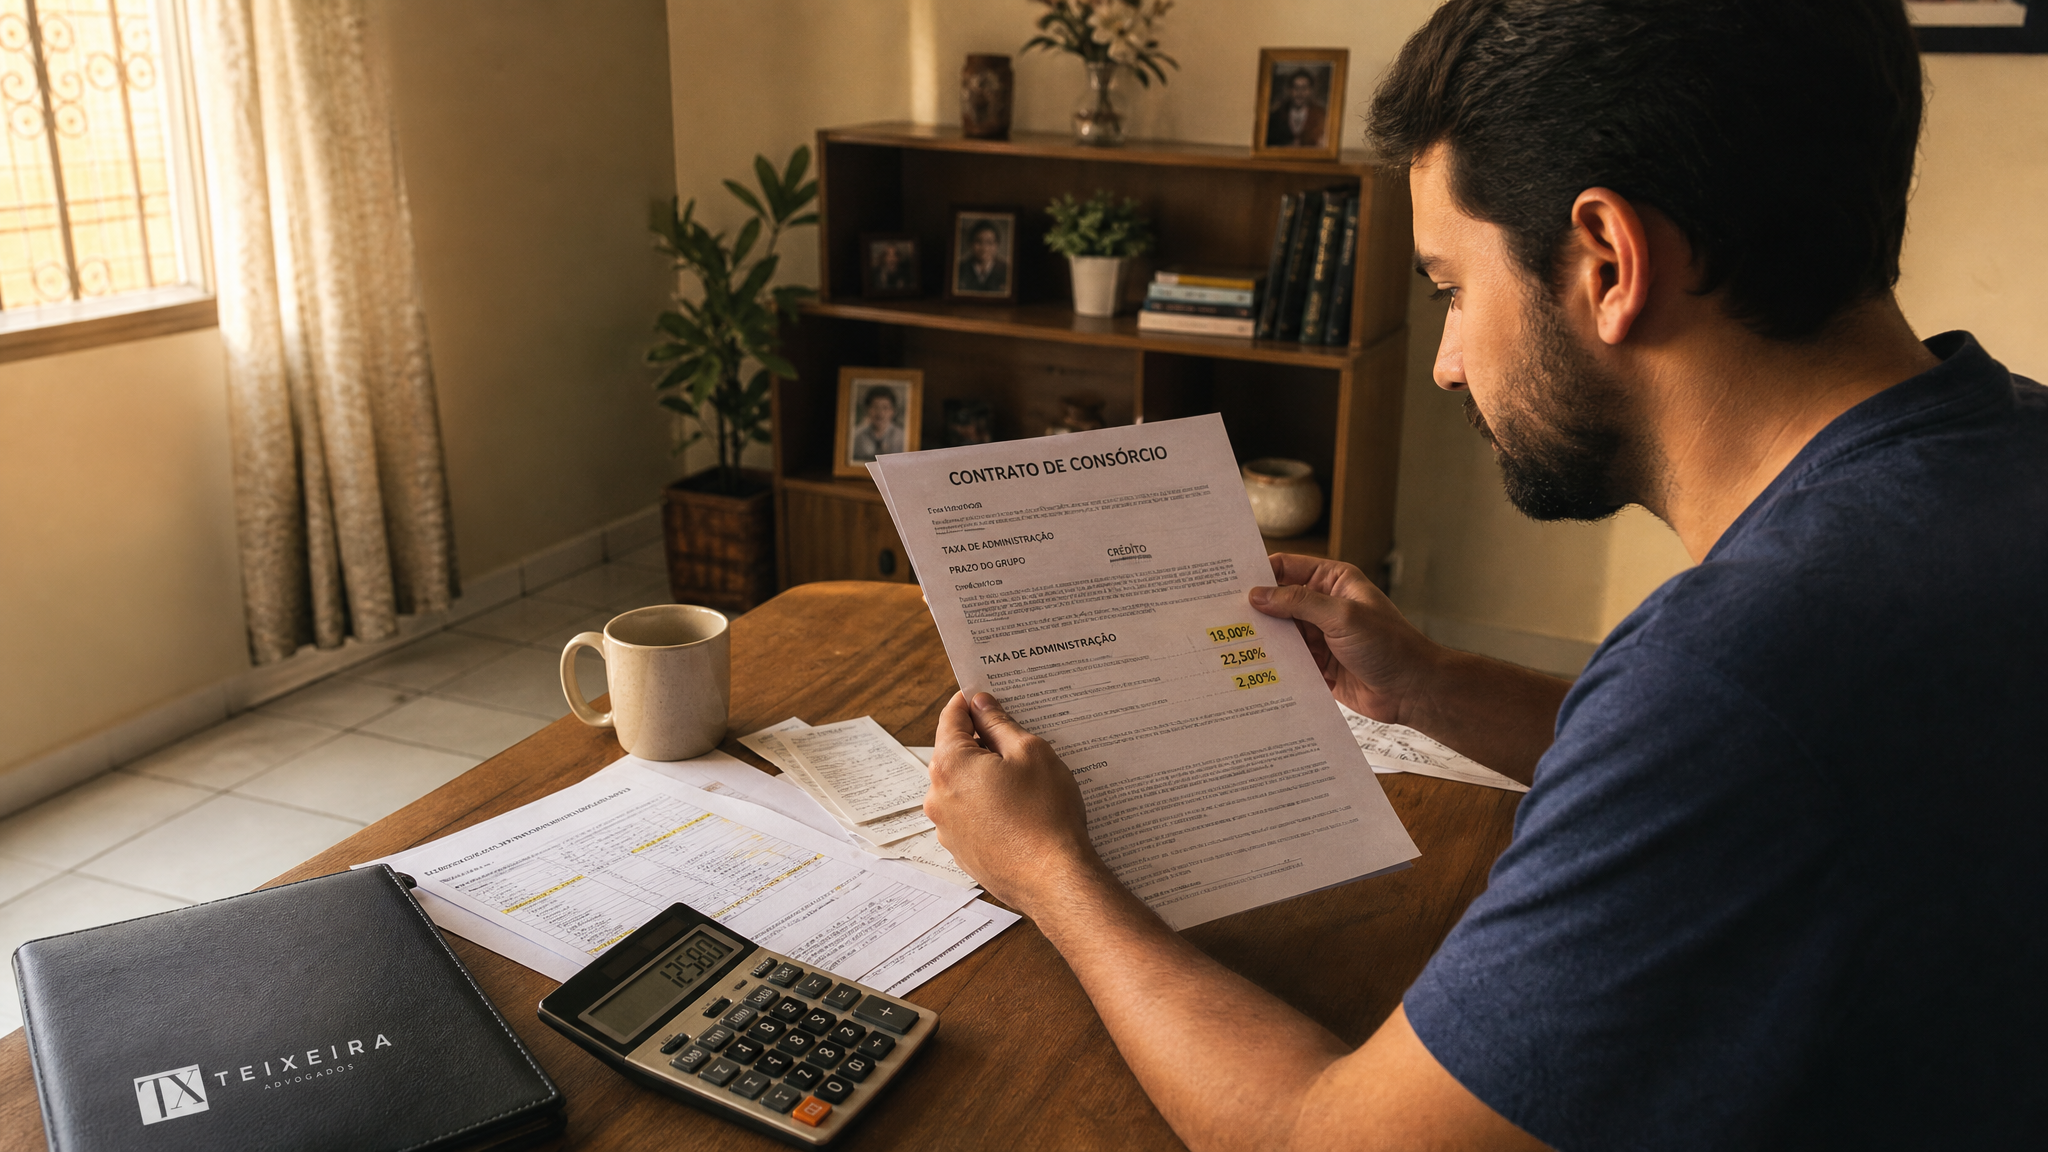
Analisamos seu contrato linha por linha. Não é leitura superficial. É dissecação técnica.
O que buscamos:
- Cláusulas abusivas (multas excessivas, taxas não previstas na Lei 11.795/2008)
- Erro no cálculo da taxa de administração (se está sobre crédito ou sobre parcelas pagas)
- Previsão de descontos adicionais (alguns contratos escondem cobranças em letras miúdas)
- Condições de transferência (se há cláusulas restritivas ilegais)
Documentos que você precisa ter em mãos:
- Contrato de adesão ao consórcio
- Regulamento do grupo
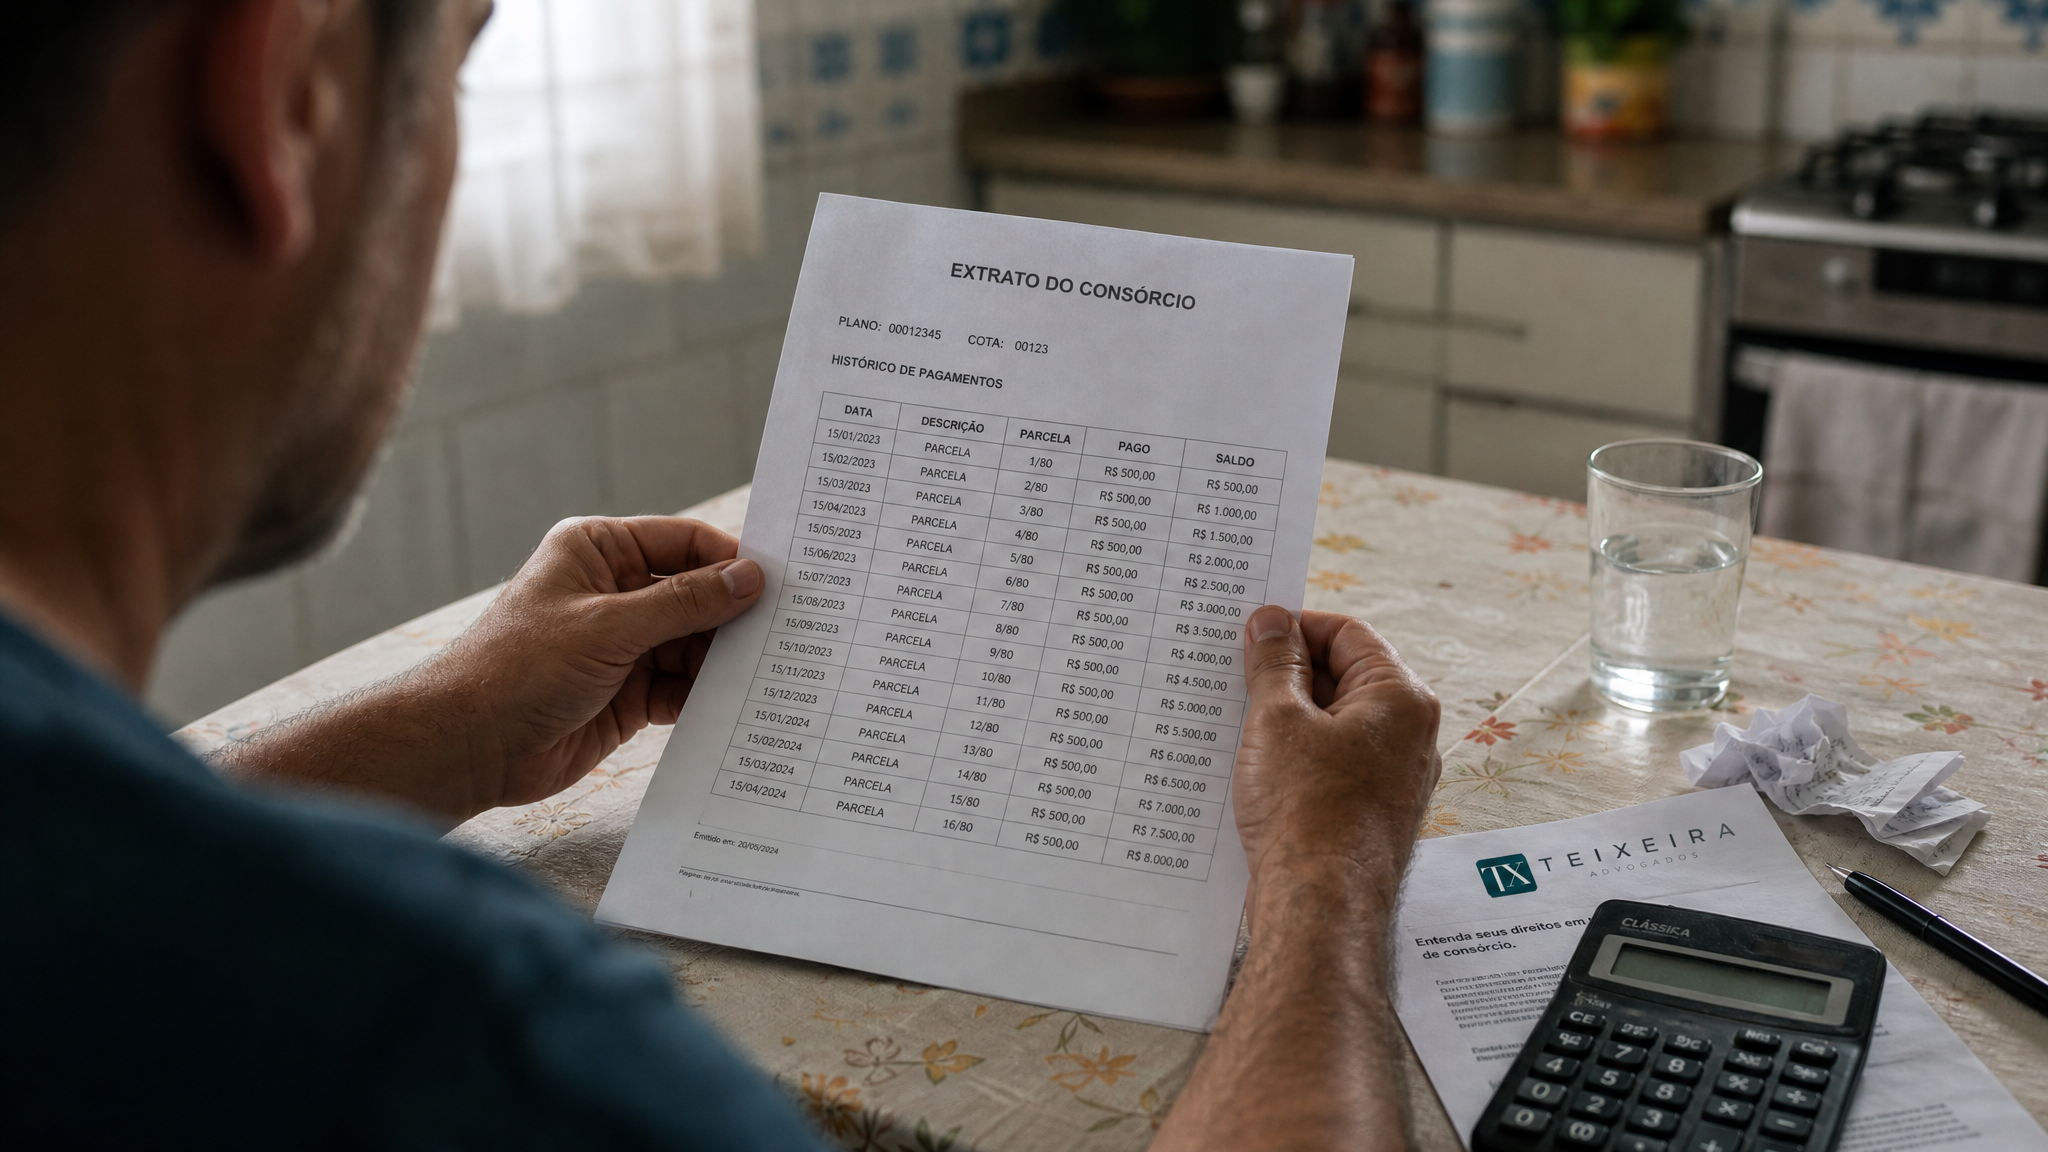
- Extratos de todas as parcelas pagas
- Notificações da administradora
O que já descobrimos em auditorias:
- Cliente pagando taxa de administração de 18% (contrato previa 12%)
- Multa de 25% (ilegal, limite é 10%)
- Taxa de transferência de 3% não prevista no contrato original
- Cláusula de “perda total” em caso de 3 parcelas atrasadas (vedada pelo CDC)
Em 40% dos contratos, encontramos ao menos uma cobrança contestável que aumenta em 15-30% o valor devido ao cliente.
Etapa 2: Cálculo Comparativo em Valores Reais (5 dias)
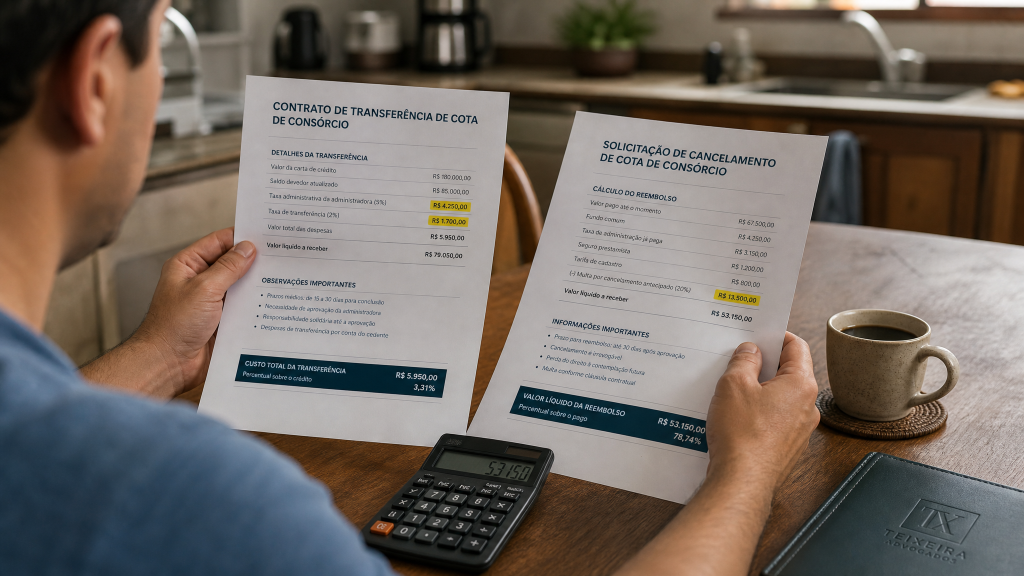
Montamos duas planilhas completas: uma para transferência, outra para restituição. Trazemos tudo a “valor presente” (considerando inflação e custo de oportunidade).
Cenário A: Transferência
- Valor de mercado da cota (pesquisamos em marketplaces e com corretores especializados)
- Deságio médio praticado (varia de 15% a 25%)
- Taxa de transferência (se prevista no contrato)
- Prazo médio de aprovação (30 a 60 dias)
- VALOR LÍQUIDO NA CONTA em X dias
Cenário B: Restituição
- Total pago até hoje
- Descontos legais (taxa de administração correta, seguro, fundo de reserva)
- Descontos contestáveis (multa excessiva, correção pela TR)
- Prazo para encerramento do grupo
- VALOR BRUTO daqui a X anos
- VALOR PRESENTE (descontando inflação)
Comparação direta: Qual cenário preserva mais patrimônio? A diferença justifica o prazo/deságio?
Exemplo de relatório que entregamos:
Cliente: João Silva
Valor pago: R$ 85.000 | Grupo encerra em: 6 anosCENÁRIO TRANSFERÊNCIA:
Valor de mercado: R$ 92.000
Deságio (17%): R$ 15.640
Taxa de transferência: R$ 1.840
Líquido na conta: R$ 74.520 (em 45 dias)CENÁRIO RESTITUIÇÃO (cálculo da administradora):
Total pago: R$ 85.000
Descontos aplicados (32%): R$ 27.200
Valor bruto: R$ 57.800 (em 6 anos)
Valor presente: R$ 44.100CENÁRIO RESTITUIÇÃO (com contestação judicial):
Descontos legais (18%): R$ 15.300
Valor bruto: R$ 69.700
Antecipação em liminar: 18 meses
Valor presente: R$ 66.200RECOMENDAÇÃO: Transferência preserva R$ 8.320 a mais que restituição administrativa, mas R$ 8.320 a menos que restituição judicializada. Como o prazo judicial é incerto, sugerimos: tentar transferência por 60 dias e, se não conseguir comprador/deságio aceitável, judicializar restituição.
Etapa 3: Negociação Estratégica (Se Transferir for Melhor)
Se a matemática indicar transferência, entramos em ação para reduzir o deságio e acelerar o processo.
Como valorizamos sua cota:
- Elaboramos “laudo de valor” destacando vantagens (% pago, histórico limpo, grupo contemplando rápido)
- Preparamos documentação impecável (aumenta confiança do comprador e agiliza aprovação)
- Divulgamos em múltiplas plataformas (Embracon, Banco do Brasil, Itaú, OLX, corretores especializados)
- Negociamos diretamente com compradores sérios (filtramos curiosos e golpistas)
Como blindamos a operação:
- Contrato de cessão com 12 cláusulas de proteção (evita comprador desistir, administradora recusar sem motivo)
- Pagamento condicionado à aprovação formal da administradora
- Acompanhamento diário do processo de transferência
- Contestação judicial imediata se administradora recusar sem fundamento
Resultado médio: Nossos clientes conseguem deságios de 8% a 15% (mercado sem assessoria pratica 18% a 25%). Economia média: R$ 12.000 a R$ 20.000.
Etapa 4: Contestação Judicial (Se Desistir for Melhor)
Se os números indicarem restituição, ou se a transferência não for viável, nós maximizamos o valor recebido e antecipamos o prazo via judicial.
Nossa estratégia processual:
- Contestação de descontos abusivos: Questionamos taxa de administração excessiva, multa acima de 10%, cobranças não previstas.
- Antecipação de tutela: Pedimos restituição imediata (sem esperar encerramento do grupo). Fundamento: onerosidade excessiva, CDC art. 6º, V.
- Correção monetária plena: Exigimos IPCA ou INPC (não TR). Base: jurisprudência consolidada do STJ.
- Inversão do ônus da prova: Administradora precisa comprovar legitimidade de cada desconto. Se não provar, desconto é afastado.
Taxa de êxito:
- Redução de descontos abusivos: 95% (quase sempre há algo contestável)
- Antecipação de tutela: 60-70% (depende da demonstração de urgência)
- Correção pelo IPCA: 80% (jurisprudência favorável)
Ganho médio: Clientes recebem 35-50% a mais que o calculado pela administradora, em 1/5 do tempo.
⚖️ Leitura Recomendada:
Erros Fatais Que Você Não Pode Cometer
Erro 1: Confiar Apenas na Palavra da Administradora
Administradoras têm interesse em reter seu dinheiro o máximo possível. Elas minimizam valores de transferência e maximizam descontos de restituição.
Solução: Exija TUDO por escrito. Não aceite “ligamos para informar”. Peça demonstrativos detalhados, com base legal de cada desconto.
Erro 2: Aceitar o Primeiro Comprador/Valor Oferecido
O mercado de cotas tem margem de negociação. O primeiro interessado sempre oferece o menor val1.
Solução: Divulgue em pelo menos 3 plataformas diferentes. Espere pelo menos 3 propostas sérias. Compare deságios. Negocie.
Erro 3: Assinar Transferência Antes da Aprovação
Você assina a cessão. O comprador paga uma entrada. A administradora recusa. Comprador desiste. Você fica sem cota e sem dinheiro.
Solução: Contrato de cessão deve ter cláusula expressa: “Esta cessão produz efeitos SOMENTE após aprovação formal da administradora. O pagamento integral fica condicionado a tal aprovação.”
Erro 4: Desistir Sem Contestar os Descontos
A maioria aceita passivamente descontos de 30-40%, quando o legal seria 15-20%. Perdem R$ 20.000, R$ 30.000 por falta de questionamento.
Solução: Compare CADA desconto com a Lei 11.795/2008 e o contrato. Conteste formalmente (notificação extrajudicial). Se não corrigirem, judicialize.
Erro 5: Deixar de Atualizar Cadastro Após Desistir
Você desiste. Muda de endereço. É sorteado. Administradora não consegue contatar. Você perde a contemplação.
Solução: Na carta de desistência, atualize endereço, telefone, e-mail. Envie nova atualização sempre que mudar. Confirme recebimento.
Erro 6: Ignorar Prazos Prescricionais
Grupo encerra. Administradora não paga em 30 dias. Você espera 6 anos para cobrar. Prazo prescricional venceu. Perdeu o direito.
Solução: Anote data de encerramento do grupo. Cobre formalmente após 30 dias. Se não pagar, procure advogado IMEDIATAMENTE. Prazo prescricional: geralmente 5 anos.
Quando Vale a Pena Ir para a Justiça
Judicializar não é para todo caso. Você precisa avaliar custo-benefício.
Vale a Pena Processar Quando:
- ✅ A diferença entre valor correto e oferecido ultrapassa R$ 20.000
- ✅ Há descontos claramente abusivos (multa acima de 10%, taxa sobre crédito total)
- ✅ Administradora se recusa a fornecer informações ou cálculos
- ✅ Prazo de restituição é superior a 7 anos
- ✅ Você foi contemplado e a administradora retém o crédito indevidamente
- ✅ Administradora recusou transferência sem justificativa
Geralmente NÃO Vale a Pena Quando:
- ❌ A diferença é inferior a R$ 10.000 (custo-benefício desfavorável)
- ❌ Descontos estão dentro do limite legal e contratual
- ❌ Administradora cumpre prazos e fornece informações completas
- ❌ Há possibilidade real de negociação administrativa
Nosso diferencial: Fazemos análise prévia gratuita de viabilidade. Só recomendamos judicialização quando a matemática é favorável. Se não valer a pena, dizemos isso claramente.
Checklist: Você Está Pronto Para Decidir?
Antes de escolher entre transferir ou desistir, responda:
Sobre Documentação:
- ☐ Tenho o contrato original do consórcio em mãos?
- ☐ Tenho comprovantes de todas as parcelas pagas?
- ☐ Solicitei extrato atualizado da cota?
- ☐ Solicitei demonstrativo de valores para restituição?
- ☐ Solicitei condições e custos de transferência?
Sobre Cálculos:
- ☐ Sei quanto receberia LÍQUIDO na transferência?
- ☐ Sei quanto receberia LÍQUIDO na restituição?
- ☐ Calculei a diferença em valor presente (considerando inflação)?
- ☐ Verifiquei se há descontos abusivos?
Sobre Prazos:
- ☐ Sei quando o grupo encerra?
- ☐ Sei quanto tempo levaria para receber na restituição?
- ☐ Sei quanto tempo levaria na transferência?
Sobre Alternativas:
- ☐ Pesquisei compradores em pelo menos 3 plataformas?
- ☐ Consultei possibilidade de renegociação com a administradora?
- ☐ Avaliei se consigo continuar pagando (mesmo com sacrifício)?
Se você marcou MENOS de 12 itens, NÃO tome a decisão ainda. Você precisa de mais informações. E nós podemos ajudar a reunir todas elas.
Perguntas Que Você Provavelmente Tem
Se eu transferir, pago imposto de renda?
Depende. Se você receber valor INFERIOR ao que pagou (prejuízo), não há ganho de capital, logo não há IR. Se receber MAIS, tecnicamente há ganho de capital tributável a 15%. Mas na prática, a maioria vende com prejuízo (deságio), então não há incidência.
A administradora pode recusar a transferência sem motivo?
Não. Ela pode (e deve) analisar o comprador, mas a recusa precisa ser fundamentada (inadimplência do comprador, restrições cadastrais graves, incompatibilidade com o regulamento). Recusa genérica (“não aprovado” sem explicação) pode ser questionada judicialmente.
Se eu desistir e for sorteado, recebo o bem?
Sim. Consorciado desistente permanece vinculado ao grupo e concorre normalmente. Se contemplado, tem direito ao crédito ou à restituição acrescida do fundo de reserva. Por isso, mantenha cadastro atualizado.
Posso transferir mesmo devendo parcelas?
Tecnicamente sim, mas a administradora pode condicionar aprovação à quitação. Além disso, cota inadimplente vale muito menos. Se você está devendo, avalie primeiro renegociar antes de tentar transferir.
Quanto tempo a administradora tem para aprovar transferência?
Não há prazo legal específico. Na prática, 15 a 45 dias. Se ultrapassar 60 dias sem resposta, notifique exigindo posicionamento em 10 dias. Silêncio pode caracterizar recusa tácita (questionável judicialmente).
Posso dar lance depois de desistir?
Não. Ao desistir, você perde o direito de dar lances (pois não paga mais parcelas). Mas continua concorrendo aos sorteios.
A correção na restituição é pela Selic?
Depende do contrato. Muitos preveem TR (quase zero). Jurisprudência do STJ reconhece direito à correção pelo IPCA ou INPC. Isso pode (e deve) ser questionado judicialmente se a TR causar defasagem significativa.
Se eu morrer antes de receber, minha família recebe?
Sim. Direitos à restituição são transmitidos aos herdeiros. Administradora deve ser notificada. Herdeiros apresentam documentação (certidão de óbito, habilitação de herdeiros ou inventário). Pagamento segue prazo normal.
⚖️ Resumo Estratégico: Teixeira Advogados
- Atenção ao Risco: Decidir entre transferir ou desistir sem os números corretos pode custar R$ 20.000, R$ 40.000 ou mais. A administradora não vai te mostrar a conta real — ela tem interesse em reter seu dinheiro o máximo possível.
- A Solução Legal: Auditamos seu contrato, calculamos os dois cenários em valor presente (considerando inflação e prazos), contestamos descontos abusivos e negociamos transferências com deságio mínimo. Se necessário, antecipamos restituição via judicial em 1/5 do tempo.
- Seu Próximo Passo: Compare os cenários com nosso time antes de decidir. Análise de viabilidade é gratuita. Você só contrata se a matemática mostrar ganho real.
Transferir ou desistir não é questão de “o que fazer”. É questão de quanto você vai recuperar em cada cenário.
A maioria dos consorciados perde dinheiro não porque escolheu o caminho errado, mas porque não tinha os números corretos para decidir. Aceitaram o cálculo da administradora sem questionar. Venderam para o primeiro comprador que apareceu. Desistiram sem contestar multas abusivas.
Aqui no Teixeira Advogados, com mais de 35 anos de tradição em Brasília, nossa missão é virar essa decisão de cabeça para baixo. Pegamos seu contrato e transformamos juridiquês em matemática. Calculamos o valor REAL de cada opção. Contestamos tudo que for abusivo. Negociamos transferências com deságio mínimo. Judicializamos quando os números justificam.
Você não precisa ser expert em consórcios. Você precisa de quem seja expert por você.
Se você está nessa situação agora, não decida no escuro. Agende uma análise gratuita do seu contrato. Vamos calcular, juntos, qual caminho preserva mais o seu patrimônio. Porque a decisão é sua. Mas os números? Esses nós dominamos.
📞 Entre em contato com o Teixeira Advogados. Compare os cenários antes de perder dinheiro com uma escolha às cegas.