Você Está Prestes a Assinar um Acordo de Sócios e Viu Essas Cláusulas Pela Primeira Vez
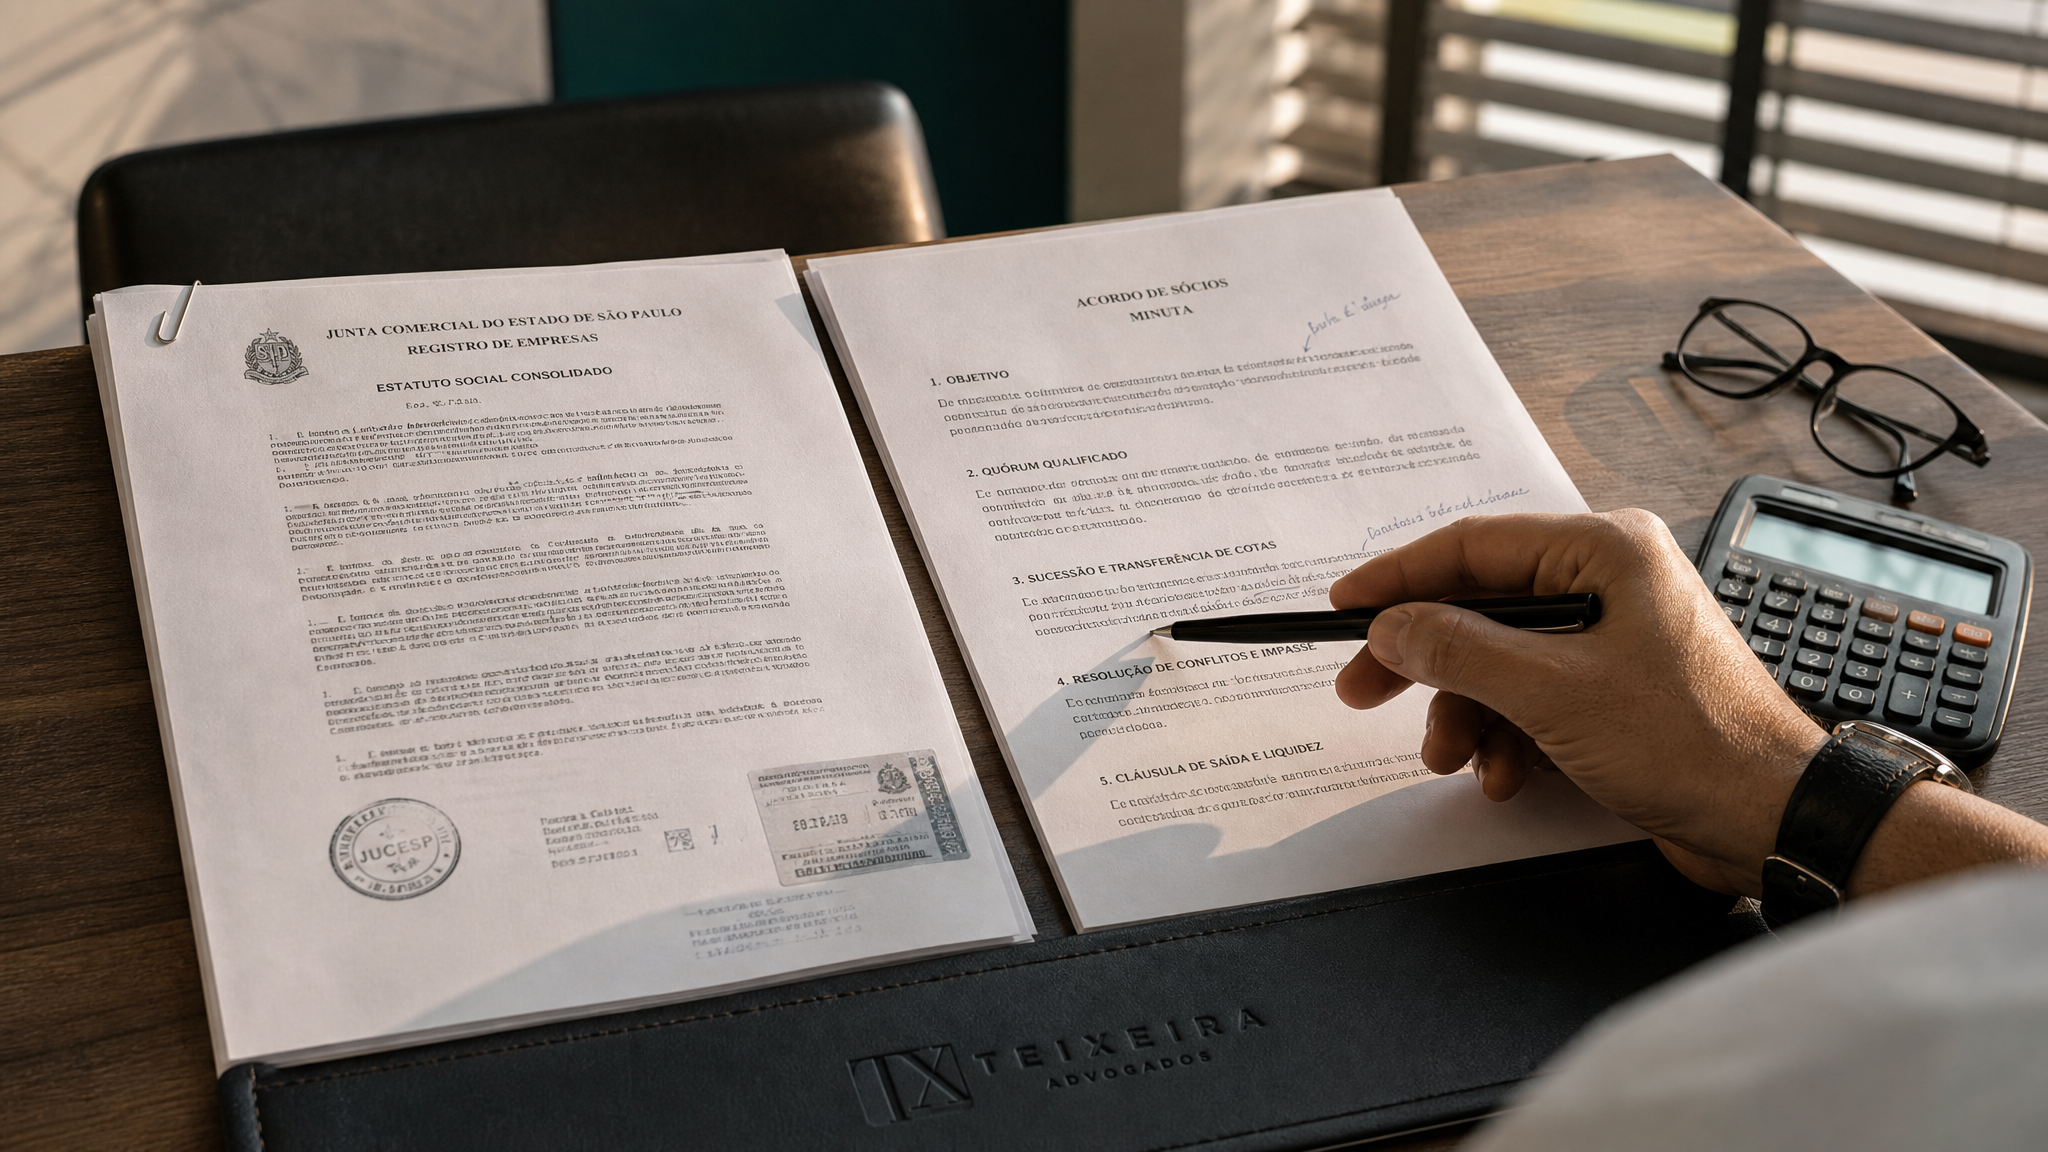
A reunião com o investidor correu bem. O valuation foi negociado, os percentuais acertados, e agora chegou a minuta do Acordo de Sócios. Você abre o documento e se depara com termos como “tag along”, “drag along”, “direito de venda conjunta” e “arrastamento compulsório”.
A dúvida bate imediatamente: isso me protege ou me obriga a vender mesmo sem querer? Você pergunta ao investidor, e a resposta vem genérica: “é padrão de mercado, todos os acordos têm isso”. Mas você sabe que, quando chegar o momento da venda — daqui a 3, 5 ou 7 anos — essas duas cláusulas vão definir se você sai ganhando ou perdendo dinheiro.
E o pior: a hora de negociar é agora. Depois que você assinar, essas regras viram lei entre os sócios. Contestar judicialmente é caro, demorado e, na maioria das vezes, ineficaz.
O Que São Tag Along e Drag Along (E Por Que Elas Definem Seu Futuro na Empresa)
Vamos traduzir para o português claro, sem juridiquês:
Tag Along (direito de venda conjunta) significa que, se o sócio majoritário vender a participação dele, você tem o direito de vender a sua junto, nas mesmas condições. É sua proteção contra ficar “abandonado” na sociedade com um novo controlador desconhecido.
Drag Along (direito de arrastamento) significa que, se aparecer um comprador querendo 100% da empresa, o majoritário pode obrigar você a vender, mesmo que você não queira. É o poder dele de fechar uma operação sem depender do seu consentimento.
Agora vem o detalhe que ninguém explica: essas duas cláusulas não têm formato obrigatório. A Lei das Sociedades Anônimas (Lei 6.404/76) prevê tag along de 80% para acionistas de companhias abertas, mas sua empresa provavelmente é uma sociedade limitada — e aí não existe regra legal. Tudo depende do que for negociado e assinado.
Isso significa que:
- O investidor vai tentar enfraquecer sua tag along (para você não “atrapalhar” uma venda futura)
- O investidor vai tentar fortalecer a drag along dele (para poder vender 100% da empresa sem resistência)
- E você precisa fazer o contrário: ampliar sua proteção na tag along e limitar o poder abusivo da drag along

Tag Along: Como Garantir Que Você Não Fique Preso Na Empresa
Imagine o seguinte cenário real (que acontece com mais frequência do que você imagina):
Seu sócio majoritário, que detém 60% da empresa, recebe uma oferta de um fundo de private equity para comprar a participação dele por R$ 30 milhões. Ele aceita, vende e embolsa o dinheiro. Você, que tem 20% da empresa, acorda no dia seguinte com um novo controlador — que você não escolheu, não conhece e que tem objetivos completamente diferentes dos seus.
O novo controlador muda a gestão, altera a remuneração dos sócios, implementa governança que reduz sua influência e, em 2 anos, você percebe que sua participação perdeu liquidez. Ninguém quer comprar 20% de uma empresa controlada por fundo. Você está preso.
O Que Uma Tag Along Bem Negociada Teria Evitado
Se você tivesse uma cláusula de tag along forte, ao receber a notificação da venda do majoritário, você teria duas opções:
- Vender junto: Ofereceria seus 20% ao mesmo comprador, pelo mesmo preço por quota, recebendo R$ 10 milhões na mesma data
- Permanecer: Escolheria ficar na empresa, mas com o direito de se retirar em até 12 meses, forçando o novo controlador a comprar sua participação pelo valor de mercado
Mas isso só funciona se a sua tag along tiver os seguintes elementos técnicos (que a maioria das minutas de investidor NÃO tem):
Checklist: Sua Tag Along Precisa Garantir
- Gatilho amplo: Não apenas “venda de 100% das quotas”, mas qualquer venda que represente transferência de controle ou percentual superior a 30%
- Percentual integral: Direito de vender a totalidade da sua participação, não “até o limite que o comprador aceitar”
- Preço idêntico: Mesmo valor por quota, sem desconto por “falta de controle”
- Condições idênticas: Mesma forma de pagamento (se o majoritário recebe à vista, você também), mesmas garantias, mesmo prazo
- Notificação efetiva: Mínimo de 30 dias de antecedência, com fornecimento de cópia integral da proposta vinculante
- Direito de due diligence: Possibilidade de avaliar a reputação do comprador antes de decidir
Por que isso importa na prática: Investidores costumam redigir tag along que só funciona “se o comprador concordar em comprar sua parte também”. Tradução: você fica dependendo da boa vontade de um terceiro. Nossa redação inverte isso — o majoritário só pode vender se garantir que você terá a mesma oportunidade, nas mesmas condições, sem depender do comprador.
⚖️ Leitura Recomendada:
Drag Along: Como Evitar Ser Obrigado a Vender Por Preço Vil
Agora vamos para o outro lado da moeda. O investidor majoritário tem um objetivo legítimo: ele não quer que, daqui a 5 anos, quando aparecer um comprador para 100% da empresa, você bloqueie a operação porque “não quer vender agora”.
A drag along existe para resolver esse impasse. E é legítima. O problema é quando ela vem sem limites — permitindo que o majoritário te arraste em qualquer operação, a qualquer preço, com qualquer comprador.
Cenário Real de Abuso (Que Acontece Mais Do Que Deveria)
Sua empresa está passando por dificuldades de caixa. O majoritário, desesperado, recebe uma oferta de um comprador que paga 2x o faturamento anual — metade do valor justo de mercado. A forma de pagamento é 30% à vista e 70% em 7 anos, sem garantias, condicionado a resultados futuros.
Ele aciona a drag along. Você é obrigado a vender. Recebe 30% agora e fica 7 anos torcendo para o comprador não quebrar. Se quebrar, você perde 70% do pouco que já era baixo.
Pior: No contrato de compra e venda (SPA), há uma cláusula dizendo que você responde solidariamente por eventuais passivos trabalhistas e tributários da empresa, sem limite de valor e sem prazo de prescrição. Cinco anos depois, aparece uma autuação fiscal de R$ 2 milhões. O comprador aciona você. Você paga do próprio bolso um valor 3x superior ao que recebeu na venda.
O Que Uma Drag Along Bem Negociada Teria Evitado
Se sua drag along tivesse gatilhos e limitadores objetivos, o majoritário não poderia te arrastar nessa operação. Veja a diferença:
| Versão do Investidor | Nossa Redação Protetiva |
|---|---|
| “Majoritário pode exercer drag along a qualquer tempo” | Só pode ser exercida se: (a) preço mínimo de 6x EBITDA ou R$ 20 milhões; (b) pagamento de no mínimo 70% à vista; (c) saldo garantido por banco ou seguro-garantia |
| “Minoritário dá as mesmas garantias que o majoritário” | Minoritário responde apenas por: titularidade das quotas e inexistência de ônus, limitado ao valor recebido. Não responde por passivos operacionais |
| “Comprador pode ser qualquer pessoa jurídica” | Comprador precisa ser: empresa ou fundo com patrimônio líquido superior a R$ 50 milhões, sem processos de recuperação judicial nos últimos 5 anos |
| “Majoritário pode negociar earn-out e bônus separadamente” | Tratamento igualitário: Se o majoritário receber qualquer valor adicional (consultoria, não-concorrência, earn-out), minoritário recebe proporcional |
Com essas proteções, você só é arrastado em operações objetivamente boas. Se o majoritário quiser vender mal, ele pode — mas sozinho, comprando sua parte pelo valor de mercado antes.

Os Três Erros Que Vão Te Custar Caro (E Como Evitá-Los)
Erro nº 1: Assinar Porque “É Padrão de Mercado”
Não existe “padrão de mercado” em acordo de sócios. Existe a minuta que o investidor apresenta (favorável a ele) e a versão negociada (equilibrada). Investidores profissionais — fundos da ABVCAP, venture capital internacional — esperam que você negocie. Faz parte do jogo.
O que fazer: Exija no mínimo 15 dias para análise jurídica. Contrate advogado especializado em M&A e venture capital (não advogado generalista). Apresente contraproposta fundamentada.
Erro nº 2: Não Simular Cenários Numéricos
A maioria dos empreendedores lê a cláusula, acha que entendeu e assina. Três anos depois, quando a drag along é acionada, descobre que “entender” e “calcular o impacto real” são coisas completamente diferentes.
O que fazer: Peça para seu advogado criar uma planilha com 3 cenários:
- Venda boa: Comprador paga 10x EBITDA, à vista — quanto você recebe, quais garantias você dá, qual seu lucro líquido
- Venda mediana: Comprador paga 5x EBITDA, 50% à vista e 50% em 3 anos — quanto você recebe agora, qual o risco de não receber o saldo
- Venda ruim: Comprador paga 3x EBITDA, 30% à vista e 70% em earn-out — você consegue vetar? Quais suas opções legais?
Essa simulação revela se sua drag along te protege ou te expõe.
Erro nº 3: Não Registrar o Acordo na Junta Comercial
Muitos acordos de sócios ficam “na gaveta” — assinados, mas não levados para registro. O problema é que, na hora da venda, o comprador pode alegar que “o acordo não vale para ele” porque não estava averbado nas quotas.
Resultado: Você tem um direito no papel, mas não consegue exercer na prática. O majoritário vende, você fica de fora, e sua única saída é um processo judicial que leva anos.
O que fazer: Exija que o acordo seja levado para arquivamento na Junta Comercial e que haja averbação na matrícula das quotas. Isso dá eficácia erga omnes — ou seja, vale contra todos, inclusive futuros compradores.
Quando Você Precisa de Advogado Especializado (E Quanto Isso Custa Vs. Quanto Você Perde Sem)
Vamos falar de números reais, porque essa é a única forma de você tomar uma decisão racional:
Custo médio de revisão e negociação de acordo de sócios por advogado especializado: R$ 8 mil a R$ 25 mil (dependendo da complexidade da rodada e do número de investidores).
Custo médio de não ter feito isso:
- Cenário 1 (tag along fraca): Majoritário vende por R$ 50 milhões, você fica de fora. Sua participação de 20% valia R$ 10 milhões na operação, mas agora vale R$ 4 milhões como minoritário sem liquidez. Perda: R$ 6 milhões
- Cenário 2 (drag along sem limites): Você é arrastado em venda por 3x EBITDA quando o mercado paga 7x. Em uma empresa com EBITDA de R$ 5 milhões e sua participação de 15%, você recebe R$ 2,25 milhões em vez de R$ 5,25 milhões. Perda: R$ 3 milhões
- Cenário 3 (garantias ilimitadas no SPA): Você vende por R$ 2 milhões, dá garantias ilimitadas, e 4 anos depois é acionado em R$ 1,5 milhão por passivo trabalhista que nem sabia que existia. Perda: 75% do que recebeu
Agora faça a conta: investir R$ 15 mil em advocacia especializada ou arriscar perder R$ 3 a R$ 6 milhões?
E tem mais: Investidores respeitam quem chega na mesa de negociação com advogado competente. Isso sinaliza que você é sofisticado, que entende do jogo e que não vai aceitar cláusulas abusivas. Frequentemente, a simples presença de uma contraproposta bem fundamentada faz o investidor ceder em pontos que ele nunca cederia para quem assina “no susto”.

O Procedimento Prático: O Que Acontece Quando Você Nos Contrata
Porque uma coisa é entender a teoria. Outra é saber exatamente o que vai acontecer quando você ligar para nosso escritório.
Passo 1: Análise Estratégica (3-5 Dias Úteis)
Você nos envia a minuta do Acordo de Sócios e preenche um questionário estratégico que mapeia:
- Sua participação atual e futura (se houver rodadas subsequentes previstas)
- Seu perfil: fundador operacional, investidor financeiro ou sócio estratégico?
- Seu horizonte de saída: 3 anos, 5 anos, 10 anos ou indefinido?
- Seu objetivo principal: liquidez, controle, proteção patrimonial ou combinação?
Com isso, criamos uma matriz de risco personalizada identificando:
- Cláusulas que precisam ser vetadas (risco alto, impacto alto)
- Cláusulas que precisam ser renegociadas (risco médio, impacto financeiro significativo)
- Cláusulas que podem ser aceitas com ajustes (risco baixo, impacto gerenciável)
Passo 2: Redação da Contraproposta (2-3 Dias Úteis)
Não apresentamos uma “carta de comentários” genérica. Apresentamos uma versão completa do acordo com a redação que defendemos, acompanhada de memorando técnico justificando cada alteração com base em:
- Precedentes de mercado (ABVCAP, LAVCA, associações internacionais de venture capital)
- Jurisprudência arbitral e judicial sobre conflitos societários
- Cláusulas que já negociamos com sucesso em operações similares
Isso muda completamente a dinâmica da negociação. Em vez de você “pedir mudanças”, você apresenta a versão profissional do documento — o que força o investidor a justificar por que ele quer algo diferente (e não o contrário).
Passo 3: Negociação com Contrapartes (1-2 Semanas)
Participamos das rodadas de negociação — seja presencial, por videoconferência ou por troca de minutas. Nossa experiência de 35 anos em Brasília, atuando próximo aos centros de decisão do STJ e tribunais superiores, nos dá uma leitura precisa de até onde cada parte pode ceder sem comprometer seus interesses essenciais.
Negociamos item por item até chegarmos em solução equilibrada. E se o investidor insistir em cláusula abusiva, apresentamos a escolha de forma clara: ou ele cede nesse ponto, ou você tem fundamento jurídico sólido para recusar a operação (e ele sabe que levaria anos e centenas de milhares de reais para tentar te obrigar judicialmente).
Passo 4: Blindagem Pós-Assinatura
Depois que o acordo é fechado, fazemos:
- Arquivamento na Junta Comercial (quando aplicável, em sociedades limitadas)
- Averbação nas matrículas das quotas (para dar eficácia erga omnes)
- Criação de anexo com exemplos numéricos (para evitar disputas futuras sobre “interpretação” das cláusulas)
- Implementação de cláusula arbitral específica (para resolver conflitos em 6-12 meses em vez de 5-10 anos no Judiciário)
- Sistema de alertas para eventos societários (notificações automáticas se houver entrada de novo investidor, mudança de controle etc.)
⚖️ Leitura Recomendada:
Por Que Tag Along e Drag Along Não São “Cláusulas Técnicas” — São Munição Negocial
Existe uma ilusão perigosa no mundo do empreendedorismo: a ideia de que “advogados só cuidam de processos”. Que o papel da advocacia é defensivo, reativo, corretivo.
Não é.
No Teixeira Advogados, tratamos tag along e drag along como ferramentas de negociação — não como “termos jurídicos que alguém precisa explicar”. Porque a verdadeira batalha não acontece no tribunal. Acontece na sala de reunião, 3 a 5 anos antes de qualquer conflito, quando você está assinando o acordo.
Se você assinar mal, não importa quantos advogados contratar depois — suas opções serão limitadas, caras e incertas. Se você assinar bem, você dorme tranquilo sabendo que, quando chegar a hora da venda (e ela sempre chega), você estará protegido.
O Que “Assinar Bem” Significa Na Prática
Significa que, daqui a 4 anos, quando seu sócio majoritário aparecer com uma oferta de compra:
- Você não vai descobrir que sua tag along “só funciona se o comprador concordar”
- Você não vai ser arrastado por um preço 50% abaixo do mercado
- Você não vai assinar garantias ilimitadas no SPA e acordar 5 anos depois sendo processado
- Você não vai precisar entrar na Justiça às pressas, tentando suspender a operação com medida cautelar
Significa que você vai abrir o e-mail da notificação, ler a oferta e pensar: “Meu advogado já previu isso. Eu sei exatamente quais são minhas opções e quanto vou receber em cada cenário.”
Essa tranquilidade tem preço. E o preço é: investir tempo e advocacia especializada antes de assinar — não depois.
⚖️ Resumo Estratégico: Teixeira Advogados
- Atenção ao Risco: Tag along e drag along mal negociadas podem custar 40-60% do valor da sua participação em uma futura venda. O investidor sempre apresentará a versão que maximiza o poder dele e limita seus direitos — e a hora de reverter isso é antes de assinar, não depois.
- A Solução Legal: Redigimos cláusulas customizadas que ampliam sua tag along (garantindo saída em condições vantajosas) e limitam a drag along (protegendo você de vendas abusivas). Negociamos de igual para igual com investidores, usando precedentes de mercado e fundamentação técnica que eles respeitam. E blindamos o acordo com registro, averbação e cláusula arbitral para executoriedade imediata.
- Seu Próximo Passo: Fale com nosso time antes de assinar com o investidor. Trazemos análise estratégica, redação de contraproposta e negociação em 7-15 dias úteis. Porque proteger sua posição societária agora vale 50x o custo da advocacia.
Não deixe que duas páginas de cláusulas mal redigidas definam o resultado financeiro de anos de trabalho construindo sua empresa. A diferença entre assinar bem e assinar mal pode representar milhões de reais — e a decisão precisa ser tomada nos próximos 15 dias, antes que a minuta vire contrato definitivo.
Entre em contato com o Teixeira Advogados. Mais de 35 anos de experiência em estratégia jurídica empresarial, atuação próxima aos tribunais superiores em Brasília e histórico comprovado em negociações de M&A e venture capital. Porque quando o assunto é proteger sua participação societária, experiência não é luxo — é necessidade.