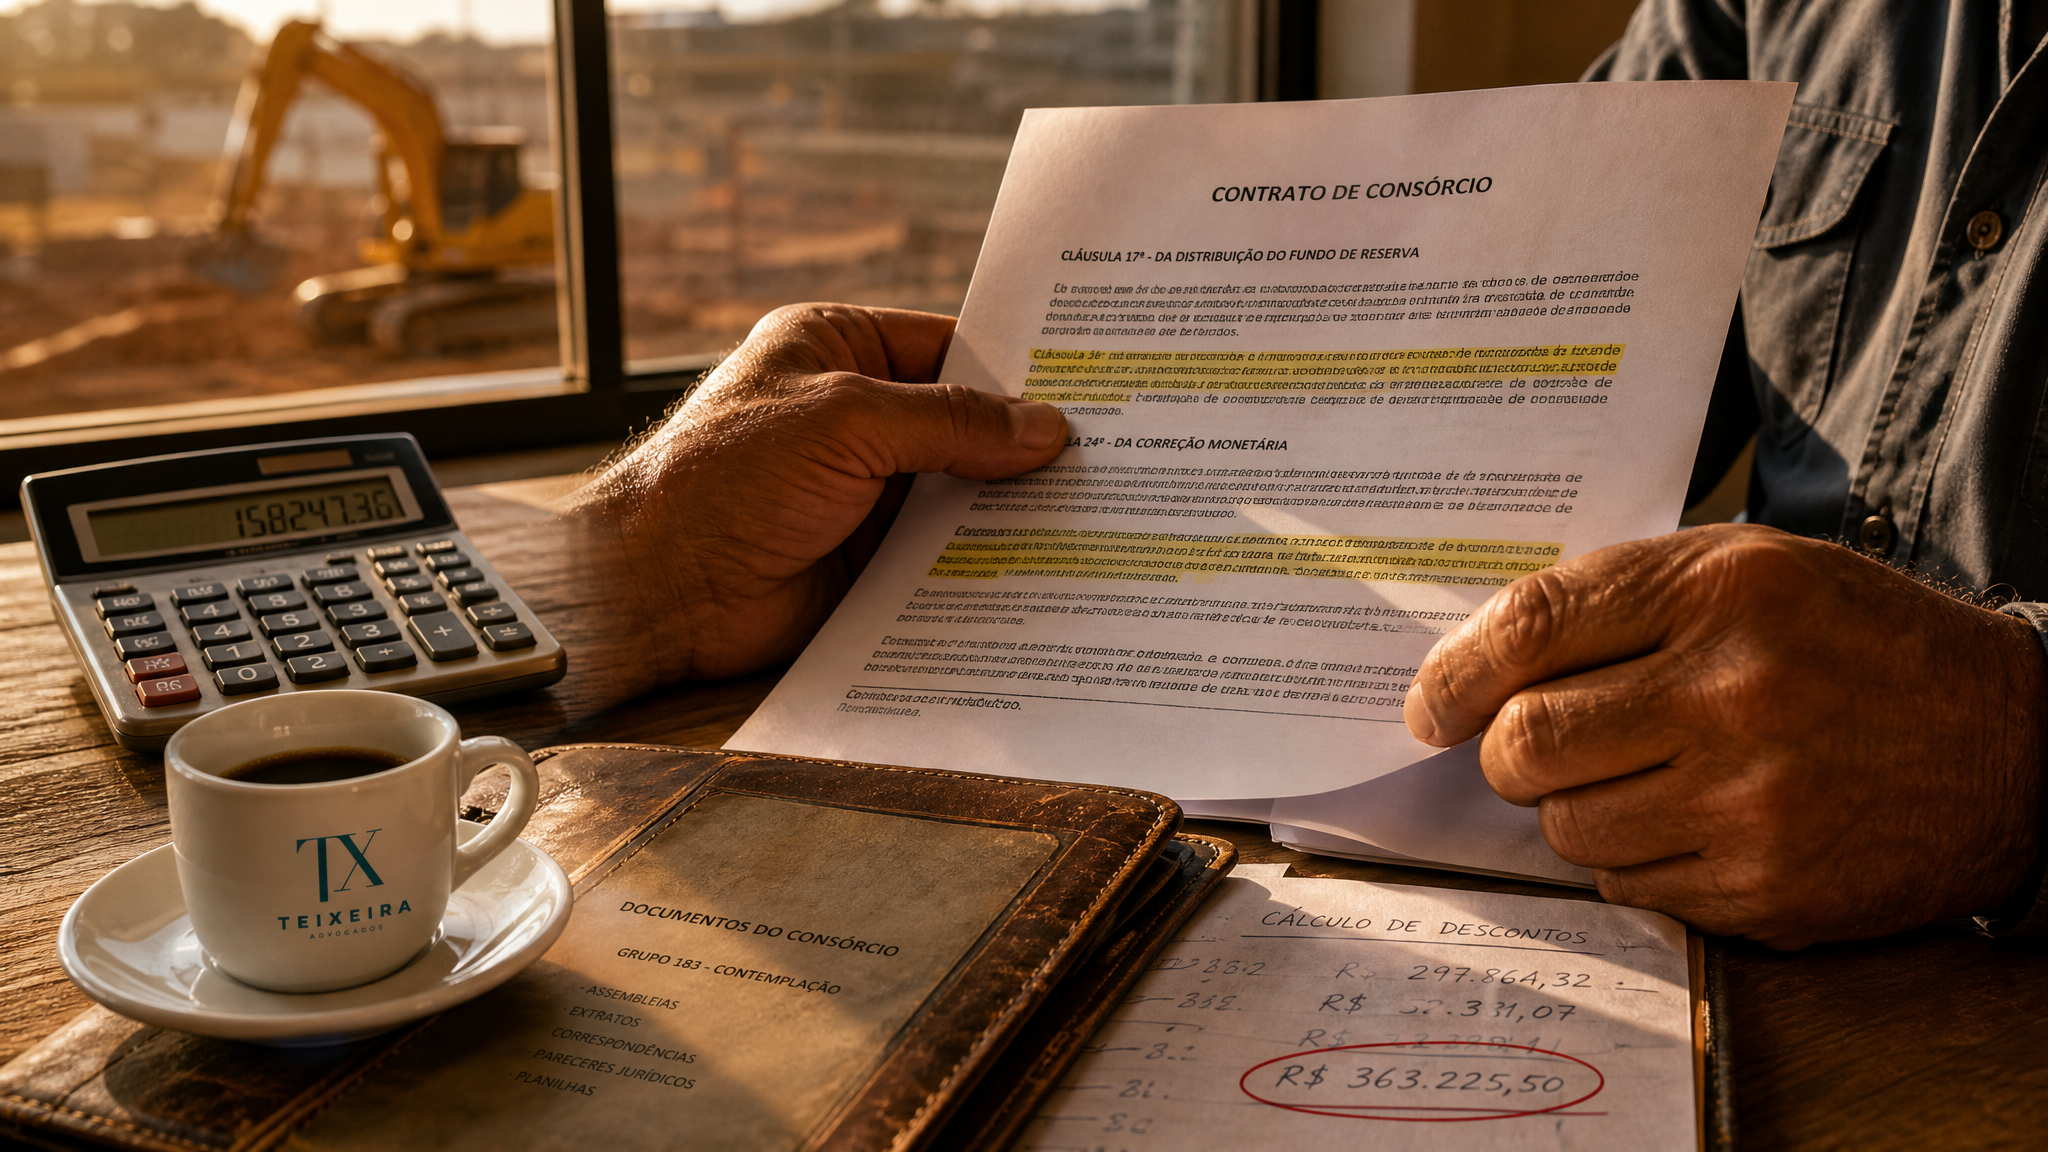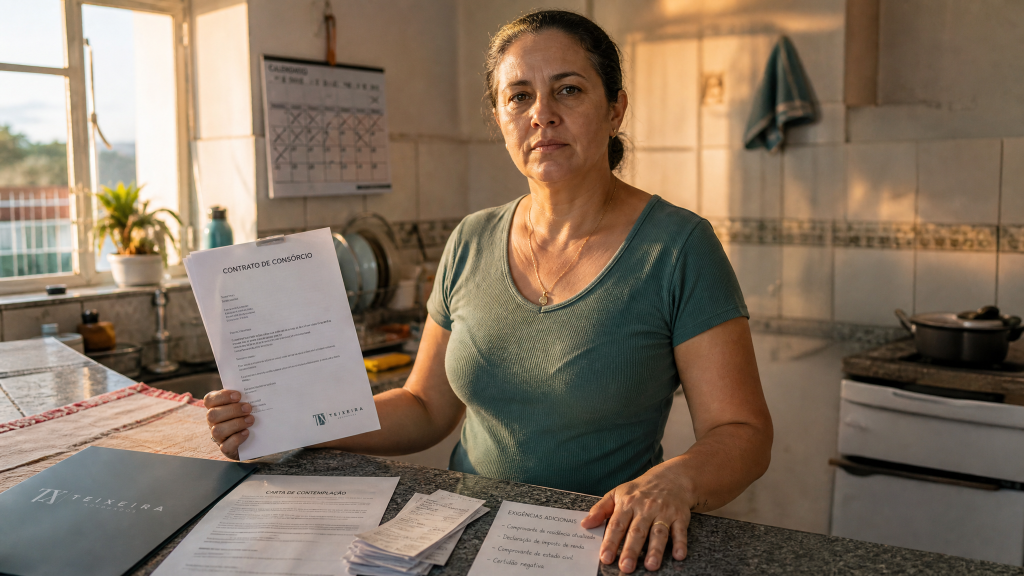
Você esperou meses — talvez anos. Pagou religiosamente todas as parcelas do consórcio. Participou de todos os sorteios. Até que finalmente aconteceu: você foi contemplado. A sensação é de alívio, conquista, realização. Agora é só receber a carta de crédito e realizar o sonho da casa própria, do carro novo, da reforma que a família tanto precisa.
Só que não.
Você envia os documentos solicitados. A administradora pede mais documentos. Você providencia. Nova solicitação. E mais outra. Cada semana surge uma “pendência” diferente: comprovante de renda complementar, declaração de Imposto de Renda de anos anteriores, avalista adicional, garantias que não estavam claras no contrato original. O prazo se arrasta. O vendedor do imóvel cancela a reserva. A taxa de juros do financiamento complementar sobe. Você perde oportunidades concretas.
E a administradora? Sempre com uma justificativa nova, genérica, protocolar. “Estamos analisando.” “Aguarde retorno do departamento de crédito.” “Identificamos pendências na documentação.” Mas nunca dizem exatamente o que está faltando. Nunca apresentam prazo. Nunca assumem responsabilidade pelo atraso.
Por Que a Administradora Trava Sua Carta de Crédito
Existem quatro razões principais pelas quais administradoras de consórcio emperram contemplações legítimas — e nenhuma delas te beneficia:
1. Burocracia Interna Disfuncional
Processos mal estruturados, filas intermináveis de análise, departamentos que não se comunicam. Resultado: seu caso fica semanas parado em “triagem” sem ninguém efetivamente analisar.
2. Proteção Desproporcional ao Grupo
Sob o pretexto de “proteger os demais consorciados”, algumas administradoras estabelecem filtros tão rígidos que travam até contemplações sem risco real. É como usar um canhão para matar uma mosca — só que você é quem paga a conta.
3. Mudança de Critérios Pós-Contemplação
Você entrou no consórcio com determinadas regras contratuais. Depois da contemplação, a administradora “descobre” exigências que não estavam claras antes. Avalistas que não eram obrigatórios viram essenciais. Garantias que não existiam surgem de repente.
4. Má-Fé Velada
Em situações mais graves, o atraso é estratégico: forçar desistências, gerar receita com taxas e juros durante a espera, empurrar o consorciado para aceitar condições desvantajosas ou produtos financeiros adicionais.
O resultado é sempre o mesmo: você fica travado. Pagou. Foi contemplado. Mas não consegue usar seu direito. E cada dia de atraso significa prejuízo financeiro concreto, perda de oportunidades e desgaste emocional que ultrapassa qualquer limite razoável.

O Que a Lei Diz Sobre Consórcio Contemplado
A Lei nº 11.795/2008 regula o sistema de consórcios no Brasil. Junto com o Código de Defesa do Consumidor e as circulares do Banco Central, ela estabelece um princípio cristalino: a contemplação gera para você, consorciado, direito líquido e certo à carta de crédito.
Não se trata de favor. Não é concessão discricionária da administradora. É direito contratual conquistado pelo cumprimento das regras do grupo.
A administradora pode — e deve — exigir documentação e garantias previstas no contrato para proteger os demais consorciados. O que ela não pode fazer:
- Criar exigências não previstas contratualmente
- Formular pedidos genéricos sem apontar precisamente o que está pendente
- Arrastar a análise indefinidamente sem justificativa técnica
- Usar critérios subjetivos ou desproporcionais para negar liberação
- Alterar, após a contemplação, os requisitos que já estavam estabelecidos quando você entrou no grupo
Quando a administradora age assim, ela comete falha na prestação do serviço (CDC, art. 14) e abuso de direito (Código Civil, art. 187). E isso gera consequências jurídicas concretas, imediatas e mensuráveis.
Jurisprudência: Os Tribunais Estão do Seu Lado
O Tribunal de Justiça do Distrito Federal já consolidou entendimento: negativa injustificada de concessão de carta de crédito após contemplação configura falha na prestação do serviço (Informativo nº 330/2016).
O TJMG garantiu liberação de carta de crédito de R$ 38.990,00 e fixou danos morais quando a administradora alegou genericamente “incapacidade financeira” sem demonstrar critérios objetivos.
O TJMT condenou administradora por atraso superior a dois anos, determinando restituição em dobro de valores indevidos e danos morais de R$ 12.000,00.
E o Superior Tribunal de Justiça consolidou: a administradora pode exigir documentação contratualmente prevista, mas não pode postergar indefinidamente nem criar exigências sem fundamento.
Traduzindo: a lei está do seu lado. A jurisprudência também. O que falta é pressão técnica, juridicamente qualificada, sobre a administradora.
⚖️ Leitura Recomendada:
Os Prejuízos Reais de Cada Dia de Atraso
Enquanto você espera — passivamente, acreditando que “vai resolver” —, os danos se acumulam:
Prejuízo Financeiro Direto:
- Aluguel que você continua pagando (quando a carta seria para compra de imóvel próprio)
- Prestação de financiamento antigo que permanece ativa
- Valorização do bem desejado — a casa que custava R$ 350 mil agora está R$ 380 mil
- Diferença de taxa de juros se você precisar recorrer a financiamento alternativo
- Taxas de administração, seguros e encargos do consórcio que continuam sendo cobrados
Prejuízo de Oportunidade:
- O imóvel ideal é vendido para outro comprador
- O carro sai de linha ou sofre reajuste de tabela
- Condições especiais de negociação (desconto à vista, por exemplo) expiram
- Janela de investimento se fecha (reforma antes de período de chuvas, por exemplo)
Desgaste Emocional:
- Frustração crescente com a sensação de impotência
- Discussões familiares sobre “valeu a pena entrar no consórcio?”
- Ansiedade constante sobre quando — ou se — a situação vai resolver
- Perda de confiança no sistema financeiro e nas instituições
Esses danos não são abstratos. São reais, mensuráveis e juridicamente reparáveis. Mas só se você agir. Porque a administradora não vai, espontaneamente, admitir erro e te indenizar.

Como o Teixeira Advogados Resolve Contemplações Travadas
Nossa atuação segue estratégia cirúrgica, testada em mais de três décadas de prática processual. Não esperamos meses pelo “bom senso” da administradora. Aplicamos pressão técnica imediata, fundamentada em lei e jurisprudência consolidada.
Etapa 1: Notificação Extrajudicial Qualificada
Elaboramos notificação técnica endereçada diretamente à administradora, documentando:
- Data da contemplação e tipo (sorteio ou lance)
- Relação completa de documentos já apresentados (com protocolos)
- Histórico cronológico de exigências formuladas e atendidas
- Configuração jurídica de mora da administradora
- Prazo final (10 a 15 dias úteis) para liberação da carta de crédito
- Advertência clara sobre medidas judiciais cabíveis: tutela de urgência, indenização por danos materiais e morais, multa diária
Por que isso funciona: Muitas administradoras reagem rapidamente quando percebem que o consorciado está representado por advogado especializado e que há risco processual concreto. A notificação demonstra organização, conhecimento técnico e disposição real para judicialização. Em aproximadamente 30-40% dos casos, esta fase já resolve o problema.
Etapa 2: Tutela de Urgência (Liminar Judicial)
Quando a notificação não resolve ou quando o prejuízo é iminente — você está prestes a perder negócio, o bem está em valorização acelerada, o vendedor já deu prazo final — ingressamos imediatamente com ação judicial pedindo tutela de urgência.
Fundamentação jurídica:
Probabilidade do direito: Demonstramos que você foi contemplado, está em dia com as parcelas, entregou toda documentação exigida pelo contrato e a administradora está em mora injustificada.
Perigo de dano: Comprovamos que a demora causa prejuízo concreto, mensurável e urgente. Cada dia sem a carta significa perda financeira ou de oportunidade documentalmente comprovada.
Pedidos na tutela:
- Liberação imediata da carta de crédito
- Fixação de multa diária (astreintes) entre R$ 500 e R$ 2.000 por dia de descumprimento
- Autorização para utilização do crédito independentemente de novas exigências não previstas contratualmente
- Proibição de cobranças adicionais durante período de mora da administradora
Vantagens da tutela: Decisão rápida (entre 48 horas e 15 dias), pressão efetiva sobre a administradora, solução provisória que permite aquisição do bem enquanto o processo principal tramita. Os tribunais de Brasília, Minas Gerais e Mato Grosso têm concedido tutelas quando o atraso ultrapassa 60-90 dias sem justificativa técnica razoável.
Etapa 3: Ação Principal com Reparação Integral
Além da tutela urgente, a ação principal busca reparação completa:
Obrigação de Fazer: Liberação definitiva da carta de crédito, cumprimento do contrato conforme originalmente pactuado, multa diária para forçar cumprimento.
Declaração de Inexigibilidade: Declarar inexigíveis cobranças indevidas surgidas durante o atraso (taxas, seguros, administração) e cláusulas abusivas que permitem exigências genéricas.
Repetição de Indébito: Devolução em dobro de valores cobrados indevidamente durante período de mora da administradora (CDC, art. 42). Isso inclui taxas de administração, seguros e encargos pagos enquanto você esperava injustificadamente.
Danos Morais: Indenização pela frustração, desgaste emocional e violação da legítima expectativa. Precedentes recentes indicam valores entre R$ 8.000 e R$ 15.000 em casos de atraso prolongado. O TJMT fixou R$ 12.000 em situação de atraso superior a dois anos.
Danos Materiais: Prejuízos comprovados documentalmente: aluguel pago durante atraso, valorização mensurável do bem pretendido, diferença de juros em financiamento alternativo, perda de sinal ou oportunidade de compra. Essenciais comprovantes e documentação robusta.
Nossa Tese Jurídica Central
“A contemplação no consórcio gera direito líquido, certo e imediato à carta de crédito, desde que cumpridas as exigências contratuais objetivas. A recusa baseada em critérios genéricos, subjetivos ou exigências sucessivas não previstas no contrato configura falha na prestação do serviço, abuso de direito e mora da administradora, ensejando liberação compulsória do crédito, reparação por danos materiais comprovados e indenização por danos morais quando ultrapassado o limite do mero inadimplemento contratual.”
Essa tese tem sido validada repetidamente pelos tribunais. Não estamos inventando direitos. Estamos fazendo valer direitos que já existem — mas que a administradora prefere ignorar enquanto você não pressiona com fundamento técnico.

O Que Você Precisa Fazer Agora
1. Organize toda a documentação imediatamente:
- Contrato de consórcio completo (todas as páginas, incluindo condições gerais)
- Comprovante de contemplação (carta, e-mail, extrato do grupo)
- Todos os boletos pagos desde o início do grupo
- Protocolos de entrega de documentos à administradora
- E-mails, mensagens de WhatsApp, SMS, cartas trocadas
- Relação cronológica: “dia X enviei documento Y, dia Z pediram documento W”
2. Documente seus prejuízos:
- Está pagando aluguel? Guarde todos os comprovantes
- Perdeu oportunidade de compra? Guarde anúncio, proposta, comprovante de desistência
- O bem valorizou? Imprima anúncios comparativos de preço na data da contemplação e hoje
- Teve custos adicionais? Relate tudo com comprovantes
3. Não aceite exigências verbais: Se a administradora pedir algo, exija por escrito. E-mail serve. Isso cria prova documental.
4. Protocole absolutamente tudo: Nunca entregue documento sem protocolo. Presencial? Peça recibo assinado. Digital? Guarde confirmação de envio e leitura.
5. Continue pagando as parcelas mensais: Não dê à administradora argumento de inadimplência. Mantenha pagamentos rigorosamente em dia.
⚖️ Leitura Recomendada:
O Risco de Esperar Passivamente
Cada mês que você tolera o atraso sem ação formal, três coisas acontecem:
Primeiro: Seus prejuízos financeiros aumentam. O aluguel se acumula. O bem valoriza. A oportunidade se perde definitivamente.
Segundo: A administradora “normaliza” o atraso. Quanto mais tempo você aceita passivamente, mais ela entende que pode continuar protelando sem consequências.
Terceiro: Sua prova enfraquece. Determinados danos ficam mais difíceis de comprovar com o tempo. E se você tolerou meses sem reclamar formalmente, o juiz pode questionar: “Se era tão grave, por que esperou tanto?”
O momento de agir é agora. Não quando você perder mais uma oportunidade. Não quando acumular mais seis meses de aluguel desnecessário. Não quando a frustração virar resignação.
Por Que o Teixeira Advogados
Com mais de 35 anos de atuação estratégica, consolidamos expertise específica em litígios de alto impacto contra instituições financeiras. Nossa localização em Brasília — próxima ao Superior Tribunal de Justiça — nos permite acompanhar de perto a evolução jurisprudencial e antecipar movimentos das cortes superiores.
Diferenciais práticos:
Mapeamento técnico completo: Analisamos cada cláusula do contrato, identificamos pontos de abusividade, comparamos as exigências feitas com as previstas originalmente e construímos cronologia detalhada. Isso nos dá precisão cirúrgica nos pedidos.
Estratégia processual agressiva: Não esperamos meses pela citação. Usamos tutelas de urgência, pedimos prioridade quando cabível, formulamos multas diárias elevadas. A administradora precisa sentir que é mais vantajoso liberar o crédito do que enfrentar o processo.
Relacionamento com perícia: Quando necessário, indicamos assistentes técnicos para avaliar prejuízos materiais, valorização de bens e cálculo de perdas financeiras. Isso fortalece exponencialmente o pedido indenizatório.
Comunicação direta: Você recebe atualizações semanais, entende cada etapa, participa das decisões estratégicas (aceitar acordo ou seguir até sentença, por exemplo) e tem acesso direto aos advogados responsáveis pelo caso. Sem intermediários. Sem respostas automáticas.
Transparência Total: Os Riscos do Processo
Não trabalhamos com promessas irreais. Todo processo judicial envolve variáveis. Aqui estão os riscos principais:
Risco 1 — Tutela de Urgência Negada: Probabilidade baixa se a documentação estiver completa, mas possível. Consequência: você precisa esperar sentença final (6-18 meses). Mitigação: formulamos pedidos alternativos e apelamos imediatamente se necessário.
Risco 2 — Administradora Comprova Pendência Legítima: Probabilidade média se você realmente não entregou algo previsto em contrato. Consequência: juiz nega pedidos até regularização. Mitigação: fazemos análise prévia rigorosa; só recomendamos judicialização quando há base sólida.
Risco 3 — Danos Morais Negados ou Valor Baixo: Probabilidade média (depende do juiz e das circunstâncias). Consequência: você não recebe indenização ou recebe menos do que esperado. Mitigação: dano moral é “plus”; o principal é liberar a carta de crédito.
Risco 4 — Processo Demorado: Probabilidade média (depende da Vara, complexidade). Consequência: solução definitiva pode levar 1-2 anos. Mitigação: por isso priorizamos tutela de urgência, que resolve em dias ou semanas.
Risco 5 — Custas Processuais e Honorários: Probabilidade baixa se você vencer. Consequência: se perder totalmente (raro), pode pagar custas e honorários da parte contrária. Mitigação: avaliação técnica prévia rigorosa; só indicamos judicialização quando fundamento é robusto.
O Que Acontece Quando Você Contrata o Escritório
Primeiras 48 horas: Análise completa da documentação, identificação de pontos de pressão, definição de estratégia (extrajudicial ou judicial imediato).
Dias 3-10: Elaboração e envio de notificação extrajudicial qualificada ou, se urgente, protocolo de ação judicial com pedido de tutela.
Dias 10-30: Acompanhamento de resposta da administradora ou decisão liminar do juiz. Negociação de acordo se administradora ceder. Recursos se decisão inicial for desfavorável.
Meses 1-6: Tramitação processual, audiências se necessário, perícia se houver danos materiais complexos, acompanhamento semanal com você.
Definição: Liberação da carta (via acordo ou sentença), execução de multas se aplicável, recebimento de indenizações quando deferidas.
Durante todo o processo, você tem acesso direto ao advogado responsável. Nenhuma decisão estratégica é tomada sem sua participação. Você não é número de processo — é cliente com nome, história e objetivo claro.
⚖️ Resumo Estratégico: Teixeira Advogados
- Atenção ao Risco: Cada mês de espera passiva significa prejuízo financeiro acumulado (aluguel, valorização do bem, oportunidades perdidas), enfraquecimento da sua prova jurídica e normalização do atraso pela administradora. O que poderia resolver em semanas se torna problema de anos.
- A Solução Legal: Notificação extrajudicial técnica para pressão imediata, tutela de urgência quando necessário para liberação compulsória da carta de crédito em dias, e ação principal com pedidos de indenização por danos materiais comprovados e morais. A lei e a jurisprudência estão consolidadas a seu favor — falta apenas pressão juridicamente qualificada.
- Seu Próximo Passo: Fale agora com um advogado sobre sua contemplação. Análise inicial gratuita em até 48h úteis. Traga contrato, comprovante de contemplação e histórico de exigências. Você terá diagnóstico técnico e plano de ação personalizado.
Consórcio contemplado não é promessa vaga de instituição financeira. Não é “benefício” que a administradora concede quando quer. É direito contratual líquido, certo e imediato — conquistado por você ao pagar cada parcela, participar de cada sorteio, cumprir cada regra do grupo.
Se a administradora está travando sua carta com exigências genéricas, sucessivas e sem fundamento contratual, ela está cometendo falha na prestação do serviço. E você tem todo o amparo legal para exigir solução imediata, além de reparação pelos prejuízos já causados.
Não espere perder mais uma oportunidade. Não acumule mais meses de aluguel desnecessário. Não aceite que seu direito vire favor negociável. Fale agora com o Teixeira Advogados e retome o controle da sua contemplação. Porque depois de tanto esforço para conquistar aquela carta de crédito, você merece — e tem o direito legal de — finalmente usá-la.