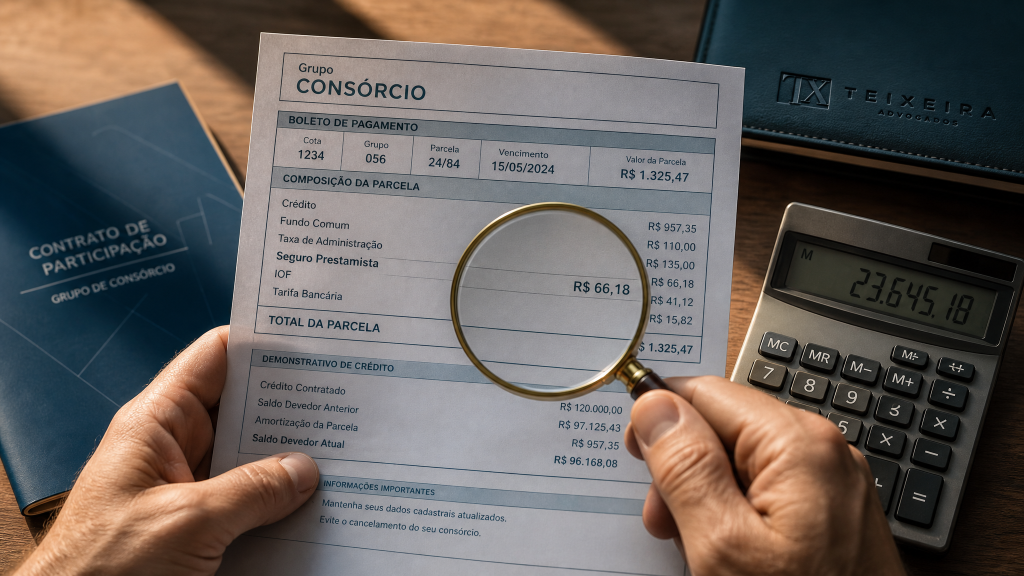
Você fechou um consórcio de imóvel com o sonho de conquistar a casa própria. Assinou os documentos, começou a pagar as parcelas e, meses depois, ao revisar o boleto com atenção, descobriu algo estranho: há uma cobrança de seguro prestamista embutida no valor mensal. Você não se lembra de ter contratado isso. Ninguém te ofereceu alternativas. E o pior: ninguém te deu a opção de recusar.
Essa descoberta traz uma sensação de traição. Afinal, você confiou na administradora do consórcio, pagou em dia, e agora percebe que está financiando um produto que nunca pediu. A dúvida que não sai da cabeça é: isso é legal? Posso questionar? Vou conseguir meu dinheiro de volta?
A resposta direta: sim, você pode questionar. E em muitos casos, essa prática configura o que a lei chama de venda casada — uma conduta expressamente proibida pelo Código de Defesa do Consumidor. Mas nem todo seguro em consórcio é ilegal. O diabo está nos detalhes contratuais.
Neste artigo, vamos te mostrar exatamente como identificar se você é vítima de venda casada, quais são seus direitos, e o caminho mais seguro para recuperar os valores pagos indevidamente — em alguns casos, com devolução em dobro.

O Que é Venda Casada e Por Que é Proibida
Venda casada acontece quando uma empresa condiciona a venda de um produto ou serviço à aquisição obrigatória de outro. No contexto do consórcio de imóvel, isso ocorre quando a administradora exige que você contrate um seguro específico para poder participar do grupo.
O Código de Defesa do Consumidor é cristalino sobre isso:
Art. 39, I do CDC: É vedado ao fornecedor condicionar o fornecimento de produto ou de serviço ao fornecimento de outro produto ou serviço, bem como, sem justa causa, a limites quantitativos.
Traduzindo: você tem o direito de escolher se quer ou não contratar um seguro. A administradora não pode te obrigar a aceitar um produto adicional só porque você está aderindo ao consórcio.
A razão dessa proibição é simples: proteger sua liberdade de escolha e evitar abusos econômicos. Quando você é forçado a comprar algo que não precisa ou não quer, há uma violação direta da sua autonomia como consumidor.
Por Que as Administradoras Fazem Isso?
A resposta é financeira. Ao “casar” o seguro com o consórcio, a administradora:
- Recebe comissões da seguradora — quanto mais apólices vender, maior o lucro
- Dilui o custo do seguro na parcela mensal — você mal percebe o valor separado
- Dificulta a comparação de preços — você não consegue contratar um seguro mais barato em outra seguradora
O problema é que essa prática, embora lucrativa para a administradora, viola frontalmente seus direitos como consumidor.
⚖️ Leitura Recomendada:
Quando o Seguro no Consórcio Configura Venda Casada
Nem toda cobrança de seguro em consórcio é ilegal. Existem situações em que a contratação é válida. A diferença está em como esse seguro foi oferecido e contratado.
Vamos aos critérios práticos que caracterizam a venda casada:
✅ Sinais de Que Você é Vítima de Venda Casada
1. O seguro era obrigatório
Você não teve opção de recusar. A administradora condicionou sua entrada no consórcio à aceitação do seguro.
2. Não existe documento separado de contratação do seguro
O seguro estava “escondido” nas condições gerais do consórcio, sem proposta autônoma para você assinar.
3. Faltou transparência e informação clara
Ninguém explicou que você estava contratando um seguro adicional. O valor apareceu “embutido” na parcela, sem destaque.
4. Você não pôde escolher outra seguradora
A administradora não ofereceu alternativas. Era “pegar ou largar” com a seguradora indicada por ela.
5. A parcela do consórcio já incluía o seguro desde o início
Não houve oferta posterior. O seguro veio “no pacote”, sem que você pudesse avaliar se precisava ou não.
Se você identificou dois ou mais desses sinais, há forte indício de venda casada. E isso significa que você tem direito de questionar essa cobrança.
⚠️ Quando a Contratação Pode Ser Válida
Por outro lado, existem casos em que a cobrança do seguro é legítima:
- Você assinou uma proposta de seguro separada — com discriminação clara de cobertura, valor e seguradora
- A administradora ofereceu alternativas — você pôde escolher entre diferentes seguradoras ou coberturas
- Houve liberdade real de recusa — você poderia ter entrado no consórcio sem o seguro
- As informações foram claras desde o início — o corretor explicou que o seguro era opcional e detalhou as condições
Nesses casos, a contratação respeita a legislação. Mas, na prática, a maioria dos consorciados nunca teve essa liberdade de escolha.

O Que Diz a Justiça Sobre Seguro em Consórcio
A jurisprudência brasileira já consolidou entendimento sobre essa questão. O Superior Tribunal de Justiça (STJ), no julgamento do Tema 972, estabeleceu que:
“O consumidor não pode ser compelido a contratar seguro com a instituição financeira ou com seguradora por ela indicada.”
Esse precedente é fundamental porque vincula todos os tribunais do país. Em outras palavras: se você foi obrigado a contratar o seguro, a prática é ilegal, e você tem direito à restituição dos valores.
Decisões dos Tribunais Estaduais
Tribunal de Justiça do Piauí (TJPI):
Reconheceu venda casada em caso de seguro embutido em consórcio de imóvel, determinando devolução em dobro dos valores pagos indevidamente.
Tribunal de Justiça do Distrito Federal (TJDFT):
Decidiu que, quando há proposta autônoma de seguro assinada pelo consumidor, não há venda casada. O ônus de provar a compulsoriedade é do consumidor.
Tribunal de Justiça do Pará (TJPA):
Considerou abusivo o seguro prestamista contratado sem transparência e sem opção de recusa, garantindo restituição dos valores e eventual indenização por danos morais.
A lição que tiramos desses julgados: a prova é fundamental. Se você tem a documentação correta, suas chances de êxito são altas.
Seus Direitos Como Consorciado
Quando a venda casada é configurada, você tem direito a:
1. Restituição dos Valores Pagos
Todo o dinheiro que você gastou com o seguro indevido deve ser devolvido. E, dependendo do caso, essa devolução pode ser em dobro, conforme o art. 42 do CDC:
Art. 42, parágrafo único do CDC: O consumidor cobrado em quantia indevida tem direito à repetição do indébito, por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais.
Isso significa: se você pagou R$ 80/mês de seguro por 3 anos (R$ 2.880), você pode ter direito a receber R$ 5.760 de volta.
2. Cancelamento Imediato do Seguro
O seguro deve ser cancelado sem qualquer ônus ou penalidade. E você deve continuar no grupo de consórcio normalmente, sem retaliação.
3. Indenização por Danos Morais (Em Casos Específicos)
Quando há má-fé comprovada da administradora, cobrança prolongada mesmo após reclamação, ou abalo emocional significativo, cabe indenização por danos morais.
Os valores variam entre R$ 3.000 a R$ 10.000, dependendo da gravidade e das circunstâncias do caso.
4. Correção Monetária e Juros
Os valores devolvidos devem ser corrigidos pela inflação (IPCA) desde a data de cada pagamento, além de juros de 1% ao mês.
⚖️ Leitura Recomendada:
Como Comprovar a Venda Casada
A chave para o sucesso da sua ação está na documentação. O STJ e os tribunais estaduais deixam claro: quem alega a venda casada precisa provar.
Aqui está o que você precisa reunir:
Documentos Essenciais
- Contrato de consórcio completo — incluindo todas as páginas, anexos e condições gerais
- Regulamento do grupo de consórcio — onde geralmente estão as cláusulas sobre seguros obrigatórios
- Proposta de adesão ao consórcio — o documento que você assinou ao entrar no grupo
- Extratos ou boletos das parcelas — mostrando a cobrança discriminada do seguro
- Documento de contratação do seguro (se existir) — proposta, apólice ou qualquer papel específico sobre o seguro
Evidências Complementares
- E-mails ou mensagens trocadas com a administradora ou corretor
- Gravações de ligações (se você tiver autorização para gravar)
- Prints de telas do site ou aplicativo do consórcio
- Testemunhas que estavam presentes no momento da contratação
Com esses documentos, nossa equipe faz uma auditoria contratual forense para identificar contradições, cláusulas abusivas e ausência de instrumento autônomo de seguro.

O Que Fazer Se Você Descobriu a Cobrança Indevida
Agora que você entende seus direitos, o próximo passo é agir estrategicamente. Há duas vias possíveis:
Via 1: Tentativa Extrajudicial
Antes de partir para o processo judicial, sempre recomendamos tentar a resolução extrajudicial. Isso economiza tempo e dinheiro.
Passo 1: Envie uma notificação qualificada à administradora do consórcio, exigindo:
- Cancelamento imediato do seguro
- Restituição de todos os valores pagos indevidamente
- Prazo de 30 dias para resposta
Passo 2: Registre reclamação no BACEN (se aplicável) e no Procon.
Passo 3: Negocie um acordo. Muitas administradoras preferem resolver amigavelmente para evitar processos.
Prazo médio de resolução: 60 a 120 dias.
Via 2: Ação Judicial
Se a administradora ignorar a notificação ou recusar-se a devolver os valores, partimos para a via judicial.
Tipo de ação: Ação de repetição de indébito c/c pedido de danos morais e tutela de urgência.
Pedidos principais:
- Reconhecimento da venda casada
- Nulidade da cláusula de seguro
- Restituição em dobro dos valores (art. 42, CDC)
- Cancelamento definitivo do seguro
- Indenização por danos morais (quando aplicável)
Prazo médio: 12 a 24 meses até sentença definitiva.
Medidas Cautelares (Liminar)
Em casos urgentes, podemos pedir ao juiz uma liminar para:
- Suspender imediatamente a cobrança do seguro nas próximas parcelas
- Impedir a exclusão do grupo de consórcio
- Evitar a negativação do seu nome
Essas medidas são concedidas em 7 a 15 dias após o ajuizamento da ação.
Riscos de Não Agir e Prazos Legais
Ignorar a cobrança indevida traz consequências financeiras e jurídicas:
Risco 1: Perda Financeira Contínua
A cada mês que passa, você continua pagando pelo seguro que nunca contratou. Um exemplo prático:
- Seguro de R$ 80/mês
- Consórcio de 120 meses (10 anos)
- Total pago indevidamente: R$ 9.600
- Com devolução em dobro: R$ 19.200
Quanto mais você espera, mais dinheiro sai do seu bolso.
Risco 2: Prescrição
O prazo para questionar cobranças indevidas em relação de consumo é de 5 anos (art. 27, CDC). Após esse prazo, você perde o direito de buscar a restituição dos valores mais antigos.
Exemplo: Se você começou a pagar o seguro em janeiro de 2020 e só questionar em fevereiro de 2025, os valores pagos antes de fevereiro de 2020 estarão prescritos.
Risco 3: Dificuldade de Recuperação Futura
Quanto mais tempo passa, mais difícil fica reunir provas. Documentos se perdem, contratos ficam esquecidos, e a memória dos fatos se apaga.
Mitos e Verdades Sobre Questionar o Seguro
❌ Mito 1: “Vou ser expulso do consórcio”
FALSO. Questionar uma cláusula abusiva não é motivo legal para exclusão do grupo. Se houver retaliação, isso configura ato ilícito adicional, gerando direito a indenização.
Nossa equipe inclui em todas as notificações e petições cláusula expressa ressaltando que o questionamento do seguro não afeta sua permanência no consórcio.
❌ Mito 2: “Vou gastar mais com advogado do que vou recuperar”
FALSO. Trabalhamos com honorários baseados em êxito. Isso significa:
- Via extrajudicial: Percentual sobre o valor recuperado (se não recuperar, não paga)
- Via judicial: Combinação de valor fixo acessível + percentual do êxito
- Justiça Gratuita: Para clientes que se enquadram nos critérios legais, solicitamos isenção de custas
Antes de aceitar qualquer caso, fazemos uma análise de viabilidade econômica. Se o custo superar o benefício, orientamos você a não prosseguir.
❌ Mito 3: “Não tenho provas suficientes”
DEPENDE. Se você tem o contrato de consórcio e os boletos, já temos 70% do que precisamos.
Nossa equipe faz uma auditoria forense dos contratos para encontrar indícios de venda casada mesmo em documentação aparentemente “completa”. Além disso, usamos pedidos de exibição de documentos para obrigar a administradora a apresentar toda a documentação da contratação.
✅ Verdade: “A administradora pode aceitar acordo”
VERDADEIRO. Muitas administradoras preferem resolver extrajudicialmente para evitar:
- Custos com advogados e processos
- Criação de precedentes judiciais desfavoráveis
- Exposição negativa da marca
Cerca de 15 a 20% dos casos terminam em acordo extrajudicial, com devolução de 50 a 70% dos valores pagos.
Nossa Estratégia no Teixeira Advogados
Com mais de 35 anos de atuação em Brasília, desenvolvemos uma metodologia específica para casos de venda casada em consórcio:
Etapa 1: Análise Documental Técnica
Solicitamos toda a documentação do consórcio e realizamos uma auditoria contratual para identificar:
- Se havia proposta autônoma de seguro
- Se o regulamento do consórcio condicionava a adesão ao seguro
- Se houve discriminação clara do valor do seguro desde o início
- Se existem cláusulas abusivas que vinculam os dois contratos
Etapa 2: Enquadramento Jurídico
Classificamos o caso em uma de três categorias:
🔴 Venda Casada Configurada
Quando há compulsoriedade clara, falta de documento autônomo, ausência de alternativa. Buscamos:
- Nulidade da cláusula de seguro
- Restituição em dobro dos valores (art. 42, CDC)
- Cancelamento imediato do seguro
- Indenização por danos morais (quando aplicável)
🟡 Caso Intermediário
Quando há proposta de seguro, mas com vícios de consentimento, informação inadequada ou pressão comercial. Buscamos:
- Nulidade por vício de consentimento
- Restituição simples dos valores
- Cancelamento do seguro
🟢 Contratação Válida
Quando há proposta autônoma clara, assinada, com alternativas oferecidas e liberdade de escolha comprovada. Nesses casos, orientamos o cliente sobre a baixa probabilidade de êxito, evitando litígios desgastantes.
Etapa 3: Execução Estratégica
Definido o enquadramento, atuamos em duas frentes:
Fase Extrajudicial (60 a 120 dias):
- Notificação qualificada à administradora
- Notificação à seguradora
- Reclamação no BACEN e Procon
- Negociação de acordo com restituição de valores
Fase Judicial (12 a 24 meses):
- Ação individual de repetição de indébito c/c danos morais
- Medida cautelar para suspensão da cobrança
- Produção de prova pericial (se necessário)
- Busca de precedentes favoráveis no tribunal local
Nossos Diferenciais
🎯 Foco na Prova: Sabemos que o ônus de provar a compulsoriedade é do consumidor. Por isso, nossa primeira ação é construir um dossiê probatório robusto.
⚖️ Transparência com o Cliente: Não prometemos vitórias impossíveis. Se a documentação mostra uma contratação válida, informamos isso desde o início, poupando tempo e dinheiro.
💰 Busca da Restituição em Dobro: Quando configurada a venda casada, não nos contentamos apenas com o cancelamento. Pleiteamos a devolução em dobro de todos os valores pagos indevidamente.
🛡️ Proteção Contra Retaliação: Garantimos que a contestação do seguro não resulte em exclusão do grupo, multas abusivas ou negativação do nome.
Cenários Realistas de Desfecho
Com base em nossa experiência de mais de três décadas, aqui estão os cenários mais prováveis:
Cenário 1: Vitória Total (40-50% dos casos)
- Venda casada reconhecida
- Restituição em dobro dos valores
- Cancelamento do seguro sem ônus
- Eventual dano moral (R$ 3.000 a R$ 10.000)
Cenário 2: Vitória Parcial (30-35% dos casos)
- Venda casada reconhecida
- Restituição simples (não em dobro)
- Cancelamento do seguro
- Sem dano moral
Cenário 3: Acordo Extrajudicial (15-20% dos casos)
- Administradora aceita cancelar seguro
- Devolve 50-70% dos valores pagos
- Evita-se o custo e tempo do processo
Cenário 4: Derrota (5-10% dos casos)
- Quando a documentação comprova contratação válida e livre
- Quando não há provas de compulsoriedade
- Cliente arca com custas (se não tiver gratuidade) e honorários da parte contrária (geralmente 10-20% do valor da causa)
⚖️ Resumo Estratégico: Teixeira Advogados
- Atenção ao Risco: A cada mês que você paga o seguro não contratado, mais dinheiro sai do seu bolso. Em 5 anos, valores prescritos não poderão mais ser recuperados. Quanto mais você espera, menor será sua restituição.
- A Solução Legal: Nossa equipe faz auditoria documental forense para identificar se houve venda casada. Quando configurada, buscamos a restituição em dobro dos valores (art. 42, CDC) e o cancelamento imediato do seguro, sem ônus ou retaliação. Se a documentação comprova contratação válida, orientamos você a não prosseguir, evitando custos desnecessários.
- Seu Próximo Passo: Verifique se há venda casada no seu consórcio
Você não pediu esse seguro. Você não precisava dele. E, se a contratação foi imposta, você tem o direito legal de reaver o que é seu — com juros, correção monetária e, em muitos casos, em dobro.
No Teixeira Advogados, transformamos a dor da descoberta em ação estratégica. Com mais de 35 anos de atuação em Brasília e proximidade aos tribunais superiores, desenvolvemos uma metodologia focada em resultados concretos: analisamos a documentação com rigor técnico, identificamos os vícios contratuais e traçamos o caminho mais seguro para a restituição dos seus valores.
Verifique agora se há venda casada no seu consórcio. Agende sua análise técnica gratuita. Envie o contrato de consórcio, os extratos das parcelas pagas e qualquer documento sobre o seguro. Em até 48h úteis, você receberá um diagnóstico preliminar do seu caso, a classificação de viabilidade e uma proposta transparente de honorários.
Não deixe seu dinheiro na mão de quem lucra com sua desinformação. É hora de agir.