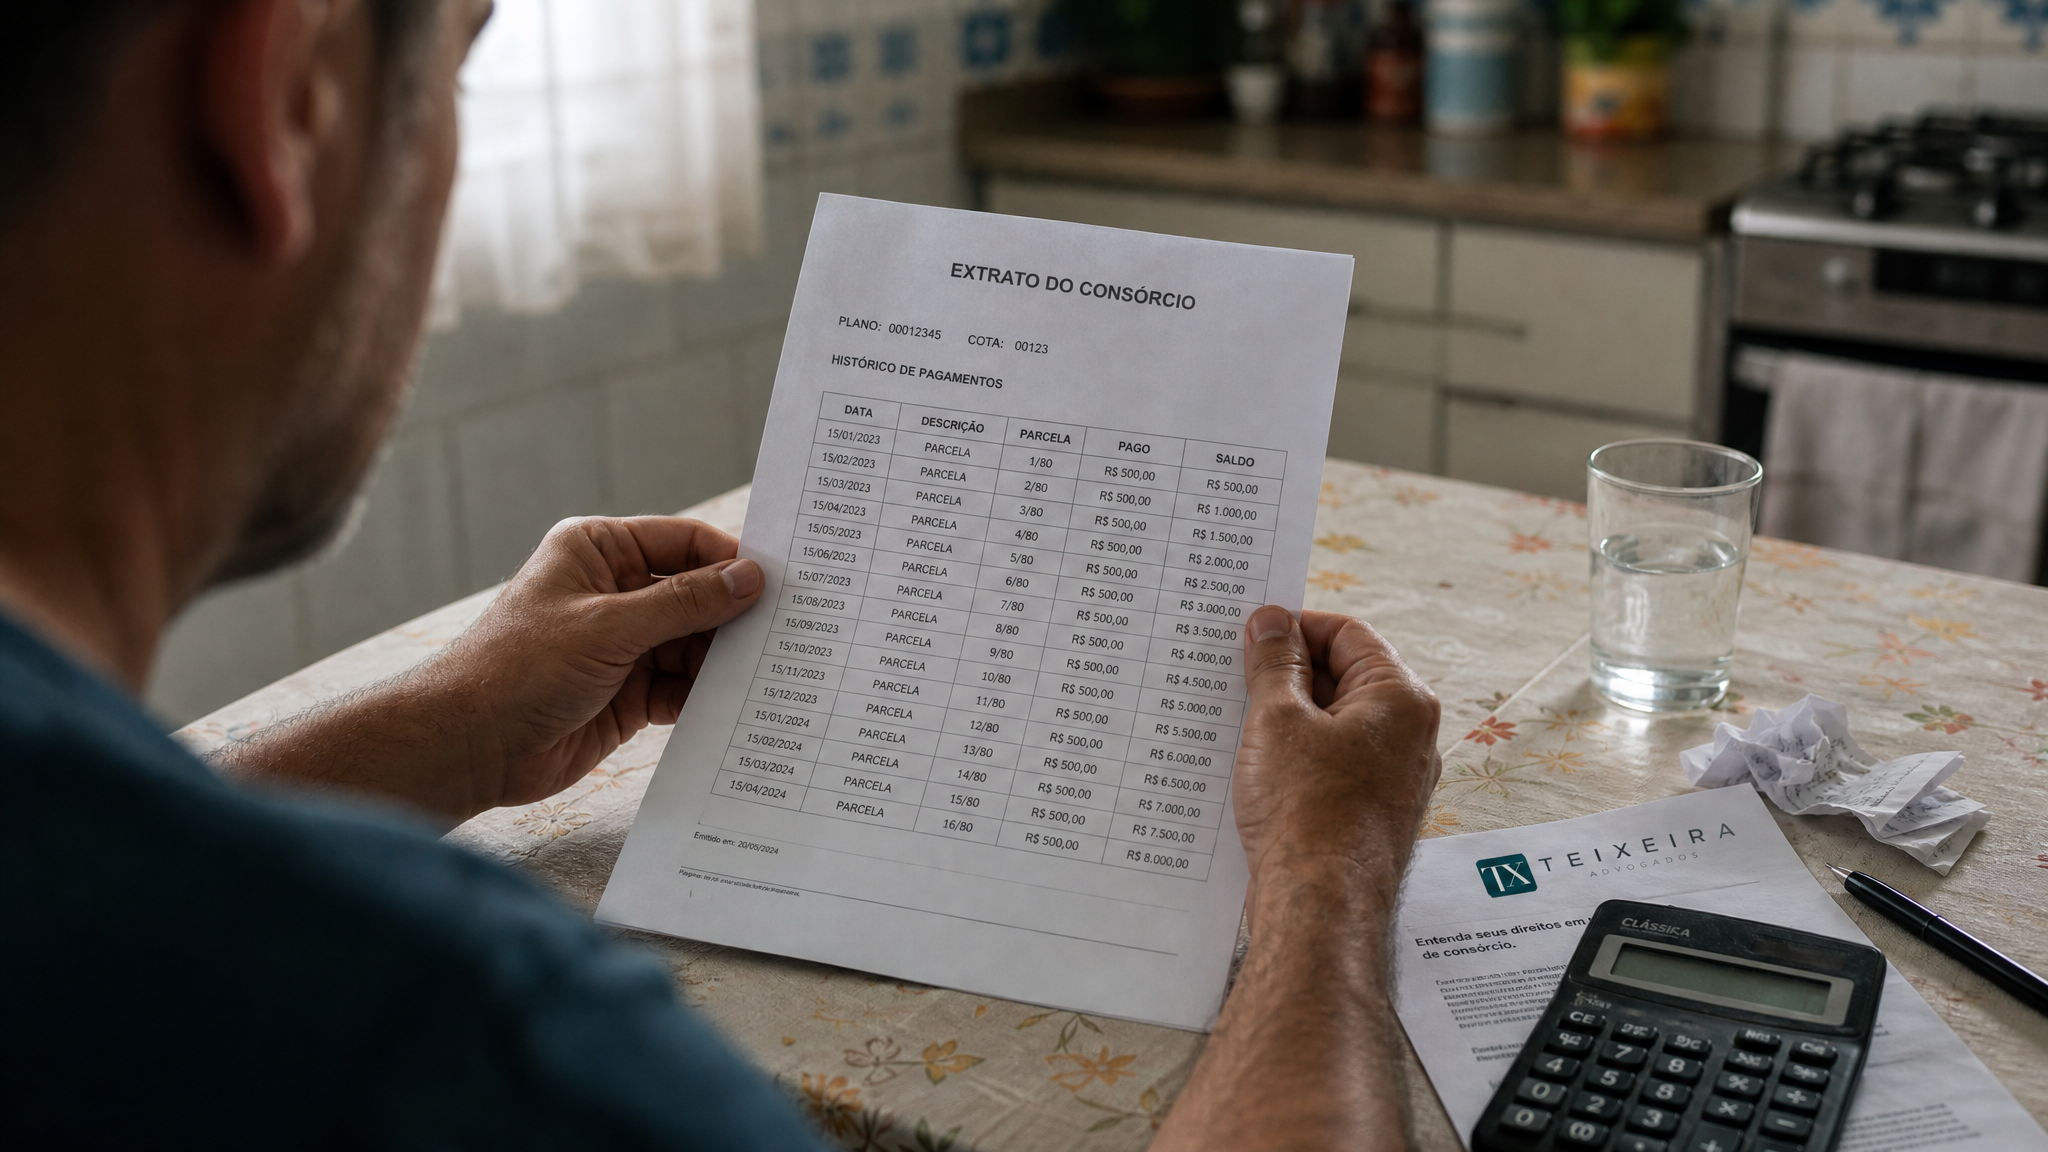
Você pagou anos de consórcio de imóvel, nunca foi sorteado, e agora as parcelas pesam no orçamento. A cada mês que passa, bate aquela angústia: “Se eu parar de pagar, vou perder tudo que já investi?” A resposta direta é: não, você não perde tudo — mas a forma como você sai do consórcio determina quanto do seu patrimônio será preservado.
A Lei dos Consórcios (nº 11.795/2008) e a jurisprudência do Superior Tribunal de Justiça garantem que o consorciado não contemplado tem direito à devolução dos valores pagos. O problema é que a maioria das pessoas sai do consórcio da pior forma possível: simplesmente para de pagar, espera a exclusão automática, e aceita o que a administradora oferece — geralmente entre 60% e 70% do que foi investido.
Existe um caminho mais inteligente. Neste artigo, vamos mapear as três rotas jurídicas de saída do consórcio não contemplado, mostrar quanto você pode recuperar em cada uma delas, e indicar qual estratégia faz mais sentido para o seu caso concreto.
Por Que Você Não Perde Tudo (Mesmo Parando de Pagar)
Quando você adere a um consórcio, seu dinheiro não fica “parado” esperando sua vez. Ele entra no fundo comum do grupo e é usado para contemplar outros consorciados por sorteio ou lance. É como se você estivesse alimentando uma poupança coletiva.
O sistema jurídico brasileiro trabalha com um princípio chamado vedação ao enriquecimento sem causa. Na prática, isso significa: a administradora não pode simplesmente ficar com todo o seu dinheiro só porque você desistiu ou foi excluído por inadimplência.
Pense assim: você contribuiu para contemplar outras pessoas. A lei reconhece que você tem direito a receber de volta o que investiu, mesmo não tendo sido sorteado. O Superior Tribunal de Justiça consolidou essa garantia no Tema 312 (Recurso Repetitivo), que vincula todos os tribunais brasileiros.

O Que Diz a Lei Sobre Devolução
A decisão do STJ estabeleceu regras claras:
- Você TEM direito à restituição das parcelas pagas ao fundo comum do grupo
- O prazo de devolução é de até 30 dias após o encerramento do grupo (data prevista no seu contrato)
- Os valores devem ser corrigidos pela inflação (correção monetária)
- Se houver atraso, a administradora deve pagar juros de mora
Traduzindo para o mundo real: se você investiu R$ 50.000 em um consórcio e o grupo encerra em 2029, você só recebe a devolução em 2029 (ou até 30 dias depois). Parece injusto? É a forma que o sistema encontrou de não quebrar o consórcio — afinal, se todos que desistem pudessem sacar imediatamente, não sobraria dinheiro para contemplar quem está pagando em dia.
O Problema Real: Quanto Você Perde com Retenções Abusivas
Aqui está o ponto que transforma uma garantia legal em prejuízo concreto: nem tudo é devolvido.
A administradora tem o direito contratual de reter alguns valores:
- Taxa de administração (geralmente entre 8% e 15% do valor pago)
- Multa por inadimplência (se você parou de pagar as parcelas)
- Seguros e encargos (valor da apólice, fundo de reserva, etc.)
O problema é que muitas administradoras cobram percentuais abusivos nessas retenções. É comum ver contratos com cláusulas que retêm 25%, 30% ou até 40% do que você pagou. Na prática, você recebe de volta apenas 60 a 70 centavos de cada real investido.
Mas essas retenções não são blindadas. O Código de Defesa do Consumidor permite questionar cláusulas desproporcionais, e o Tribunal de Justiça do Distrito Federal já consolidou jurisprudência favorável ao consorciado em casos de multas excessivas e taxas não discriminadas.
⚖️ Leitura Recomendada:
As Três Rotas de Saída do Consórcio (E Qual Preserva Mais Patrimônio)
Não existe uma “saída padrão” de consórcio. Existe a saída estratégica que faz sentido para o seu caso concreto, levando em conta quanto você já pagou, há quanto tempo falta para o grupo encerrar, e se você tem provas de venda enganosa.
Vamos detalhar as três rotas possíveis e simular o resultado financeiro de cada uma.
Rota 1: Distrato Negociado (Rescisão Administrativa)
O que é: Você formaliza a desistência diretamente com a administradora, sem passar pelo Judiciário. É um acordo de rescisão amigável, onde ambos assinam um termo de distrato.
Quando faz sentido:
- Você está em dia com as parcelas (ou com poucas em atraso)
- Quer ter previsibilidade de prazo e evitar custos processuais
- Prefere resolver tudo de forma administrativa
Quanto você recebe: Normalmente entre 70% e 80% do valor pago, com devolução no prazo legal (até 30 dias após o fim do grupo). A administradora vai tentar oferecer menos — é aqui que a negociação técnica faz diferença.
O risco de fazer sozinho: Aceitar a primeira proposta da administradora (que costuma ser bem desfavorável) e assinar um distrato com cláusula de “quitação geral”, impedindo qualquer discussão futura sobre valores retidos abusivamente.
Como maximizamos sua recuperação: Analisamos o contrato antes da negociação, identificamos cláusulas abusivas, elaboramos proposta técnica demonstrando os valores corretos com base na jurisprudência, e negociamos diretamente com o jurídico da administradora usando precedentes do STJ e TJDFT a seu favor.

Rota 2: Transferência de Cota (Venda do Contrato)
O que é: Você “vende” sua posição no consórcio para outra pessoa, que assume as parcelas restantes e fica no seu lugar no grupo. É como transferir seu contrato para um terceiro.
Quando faz sentido:
- Você já pagou uma parcela significativa do plano (acima de 40% do total)
- O grupo ainda tem bastante tempo pela frente (3 anos ou mais)
- Você precisa de liquidez mais rápida que o prazo legal de devolução
Quanto você recebe: Depende da negociação com o comprador. O mercado secundário de cotas costuma trabalhar com deságio de 20% a 40% — ou seja, você recebe entre 60% e 80% do que pagou, mas de forma imediata (assim que a transferência for aprovada pela administradora).
O risco de fazer sozinho: Aceitar deságio excessivo por desespero, vender para comprador que depois fica inadimplente (e a administradora volta a cobrar de você como devedor solidário), ou assinar contrato de cessão mal redigido que mantém você responsável por dívidas futuras.
Como maximizamos sua recuperação: Calculamos o valor justo da cota com base em amortização já feita, quantidade de sorteios restantes e taxa interna de retorno. Orientamos sobre plataformas especializadas em transferência. Revisamos o contrato de cessão para garantir sua liberação total. Negociamos redução da taxa de transferência cobrada pela administradora.
Rota 3: Ação Judicial (Devolução Antecipada ou Anulação Contratual)
O que é: Processo judicial para antecipar a devolução dos valores ou anular totalmente o contrato por vício de consentimento (quando você foi enganado na venda).
Essa rota se divide em três cenários, cada um com resultado diferente:
Cenário A – Anulação por Vício de Consentimento (Melhor Resultado Possível)
Quando cabe: Você foi enganado no momento da venda do consórcio. O vendedor prometeu contemplação garantida, rápida, ou que o lance seria aprovado sem condições reais. Houve propaganda enganosa comprovável.
Quanto você recebe: 100% do valor pago, de forma imediata, sem retenção de taxa de administração. O contrato é anulado totalmente, e a administradora é obrigada a devolver tudo com correção monetária.
Base legal: O Tribunal de Justiça do Distrito Federal tem jurisprudência consolidada reconhecendo que promessas falsas de contemplação configuram erro ou dolo na formação do contrato. Nesses casos, o contrato é nulo, e a devolução ocorre imediatamente — não precisa esperar o fim do grupo.
O desafio: Você precisa provar que foi enganado. Isso significa reunir conversas de WhatsApp, e-mails, gravações de ligação, material publicitário usado na venda, e testemunhas que compraram junto com você. Quanto mais tempo passa, mais difícil fica preservar essas provas.
Cenário B – Redução de Retenções Abusivas (Caso Comum)
Quando cabe: O contrato prevê multa acima de 10%, taxa de administração sobre valores já retidos, cobrança de encargos não discriminados, ou outras cláusulas desproporcionais.
Quanto você recebe: Entre 85% e 95% do valor pago, com devolução no prazo legal (fim do grupo). A ação não antecipa o recebimento, mas aumenta significativamente o valor devolvido.
Base legal: Código de Defesa do Consumidor combinado com jurisprudência do TJDFT sobre limitação de cláusulas abusivas em consórcios.
Exemplo prático: Você pagou R$ 50.000. O contrato prevê retenção de 30% (R$ 15.000). Com ação judicial, conseguimos reduzir essa retenção para 10% (R$ 5.000). Resultado: você recupera R$ 10.000 a mais do que receberia no distrato simples.
Cenário C – Cobrança de Devolução Atrasada (Caso Reativo)
Quando cabe: O grupo já encerrou há mais de 30 dias, e a administradora não devolveu os valores. É uma ação de cobrança pura.
Quanto você recebe: Valor devido com correção monetária + juros de mora desde o 31º dia após o encerramento do grupo. Se houver má-fé comprovada (administradora sumiu, não responde, enrola), pode haver condenação em danos morais.
Base legal: Tema 312 do STJ estabelece que o prazo de 30 dias é improrrogável. Após isso, a administradora está em mora automática.
⚖️ Leitura Recomendada:
Simulação Real: Quanto Você Recupera em Cada Rota?
Vamos usar um caso hipotético para ilustrar a diferença prática entre as rotas:
Situação:
- Valor total pago ao consórcio: R$ 50.000
- Grupo encerra em: 4 anos
- Cláusula contratual de retenção: 15% de multa + 12% de taxa de administração = 27% do valor pago
| Rota de Saída | Valor a Receber | Prazo | Custo/Risco |
|---|---|---|---|
| Distrato Negociado | R$ 36.500 (73% do pago) | 4 anos | Baixo risco / Sem custo judicial |
| Transferência de Cota | R$ 32.000 (64% do pago) | Imediato a 6 meses | Risco de não vender / Taxa de transferência |
| Ação Judicial (abusividade) | R$ 45.000 a R$ 47.500 (90-95% do pago) | 4 anos + 1-2 anos de processo | Custo processual / Risco de 1ª instância |
| Ação Judicial (vício) | R$ 50.000 + correção (100%+) | 1-2 anos (liminar possível) | Custo processual / Prova robusta necessária |
Conclusão da simulação: A diferença entre aceitar a oferta padrão da administradora (R$ 36.500) e anular o contrato por vício de consentimento (R$ 50.000+) é de R$ 13.500 ou mais. Em um consórcio maior, essa diferença pode chegar a R$ 30.000, R$ 50.000 ou mais.

Os 5 Erros Que Destroem Seu Patrimônio na Saída do Consórcio
Erro 1: Simplesmente Parar de Pagar e “Sumir”
Muita gente acha que basta parar de pagar e esperar a exclusão automática. O problema é que a inadimplência sem estratégia maximiza as retenções. Você será excluído mesmo, mas com multa alta, juros, e a administradora vai oferecer a pior condição possível de devolução.
O correto: Formalizar a desistência ANTES de ficar inadimplente (quando possível), ou pelo menos documentar sua intenção de sair e contestar as retenções abusivas.
Erro 2: Assinar Distrato Sem Análise Jurídica
A administradora vai te enviar um termo de distrato com uma proposta. Na maioria dos casos, essa proposta inicial retém valores além do permitido pela jurisprudência. Se você assinar com cláusula de “quitação geral”, perde o direito de questionar depois.
O correto: Submeter qualquer proposta de distrato a uma análise técnica antes de assinar. Comparar o valor oferecido com simulação baseada em precedentes judiciais.
Erro 3: Aceitar Transferência com Deságio Excessivo
O mercado secundário de cotas tem baixa liquidez. Você pode ficar meses tentando vender. Quando aparece um comprador, a tentação é aceitar qualquer oferta. Mas se o deságio for superior a 30-35%, você está perdendo patrimônio desnecessariamente.
O correto: Fazer avaliação técnica do valor justo da cota (levando em conta amortização, sorteios restantes, taxa interna de retorno) e usar esse valor como piso de negociação.
Erro 4: Perder as Provas de Venda Enganosa
Esse é o erro mais caro de todos. Se você foi enganado na venda do consórcio, pode anular totalmente o contrato e receber 100% de volta de forma imediata. Mas para isso, precisa provar que foi enganado.
Conversas de WhatsApp deletadas, e-mails perdidos, panfletos jogados fora, testemunhas que você não anotou o contato — tudo isso inviabiliza a rota de anulação.
O correto: Preservar TUDO relacionado ao momento da venda. Fazer backup de conversas. Se o vendedor fez promessas verbais, anotar nomes de outras pessoas que compraram com você (potenciais testemunhas). Solicitar por e-mail as “condições prometidas” — a resposta deles vira prova documental.
Erro 5: Esperar Demais Para Agir Após Encerramento do Grupo
O prazo de 30 dias após o encerramento do grupo é legal, mas não é automático. Se a administradora não devolver, você precisa cobrar formalmente. Cada dia de atraso são juros de mora que ela te deve.
Esperar 6 meses, 1 ano, ou mais sem fazer nada pode até gerar risco de prescrição (prazo de 5 anos geralmente), mas principalmente significa juros que você deixa de receber.
O correto: Anotar a data de encerramento do grupo (está no contrato). Notificar formalmente a administradora no 31º dia se não houver devolução. Ajuizar ação de cobrança em até 60 dias após a notificação.
Linha do Tempo: Quando Cada Ação Deve Ser Tomada
O timing faz toda diferença na preservação do seu patrimônio. Veja quando agir em cada situação:
Se Você Ainda Está Pagando (Mas com Dificuldade)
AGORA: Reúna todos os documentos do consórcio (contrato, extratos, comunicações com vendedor/administradora). Agende análise estratégica para simular as 3 rotas antes de parar de pagar.
NÃO FAÇA: Parar de pagar sem consultoria. A inadimplência pode ser usada estrategicamente, mas precisa ser planejada.
Se Você Já Parou de Pagar (Inadimplente Há Menos de 90 Dias)
AGORA: Verifique se já foi excluído formalmente. Preserve todas as notificações de cobrança. Identifique possíveis vícios de consentimento (promessas enganosas na venda). Busque assessoria antes que a administradora formalize proposta de devolução.
NÃO FAÇA: Assinar acordos de devolução sem análise técnica. Aceitar a primeira oferta da administradora.
Se Você Foi Excluído (Mas o Grupo Ainda Está Ativo)
AGORA: Escolha a rota de saída (distrato negociado, transferência de cota, ou ação judicial). Formalize sua posição por escrito. Se optar por judicial, ajuíze antes que o grupo encerre (para ganhar tempo de tramitação).
NÃO FAÇA: Ficar passivo esperando a administradora entrar em contato. Quanto mais tempo passa sem posicionamento formal seu, mais a administradora consolida a retenção abusiva.
Se o Grupo Encerrou Há Menos de 30 Dias
AGORA: Envie notificação extrajudicial cobrando a devolução com cálculo atualizado (correção monetária). Exija prazo de 10 dias para resposta. Se não houver manifestação, ajuíze ação imediatamente.
NÃO FAÇA: Esperar a administradora “lembrar” de você. O prazo legal corre independentemente de cobrança, mas a cobrança formal caracteriza a mora de forma inequívoca.
Se o Grupo Encerrou Há Mais de 30 Dias (E Não Devolveram)
AGORA: Ajuíze ação de cobrança incluindo juros de mora desde o 31º dia após encerramento. A cada dia que passa sem ação, você perde patrimônio em correção e juros.
NÃO FAÇA: Aceitar promessas da administradora de “vamos resolver na semana que vem”. Se passou o prazo legal, a mora está caracterizada, e você tem direito a juros. Acordo só faz sentido se incluir os juros de atraso.
Quando a Situação Se Torna Urgente (Sinais de Alerta)
Procure assessoria jurídica imediatamente se você identificar qualquer um destes sinais:
- Recebeu notificação de exclusão nos últimos 30 dias — Prazo curto para contestar ou negociar condições melhores
- Estão oferecendo acordo com desconto acima de 25% — Provável abusividade nas retenções
- Identificou promessa enganosa na venda — Quanto mais tempo passa, mais difícil reunir provas
- Grupo encerra em menos de 6 meses — Tempo curto para escolher melhor rota
- Passou 30 dias do encerramento sem devolução — Cada dia são juros de mora que a administradora te deve
- Seu nome foi negativado por dívida contestada — Urgência para suspender restrição + possível dano moral
O Que Você Precisa Ter em Mãos (Documentação Essencial)
Para qualquer rota de saída que você escolher, reúna esta documentação:
Documentos Obrigatórios
- Contrato de adesão ao consórcio (completo, com todas as páginas)
- Extratos de pagamento (todos os comprovantes de parcelas pagas)
- Comprovante de lance (se você deu lance em algum momento)
- Comunicações com a administradora (notificações, e-mails, protocolos de atendimento)
Documentos Estratégicos (Se Houver)
- Material publicitário usado na venda (panfletos, apresentações, prints de sites ou redes sociais)
- Conversas com o vendedor (WhatsApp, e-mail, SMS, gravações de ligação)
- Contato de testemunhas (pessoas que compraram consórcio junto com você, ou que estavam presentes na venda)
- Notificação de exclusão (se você já foi excluído do grupo)
Esses documentos estratégicos são fundamentais para a rota de anulação por vício de consentimento. Se você não tem, ainda pode seguir pelas outras rotas — mas com resultado financeiro menor.
Como Funciona Nossa Análise Estratégica (Metodologia Teixeira)
Diferente de escritórios que oferecem “consulta padrão”, nossa metodologia de análise de saída de consórcio tem três fases técnicas:
Fase 1: Diagnóstico Patrimonial Individualizado
Analisamos cada documento do seu caso para extrair:
- Valor investido real — Soma de todas as parcelas + lance (se houver)
- Percentual de amortização — Quanto do valor total do grupo você já contribuiu
- Prazo restante do grupo — Quanto tempo falta para encerrar (impacta diretamente na escolha da rota)
- Cláusulas de retenção do contrato — Identificamos quais são abusivas com base na jurisprudência
- Indícios de vício de consentimento — Comparamos o que foi prometido na venda com a realidade contratual
Fase 2: Simulação Concreta das 3 Rotas
Com os dados do seu caso, simulamos o resultado financeiro de cada rota:
Seu caso: R$ 80.000 investidos | Grupo encerra em 3 anos | Cláusula de retenção de 28%
Rota 1 (Distrato negociado): Você recebe R$ 60.000 em 3 anos
Rota 2 (Transferência de cota): Você recebe R$ 52.000 em até 6 meses
Rota 3 (Ação judicial – abusividade): Você recebe R$ 72.000 a R$ 76.000 em 4-5 anos
Rota 3 (Ação judicial – vício): Você recebe R$ 80.000+ em 1-2 anos (SE houver prova de venda enganosa)
Fase 3: Execução Estratégica da Rota Escolhida
Após você decidir qual rota faz mais sentido (levando em conta urgência, capacidade de espera, e documentação disponível), executamos:
Se rota extrajudicial (distrato/transferência):
- Notificação técnica à administradora com fundamentação jurídica
- Negociação usando precedentes de tribunais superiores
- Redação de distrato/cessão blindado contra passivos futuros
- Acompanhamento do prazo de devolução com protocolo de cobranças preventivas
Se rota judicial:
- Petição inicial baseada em jurisprudência vencedora (Tema 312 STJ + precedentes TJDFT)
- Pedido de tutela de urgência (quando cabível — casos de vício de consentimento)
- Produção de prova pericial (se necessário para demonstrar abusividade de cálculos)
- Fase de cumprimento de sentença otimizada para execução rápida
Por Que Brasília Faz Diferença no Seu Caso
O Teixeira Advogados atua em Brasília há mais de 35 anos, e isso tem impacto direto em processos de consórcio. Três razões técnicas:
1. Proximidade com o STJ (Superior Tribunal de Justiça)
O Tema 312 que mencionamos várias vezes neste artigo foi julgado aqui. Acompanhamos de perto a evolução da jurisprudência sobre consórcios, e sabemos como os ministros têm decidido casos análogos.
2. Jurisprudência do TJDFT favorável ao consumidor
O Tribunal de Justiça do Distrito Federal tem decisões consolidadas sobre vícios de consentimento em consórcios e limitação de cláusulas abusivas. Casos julgados aqui servem de precedente para todo o país.
3. Relacionamento institucional com administradoras
As principais administradoras de consórcio do Brasil têm escritórios jurídicos em Brasília (pela proximidade com órgãos reguladores). Isso facilita negociações extrajudiciais técnicas, sem passar por “SAC” ou “ouvidoria” genéricos.
⚖️ Resumo Estratégico: Teixeira Advogados
- Atenção ao Risco: Aceitar a primeira proposta da administradora ou assinar distrato sem análise técnica pode custar de R$ 10.000 a R$ 30.000 em patrimônio perdido desnecessariamente. A forma como você sai do consórcio determina quanto você recupera do que investiu.
- A Solução Legal: Não existe saída única de consórcio. Existe a saída estratégica que preserva mais patrimônio no seu caso concreto. Mapeamos as três rotas possíveis (distrato negociado, transferência de cota, ou ação judicial), simulamos o resultado financeiro de cada uma com seus documentos reais, e indicamos qual caminho maximiza sua recuperação.
- Seu Próximo Passo: Fale com um advogado antes de pedir o cancelamento. Uma análise técnica prévia pode significar a diferença entre recuperar 70% ou 95% do que você investiu — ou até 100% se houver vício de consentimento comprovável.
Se você está naquela situação angustiante de “pago há anos, nunca fui contemplado, e não sei se continuo ou saio”, saiba que a decisão não precisa ser tomada no escuro. A legislação e a jurisprudência brasileira protegem o consorciado não contemplado — mas a aplicação prática dessas garantias depende de estratégia técnica individualizada.
O Teixeira Advogados atua há mais de três décadas em defesa do patrimônio de pessoas físicas e jurídicas, com foco em resultados processuais concretos e segurança jurídica. Nossa análise de saída de consórcio não é uma “consulta padrão” — é um diagnóstico patrimonial completo, com simulação de cenários e indicação da rota que faz mais sentido para o seu caso.
Entre em contato antes de tomar qualquer decisão sobre seu consórcio. O investimento em assessoria técnica agora pode preservar dezenas de milhares de reais em patrimônio que você levou anos construindo.