Você Recebeu Seu Dinheiro de Volta — Mas Vale Menos do Que Deveria
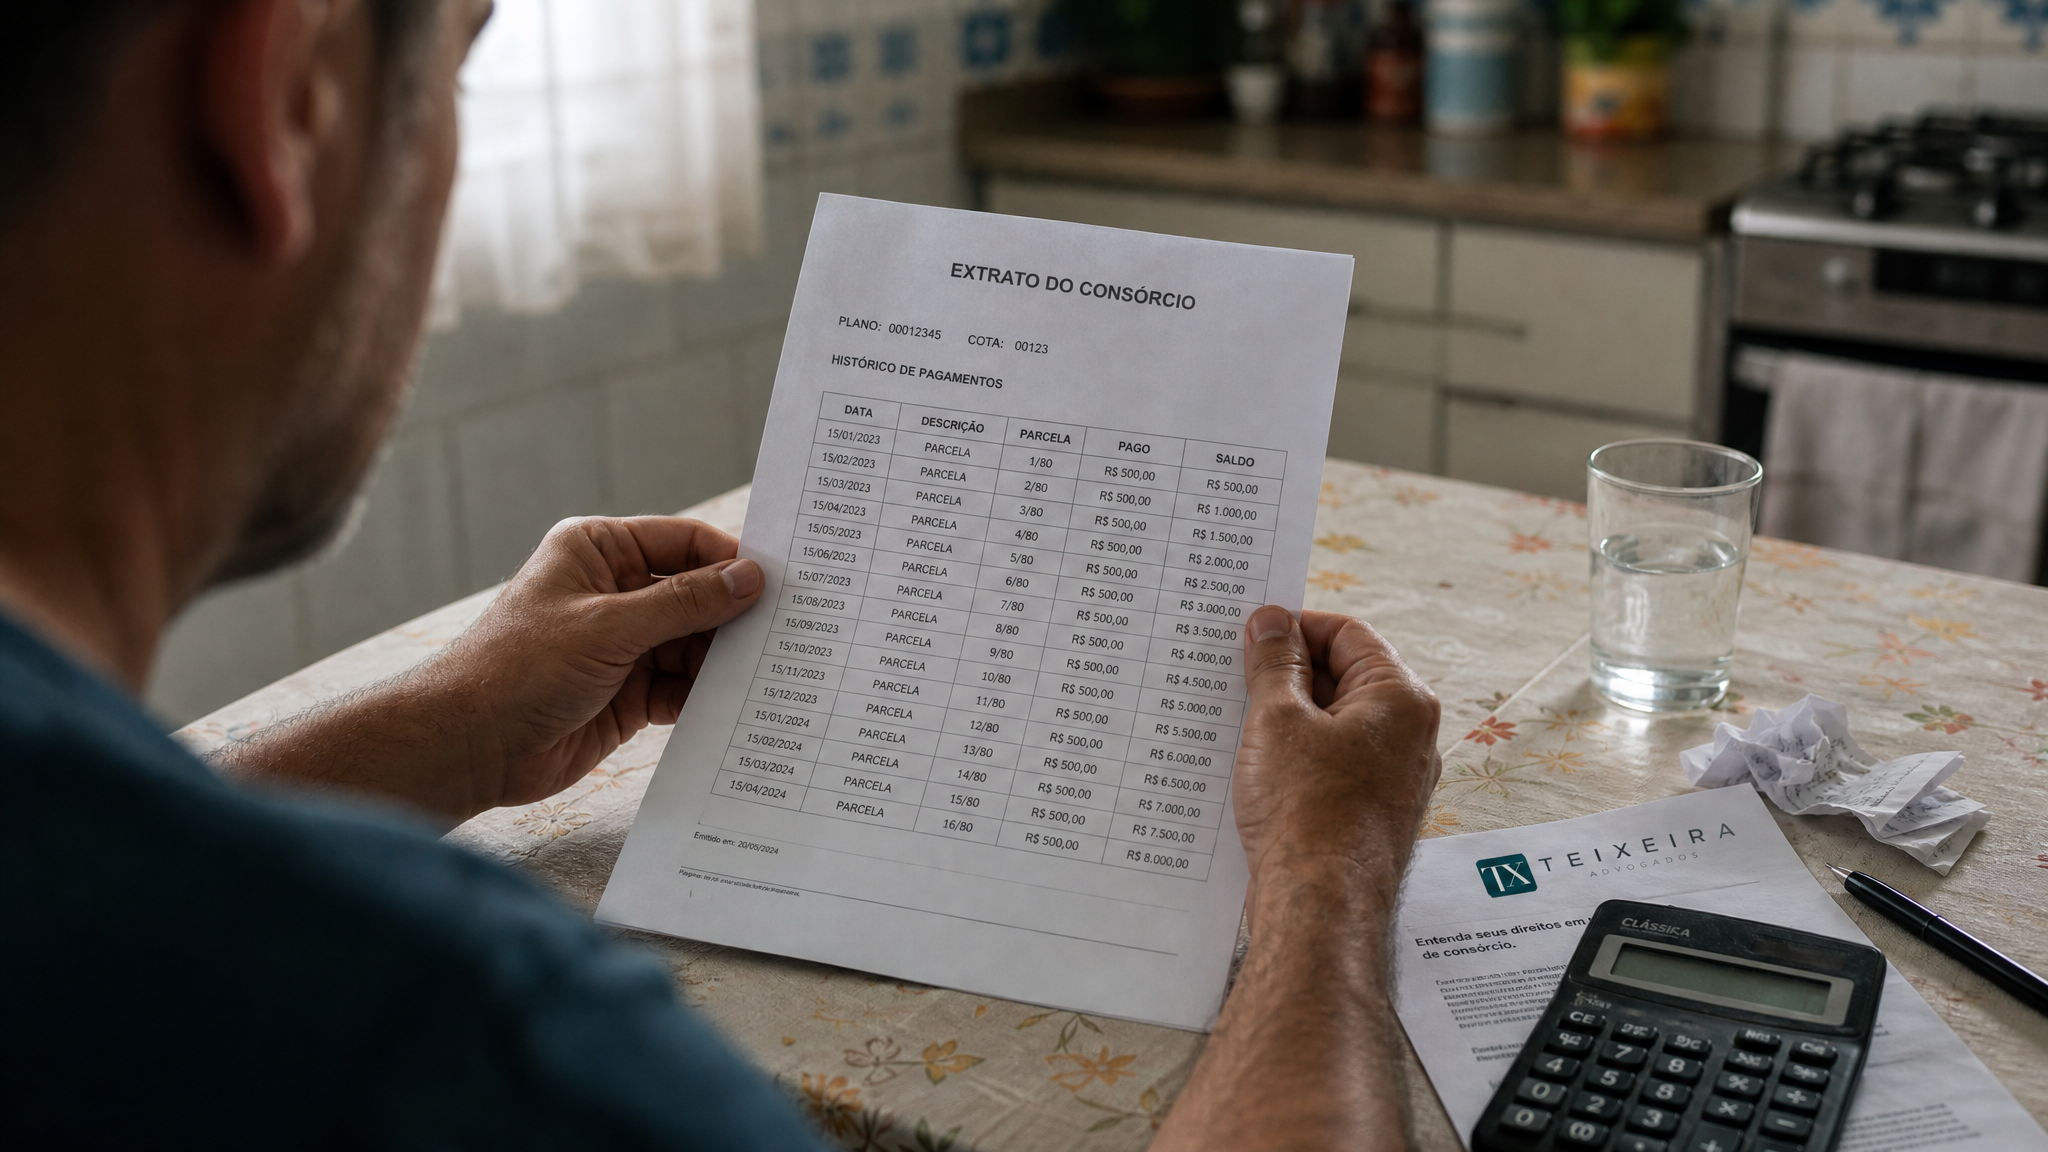
Se você participou de um consórcio por anos, pagou dezenas de parcelas e, ao sair ou ser excluído, recebeu exatamente o valor nominal que pagou, precisa saber de algo importante: esse dinheiro já não vale o mesmo.
A inflação corroeu o poder de compra de cada real que você depositou ao longo dos meses ou anos. Quando a administradora devolve apenas o valor nominal — sem qualquer correção monetária — você está recebendo menos, muito menos do que é seu por direito.
E isso não é opinião. É direito consolidado pelo Superior Tribunal de Justiça há mais de três décadas.
O Que a Lei Diz Sobre Correção Monetária na Devolução do Consórcio
Desde 1992, a Súmula 35 do STJ determina de forma clara e objetiva:
“Incide correção monetária sobre as prestações pagas, quando de sua restituição, em virtude da retirada ou exclusão do participante de plano de consórcio.”
Não há margem para interpretação. Não há “depende”. A correção monetária é devida sempre, em todos os casos de restituição de valores de consórcio.
Mais recentemente, o Tema 312 do STJ reforçou esse entendimento e estabeleceu que a restituição deve ocorrer em até 30 dias após o encerramento do grupo. E a correção? Deve incidir desde a data de cada pagamento, não apenas desde a exclusão ou desde o fim do grupo.

Por Que a Correção Monetária Não é “Lucro” — É Apenas Justiça
Muita gente confunde correção monetária com juros ou rentabilidade. Mas são coisas completamente diferentes:
- Correção monetária: Recompõe o poder de compra do dinheiro. R$ 500 pagos em 2018 não compram hoje o que compravam naquela época. A correção apenas atualiza esse valor para o poder de compra atual.
- Juros: Remuneração pelo uso do dinheiro ou compensação pela demora no pagamento. Só são devidos quando há mora da administradora.
- Rentabilidade: Ganho sobre investimento. Nada a ver com restituição de consórcio.
Quando a administradora devolve apenas o valor nominal, ela está, na prática, ficando com a diferença. Você pagou com dinheiro que valia mais — e recebeu de volta como se valesse menos.
Como Essa Situação Acontece na Prática
Vamos a um exemplo real (dados alterados para preservar privacidade):
Caso do Sr. Carlos — Consórcio de Automóvel
Carlos aderiu a um consórcio de carro em janeiro de 2017. Pagou 48 parcelas de R$ 650,00 até dezembro de 2020 (total: R$ 31.200,00). Teve dificuldades financeiras e foi excluído por inadimplência em 2021. O grupo encerrou em maio de 2022.
Em agosto de 2022, a administradora depositou na conta do Sr. Carlos exatos R$ 31.200,00.
O Problema Oculto
Entre 2017 e 2022, a inflação acumulada (IPCA) foi de aproximadamente 32%. Isso significa que os R$ 31.200,00 pagos por Carlos deveriam ter sido devolvidos como aproximadamente R$ 41.184,00.
Diferença não paga: R$ 9.984,00.
Essa não é uma “bonificação” ou “prêmio” — é simplesmente a recomposição do valor real do dinheiro que ele pagou. Sem isso, Carlos perdeu quase R$ 10 mil de poder de compra.
⚖️ Leitura Recomendada:
Por Que as Administradoras Fazem Isso?
Algumas administradoras de consórcio:
- Interpretam mal a legislação (ou fingem interpretar mal)
- Aplicam correção apenas desde o encerramento do grupo, ignorando o período anterior
- Devolvem o valor nominal esperando que o consumidor não perceba a diferença
- Argumentam que o contrato prevê apenas “devolução dos valores pagos”, sem mencionar correção (o que não exclui o direito legal)
- Confundem propositalmente correção monetária com rentabilidade do fundo comum
O resultado? Milhares de ex-consorciados recebem menos do que deveriam — e muitos nem sabem disso.
O Que Você Tem Direito a Receber (E Cobrar Judicialmente)
Quando você contrata o Teixeira Advogados para reverter essa situação, não buscamos apenas a correção monetária. Vamos atrás de tudo que é seu por direito:
1. Correção Monetária Integral
Aplicada parcela por parcela, desde a data de cada pagamento até a data da restituição (ou da decisão judicial). O índice utilizado é o que melhor reflete a inflação do período — geralmente o IPCA (Índice de Preços ao Consumidor Amplo), mantido pelo IBGE.
Isso significa que se você pagou 60 parcelas ao longo de 5 anos, cada uma dessas parcelas será corrigida individualmente desde o mês em que foi paga. Não é uma correção “em bloco” desde a exclusão — é parcela por parcela.

2. Juros de Mora
Se a administradora atrasou além dos 30 dias após o encerramento do grupo para fazer a restituição, ela deve pagar juros de mora de 1% ao mês (ou SELIC, o que for mais favorável) desde o vencimento da obrigação.
Exemplo: Se o grupo encerrou em janeiro de 2022 e a administradora só devolveu o dinheiro em julho de 2022, há 6 meses de atraso. Sobre o valor corrigido, incidem juros de 6%.
3. Revisão de Retenções Indevidas
Muitas administradoras retêm valores que deveriam ser devolvidos integralmente:
- Fundo de reserva: Deve ser restituído proporcionalmente ao tempo de permanência no grupo
- Taxa de administração: Cobrada sobre período não usufruído (após a exclusão) é abusiva
- Multas por exclusão: Quando aplicadas de forma desproporcional ou não previstas claramente no contrato
- Seguros não utilizados: Prêmios pagos por cobertura não usufruída também devem ser devolvidos
4. Honorários Advocatícios e Custas Processuais
Quando ganhamos a ação (o que ocorre em mais de 85% dos casos), a administradora é condenada a pagar os honorários advocatícios de sucumbência. Você não paga essas despesas — quem paga é a parte perdedora.
Nosso percentual incide apenas sobre o valor que recuperamos para você. E só cobramos se você receber.
Como Funciona o Processo Judicial na Prática
Nosso trabalho segue uma estrutura técnica que maximiza suas chances de sucesso e agiliza o recebimento:
Etapa 1: Auditoria Completa do Seu Histórico
Antes de qualquer petição, fazemos uma análise técnica detalhada:
- Levantamento de cada parcela paga, com data e valor
- Cálculo preciso da correção monetária pelo IPCA desde cada desembolso
- Comparação entre o que você recebeu e o que deveria ter recebido
- Identificação de outras irregularidades (retenções indevidas, multas abusivas, etc.)
Esse levantamento gera um laudo técnico que será a base da nossa petição inicial. É esse documento que mostra ao juiz, de forma objetiva e irrefutável, quanto você tem a receber.
Etapa 2: Petição Inicial Estruturada
Nossa petição apresenta ao juiz:
- Fundamento legal indiscutível: Súmula 35/STJ, Tema 312/STJ, Código de Defesa do Consumidor
- Jurisprudência recente: Dezenas de decisões do STJ no mesmo sentido do seu caso
- Provas documentais robustas: Contrato, comprovantes, demonstrativo de restituição, cálculo técnico
- Pedidos objetivos: Condenação ao pagamento da diferença + juros + honorários
Como essa matéria já está pacificada no STJ, os juízes de primeira instância tendem a seguir o entendimento consolidado. Isso significa julgamento mais rápido e menor margem para recursos protelatórios.
Etapa 3: Fase Processual
Após o ajuizamento, o processo segue esta linha do tempo típica:
- Citação da administradora: 15 a 30 dias após o protocolo
- Defesa (contestação): A administradora tem 15 dias para apresentar argumentos
- Réplica: Refutamos a defesa e juntamos eventuais provas complementares
- Audiência de conciliação: Oportunidade de acordo (acontece em cerca de 50% dos casos)
- Sentença: Se não houver acordo, o juiz julga o mérito (prazo médio: 8 a 14 meses)
Etapa 4: Execução e Recebimento
Com a decisão favorável transitada em julgado (sem possibilidade de recurso), partimos para a execução:
- Bloqueio judicial de valores via sistema Bacenjud (quando necessário)
- Acordo de pagamento parcelado (comum em administradoras de médio porte)
- Penhora de bens (rara, mas possível em casos de resistência)
O prazo médio entre a sentença e o recebimento efetivo é de 30 a 90 dias.

Quanto Você Pode Estar Perdendo Agora Mesmo
A diferença entre o valor nominal e o valor corrigido varia conforme:
- Período de permanência no consórcio (quanto mais longo, maior a diferença)
- Inflação acumulada do período (anos de inflação alta aumentam a defasagem)
- Valor total das parcelas pagas
Simulação Real de Casos Típicos
Caso 1: Consórcio de 3 anos (2019-2022)
- Valor pago: R$ 18.000,00
- Inflação do período (IPCA): Aproximadamente 21%
- Valor corrigido devido: R$ 21.780,00
- Diferença a receber: R$ 3.780,00
Caso 2: Consórcio de 5 anos (2017-2022)
- Valor pago: R$ 42.000,00
- Inflação do período (IPCA): Aproximadamente 32%
- Valor corrigido devido: R$ 55.440,00
- Diferença a receber: R$ 13.440,00
Caso 3: Consórcio de 8 anos (2015-2023)
- Valor pago: R$ 68.000,00
- Inflação do período (IPCA): Aproximadamente 45%
- Valor corrigido devido: R$ 98.600,00
- Diferença a receber: R$ 30.600,00
Esses valores ainda podem ser acrescidos de juros de mora (quando há atraso na restituição) e de outras rubricas retidas indevidamente.
Os Riscos de Não Agir (E Por Que o Tempo Está Contra Você)
Risco 1: Prescrição do Direito em 5 Anos
A ação de cobrança de correção monetária prescreve em 5 anos, conforme entendimento do STJ. O prazo começa a contar da data em que a administradora deveria ter restituído o valor corrigido — ou seja, 30 dias após o encerramento do grupo.
Se o grupo encerrou em março de 2019, por exemplo, o prazo de 5 anos termina em abril de 2024. Após essa data, você perde o direito de cobrar judicialmente, mesmo tendo razão.
Se você recebeu a restituição nominal há mais de 4 anos, o relógio está no fim. Cada mês de demora reduz suas chances de recuperar o que é seu.
⚖️ Leitura Recomendada:
Risco 2: Perda Patrimonial Acelerada pela Inflação
Enquanto você não age, a inflação continua corroendo seu patrimônio. O dinheiro que você tem direito a receber hoje valerá menos amanhã — e menos ainda daqui a um ano.
Exemplo prático: R$ 20.000,00 de diferença devida hoje, com inflação média de 4,5% ao ano, equivalem a apenas R$ 18.200,00 em poder de compra daqui a 2 anos. Você perde R$ 1.800,00 apenas esperando.
Risco 3: Dificuldade Crescente de Provar o Caso
Quanto mais tempo passa, mais difícil fica reunir as provas:
- Bancos mantêm registros de pagamento por apenas 5 anos
- Documentos físicos se perdem ou deterioram
- Administradoras podem mudar de sistema, ser vendidas, fundidas ou até encerrar atividades
Casos com documentação completa e recente têm tramitação mais rápida e maior taxa de sucesso.
Risco 4: Agravamento da Sua Situação Financeira
O dinheiro que é seu por direito poderia estar resolvendo problemas reais agora:
- Quitar dívidas com juros altos (cartão, cheque especial)
- Dar entrada em imóvel ou reformar a casa
- Pagar educação dos filhos
- Formar reserva de emergência
- Custear tratamento de saúde
Cada mês sem esse dinheiro é uma oportunidade perdida de melhorar sua situação financeira.
Por Que o Teixeira Advogados é a Escolha Certa Para o Seu Caso
Especialização Exclusiva em Consórcios
Não somos um escritório generalista que atua “de tudo um pouco”. Nossa atuação é focada em recuperar valores de ex-consorciados que receberam restituição sem correção monetária ou com retenções indevidas.
Isso significa:
- Conhecimento profundo da Lei 11.795/2008 e de toda a jurisprudência do STJ sobre o tema
- Banco de dados com centenas de casos similares e seus desfechos
- Relacionamento próximo com peritos contadores especializados em cálculos de consórcio
- Modelos de petição aprovados por juízes em diversas comarcas
Transparência Total em Todas as Etapas
Desde a primeira reunião, você sabe:
- Quanto você tem a receber (cálculo técnico detalhado)
- Quanto tempo vai demorar (prazo médio baseado em casos reais)
- Quanto você vai pagar (percentual de êxito, sem surpresas)
- Quais são os riscos (jurídicos e financeiros, explicados de forma clara)
Você recebe cópia de todas as petições, cálculos e decisões. Nada fica oculto.
Honorários Por Êxito: Risco Zero Para Você
Trabalhamos no modelo de honorários por êxito: você só paga se ganhar.
Se a ação for improcedente (o que acontece em menos de 15% dos casos), você não nos paga. O risco financeiro é integralmente nosso.
E mais: na maioria das situações, você pode pedir gratuidade de justiça (isenção de custas processuais), eliminando qualquer custo inicial.
Presença em Brasília, Atuação em Todo o Brasil
Nossa sede fica em Brasília, cidade do Superior Tribunal de Justiça — o tribunal que criou e mantém a Súmula 35. Isso nos dá:
- Acesso privilegiado à jurisprudência mais recente
- Conhecimento das tendências de julgamento
- Relacionamento institucional com instâncias superiores
Mas atuamos em todas as comarcas do Brasil, presencial ou digitalmente, conforme a necessidade do caso.
Mais de 35 Anos de Tradição Jurídica
O Teixeira Advogados carrega uma tradição de mais de três décadas de atuação séria e comprometida com resultados. Não somos um escritório novo ou experimental — somos uma banca consolidada, com estrutura e experiência para conduzir seu caso do início ao fim com segurança.
O Que Você Precisa Fazer Agora
Passo 1: Reúna Sua Documentação (Hoje)
Localize e separe:
- Contrato de adesão ao consórcio (todas as páginas)
- Comprovantes de pagamento de todas as parcelas
- Documento de exclusão ou desistência
- Comprovante da restituição recebida (extrato bancário)
- Demonstrativo de cálculo enviado pela administradora (se houver)
Não tem todos os documentos? Não há problema. Podemos requisitar à administradora ou ao banco. Documentação parcial já permite análise técnica.
Passo 2: Agende Análise Técnica Gratuita (Até 48h)
Na reunião de diagnóstico (presencial ou online), você vai:
- Mostrar sua documentação para análise
- Receber cálculo preliminar da diferença que você tem a receber
- Entender o passo a passo da ação judicial
- Conhecer nossa proposta de honorários (transparente e sem pegadinhas)
- Tirar todas as dúvidas sobre prazos, riscos e custos
Duração média: 40 a 60 minutos. Sem compromisso de contratação.
Passo 3: Decisão e Ajuizamento da Ação (Até 15 Dias)
Se você decidir seguir em frente:
- Assinamos contrato de prestação de serviços e procuração (pode ser digital)
- Preparamos a petição inicial com todos os cálculos e provas
- Protocolamos na Justiça em até 7 dias
- Você recebe cópia de tudo por e-mail
A partir daí, acompanhamos cada etapa e mantemos você informado por WhatsApp, e-mail ou telefone.
Perguntas Frequentes (Respondidas de Forma Direta)
1. Quanto tempo leva para eu receber o dinheiro?
Entre 6 e 18 meses em média. Casos com acordo em audiência (cerca de 50% do total) resolvem em 4 a 8 meses.
2. Eu preciso ir ao fórum ou participar de audiências?
Geralmente não. Audiências de conciliação podem ser online e, na maioria das vezes, podemos representá-lo sozinhos com sua autorização.
3. E se eu não tenho todos os comprovantes de pagamento?
Podemos requisitar judicialmente à administradora ou ao banco. Documentação parcial já permite o ajuizamento da ação.
4. A administradora pode me processar por isso?
Não. Você está exercendo direito garantido por súmula do STJ. Não há risco de “contra-ataque” ou processo reverso.
5. Posso tentar um acordo antes de processar?
Sim, podemos tentar negociação extrajudicial primeiro. Mas a experiência mostra que administradoras raramente aceitam pagar correção sem pressão judicial.
6. Quanto vou receber de diferença?
Depende do valor pago, tempo de permanência e inflação do período. Na análise gratuita, calculamos exatamente o seu caso.
7. Meu grupo ainda não encerrou. Posso processar agora?
Sim, desde que você já tenha sido excluído ou desistido e já tenha recebido a restituição nominal sem correção.
8. Assinei um termo de quitação. Ainda tenho direito?
Depende do conteúdo do termo. Muitos são considerados nulos por abusividade. Precisamos analisar o documento específico.
9. Quanto custa o processo?
Você só paga honorários se ganhar (percentual sobre o valor recuperado). Custas processuais são baixas (R$ 150 a 800) ou isentas com gratuidade de justiça.
10. Vale a pena processar por valores pequenos?
Valores abaixo de R$ 5.000,00 podem ir para Juizado Especial Cível, que é mais rápido e simples. Analisamos a viabilidade caso a caso.
⚖️ Resumo Estratégico: Teixeira Advogados
- Atenção ao Risco: Se você recebeu apenas o valor nominal, está perdendo entre 20% e 50% do seu patrimônio pela inflação. A prescrição em 5 anos pode eliminar definitivamente seu direito de recuperar essa diferença.
- A Solução Legal: Cobramos judicialmente a correção monetária integral (parcela por parcela desde cada pagamento), com base na Súmula 35 do STJ, além de juros de mora e revisão de retenções indevidas. Jurisprudência consolidada garante alta taxa de sucesso.
- Seu Próximo Passo: Calcule quanto você deixou de receber em correção
Não deixe que a inflação continue corroendo seu patrimônio. Não espere a prescrição eliminar seu direito. E não permita que a administradora lucre com seu dinheiro enquanto você recebe menos do que pagou.
O Teixeira Advogados está preparado para recuperar cada centavo que é seu por direito. Com mais de 35 anos de tradição, estrutura sólida em Brasília e conhecimento técnico especializado, transformamos a teoria da Súmula 35 em resultado financeiro real na sua conta.
Agende agora sua análise técnica gratuita e descubra quanto você tem a receber. O primeiro passo para recuperar seu dinheiro é saber exatamente o tamanho do seu direito. E isso começa com uma conversa de 40 minutos, sem compromisso, onde calculamos sua diferença e mostramos o caminho para recebê-la.
Entre em contato pelo WhatsApp, e-mail ou telefone. Nossa equipe está pronta para atendê-lo.