Você Desistiu do Consórcio e Recebeu Menos do Que Pagou?
Se você investiu anos em um consórcio de carro, desistiu do grupo e recebeu uma devolução muito abaixo do esperado, precisa entender algo urgente: a administradora provavelmente não aplicou a correção monetária obrigatória sobre os valores que você pagou.
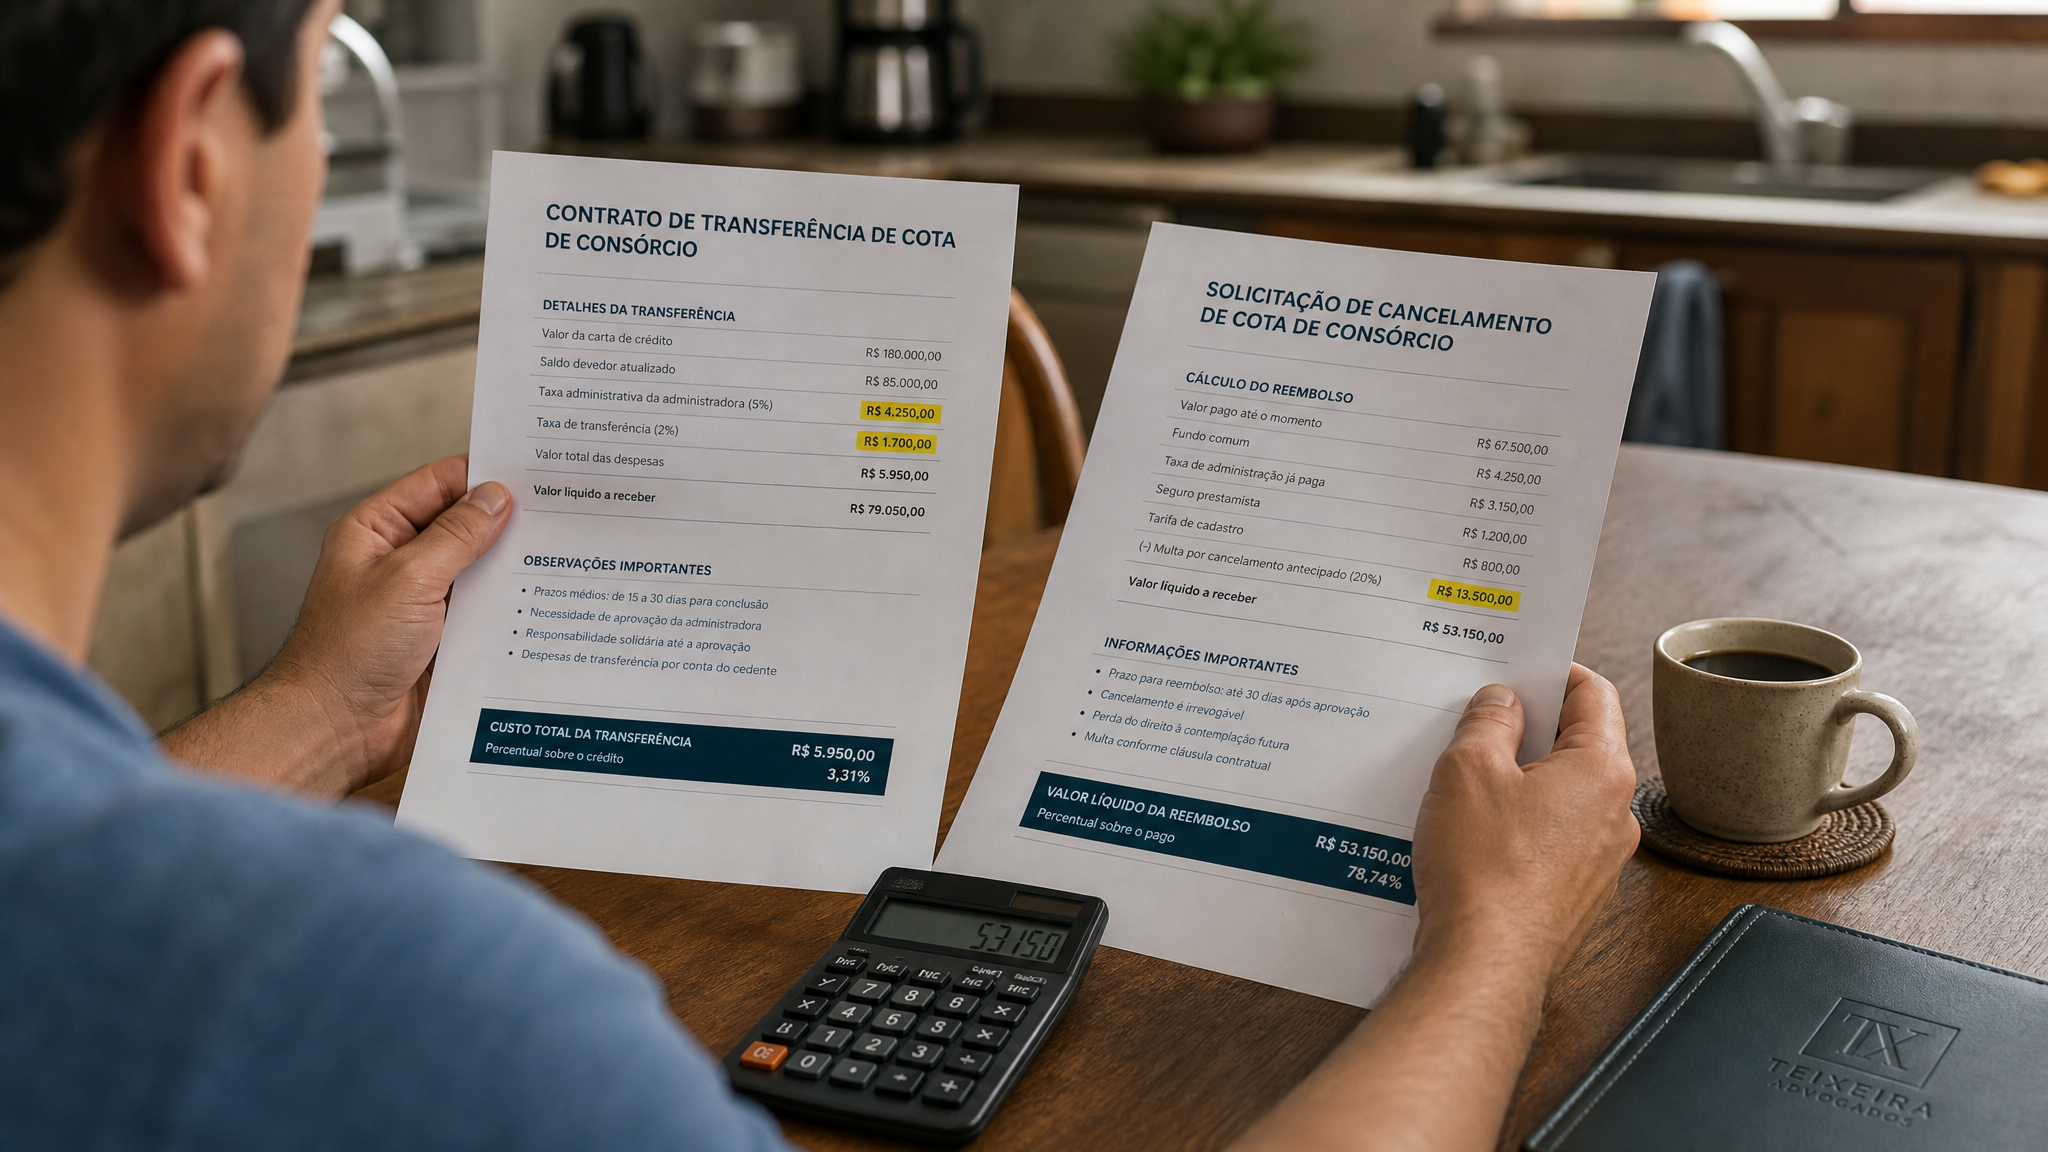
Cenário comum: você contribuiu com R$ 50.000,00 ao longo de três anos. Quando desistiu, recebeu apenas R$ 32.000,00. A empresa justificou a diferença com “descontos previstos em contrato”. O problema? Esse cálculo ignora completamente a perda do poder de compra do seu dinheiro ao longo do tempo.
Uma parcela de R$ 1.000,00 paga há três anos não vale mais R$ 1.000,00 hoje. A correção monetária não é rendimento — é apenas a recomposição do valor real do que você investiu. E o Superior Tribunal de Justiça já decidiu de forma definitiva: você tem direito a essa correção.
O Que Diz a Lei Sobre Devolução de Consórcio
A Súmula 35 do STJ estabelece sem margem para interpretação: “Incide correção monetária sobre as prestações pagas, quando de sua restituição, em virtude da retirada ou exclusão do participante de plano de consórcio.”
Traduzindo para a prática: toda parcela que você pagou deve ser corrigida monetariamente desde a data do pagamento até o momento da restituição. Não é opcional. Não é negociável. É lei.
Além disso, o Tema Repetitivo 312 do STJ determina que a restituição deve ocorrer em até 30 dias após o encerramento do grupo de consórcio. Se a administradora atrasar esse prazo, incidem juros de mora sobre o valor já corrigido.
O que acontece na prática? Muitas administradoras:
- Devolvem apenas o valor nominal das parcelas (sem correção)
- Aplicam descontos não discriminados ou superiores ao permitido
- Retêm integralmente o fundo de reserva sem comprovação
- Cobram multas desproporcionais
- Não apresentam memória de cálculo transparente
Cada uma dessas práticas viola direitos garantidos pelo Código de Defesa do Consumidor e pela Lei 11.795/2008 (Lei do Consórcio).

Por Que Sua Devolução Veio Tão Baixa
A administradora pode realizar algumas deduções legítimas do valor a ser devolvido. O problema está na forma como essas deduções são calculadas e aplicadas.
Descontos Legalmente Previstos
Taxa de Administração: Percentual mensal previsto em contrato, geralmente entre 10% e 20% do valor da cota. Deve incidir apenas sobre parcelas não amortizadas.
Multa Contratual: Aplicável em caso de desistência voluntária. Limitada a 10% sobre os valores não amortizados, conforme jurisprudência consolidada.
Fundo de Reserva: Destinado a cobrir inadimplências do grupo. Você tem direito à restituição proporcional se houver saldo ao final do grupo.
Seguro Prestamista: Valor destinado a cobrir a cota em caso de morte ou invalidez. Geralmente não é restituível, mas deve estar discriminado.
O Problema da Ausência de Correção Monetária
Mesmo com os descontos legítimos, a administradora deve aplicar correção monetária sobre cada parcela paga desde a data do pagamento. É aqui que mora o grande prejuízo.
Exemplo prático com números reais:
- Parcela paga em janeiro/2021: R$ 1.000,00
- Correção pelo IPCA até janeiro/2024: aproximadamente R$ 1.230,00
- O que a administradora devolve: R$ 1.000,00 (valor nominal)
- Prejuízo só nessa parcela: R$ 230,00
Multiplique isso por 36 parcelas pagas ao longo de três anos e você entende por que a diferença chega a dezenas de milhares de reais.
⚖️ Leitura Recomendada:
Como o Teixeira Advogados Recupera Sua Diferença
Nossa atuação segue uma metodologia técnica que combina auditoria contábil com estratégia processual focada em precedentes vinculantes do STJ.
Fase 1: Auditoria Técnica Completa
Recebemos toda a documentação do seu consórcio e realizamos análise minuciosa comparando:
- Valor histórico de cada parcela paga (conforme boletos)
- Valor corrigido monetariamente de cada parcela (IPCA/IGP-M/INPC)
- Descontos aplicados pela administradora (taxa, multa, fundo de reserva)
- Valor efetivamente devolvido a você
Utilizamos planilhas de correção com índices oficiais e conferimos se cada desconto aplicado está dentro dos limites legais e contratuais.
Resultado desta fase: você recebe um Laudo Técnico-Jurídico detalhando exatamente quanto você pagou, quanto vale hoje com correção e quanto ainda tem a receber.
Fase 2: Notificação Extrajudicial Fundamentada
Com o laudo em mãos, notificamos formalmente a administradora apresentando:
- Cálculo correto da restituição devida
- Fundamentação jurídica (Súmula 35 do STJ + Tema 312)
- Prazo para manifestação e pagamento voluntário
- Possibilidade de acordo sem judicialização
Aproximadamente 40% dos casos são resolvidos nesta fase quando apresentados com fundamentação técnica sólida. A administradora reconhece o erro e paga a diferença para evitar custos judiciais maiores.

Fase 3: Ação Judicial com Pedido de Restituição Corrigida
Se a administradora nega o direito, apresenta cálculo insuficiente ou simplesmente ignora a notificação, ajuizamos ação de cobrança contendo:
Pedidos principais:
- Reconhecimento do direito à restituição corrigida monetariamente
- Condenação ao pagamento da diferença apurada
- Incidência de juros de mora desde a citação
- Condenação em honorários advocatícios e custas processuais
Provas anexadas:
- Contrato original do consórcio
- Todos os comprovantes de pagamento
- Extrato completo da cota
- Demonstrativo de restituição da administradora
- Laudo técnico-jurídico do escritório
- Notificação extrajudicial e ausência de resposta
A jurisprudência do STJ é amplamente favorável nestes casos. Trabalhamos exclusivamente com teses consolidadas — não apostamos em inovações arriscadas.
Fase 4: Execução e Recebimento Efetivo
Obtida a decisão favorável (sentença ou acordo homologado):
- Liquidação do valor atualizado até a data do pagamento
- Execução forçada em caso de não cumprimento voluntário
- Bloqueio de valores via sistema BACENJUD quando necessário
- Acompanhamento até a transferência efetiva para sua conta
Nossa atuação só termina quando você recebe o que é seu por direito.
Quanto Tempo Você Tem Para Cobrar
O prazo para exigir a diferença da restituição é de 10 anos contados da data em que você recebeu o val1. Após esse período, você perde definitivamente o direito de reclamar.
Atenção crítica: se você recebeu a devolução há 8 ou 9 anos, o tempo está se esgotando. Cada mês que passa aproxima você da prescrição.
Além disso, cada mês sem a atualização monetária representa perda real de poder de compra. O dinheiro que você deixou com a administradora perdeu valor — e você não recupera esse prejuízo sozinho.
Riscos de Aceitar Passivamente a Devolução Incorreta
Quando você aceita a restituição sem questionar, mesmo sabendo que está abaixo do devido, permite que:
- A administradora retenha indevidamente valores que são seus por direito
- Seu patrimônio seja corroído pela inflação sem qualquer recomposição
- A empresa utilize esse dinheiro em benefício próprio enquanto você arca com o prejuízo
- Outros consorciados continuem sendo prejudicados pela mesma prática abusiva
Não existe “reclamação retroativa”. Uma vez aceito o valor e esgotado o prazo prescricional, você perde definitivamente a oportunidade de reverter a situação.

⚖️ Leitura Recomendada:
Documentos Necessários Para Análise do Seu Caso
Para que possamos realizar a auditoria técnica completa, você precisa reunir:
- Contrato original do consórcio (todas as páginas, incluindo aditivos)
- Boletos e comprovantes de todas as parcelas pagas
- Extrato completo da cota (solicite à administradora se não tiver)
- Comprovante de restituição recebido
- Comunicação formal de desistência ou notificação de exclusão
- E-mails, cartas ou quaisquer comunicações trocadas com a administradora
Se você não possui todos os documentos, podemos solicitar judicialmente à administradora a apresentação completa da documentação do grupo.
Estrutura de Honorários e Investimento
Nossos honorários são proporcionais ao êxito obtido. Você sabe exatamente quanto vai pagar antes de contratar.
Estrutura de cobrança:
- Honorários contratuais: percentual sobre o valor efetivamente recuperado
- Em caso de ação judicial: possibilidade de a administradora ser condenada a pagar seus honorários advocatícios (honorários sucumbenciais)
- Investimento inicial acessível com possibilidade de parcelamento
Simulação real:
- Valor a recuperar: R$ 30.000,00
- Honorários do escritório: R$ 9.000,00 (30% sobre êxito)
- Você recebe líquido: R$ 21.000,00 + possibilidade de receber honorários da parte contrária
Não há risco de você gastar mais com advogado do que vai receber. A estrutura é pensada para viabilizar o acesso à justiça e garantir resultado financeiro positivo.
Prazos Médios de Cada Fase
Transparência é fundamental. Veja quanto tempo cada etapa costuma levar:
- Auditoria técnica e notificação extrajudicial: 30 a 90 dias
- Ação judicial em primeira instância: 12 a 24 meses
- Eventuais recursos: 12 a 18 meses adicionais
Priorizamos sempre a solução mais rápida (extrajudicial), mas não hesitamos em judicializar quando necessário. Nosso compromisso é com o seu direito, não com a comodidade da administradora.
Por Que Este Caso Tem Alta Chance de Êxito
Trabalhamos exclusivamente com precedentes vinculantes do Superior Tribunal de Justiça, tribunal que unifica o entendimento da lei em todo o Brasil. Não apostamos em teses inovadoras — aplicamos o que já está decidido e consolidado.
Fatores que tornam este caso forte:
- Jurisprudência consolidada: STJ já decidiu milhares de casos idênticos
- Súmula aplicável: Súmula 35 é de aplicação obrigatória em todo o país
- Direito líquido e certo: basta calcular matematicamente a diferença devida
- Documentação comprova tudo: boletos + extrato + restituição = prova cabal
- Baixo risco processual: tese defensiva da administradora já foi rejeitada pelo STJ
A defesa mais comum das administradoras é alegar que “a correção monetária não está prevista em contrato”. O STJ já derrubou esse argumento centenas de vezes. A correção decorre de lei, não de contrato.
Nosso Diferencial Estratégico
Abordagem técnica precisa: Não trabalhamos com estimativas. Cada cálculo é fundamentado em índices oficiais e jurisprudência consolidada. Você sabe exatamente quanto tem a receber antes de qualquer cobrança.
Conhecimento especializado: Atuamos há mais de 35 anos com foco em resultados processuais e segurança patrimonial. Nossa localização em Brasília facilita o acompanhamento de precedentes do STJ e garante acesso privilegiado às decisões que definem o rumo do seu caso.
Foco no resultado: Tentamos sempre a solução mais rápida (extrajudicial), mas não hesitamos em judicializar quando necessário. Sua recuperação financeira é nossa prioridade.
Transparência total: Você recebe relatórios periódicos, tem acesso aos cálculos, entende cada etapa do processo e participa ativamente das decisões estratégicas do seu caso.
⚖️ Resumo Estratégico: Teixeira Advogados
- Atenção ao Risco: Você tem até 10 anos da data da devolução para cobrar a diferença. Após esse prazo, perde definitivamente o direito. Cada mês sem correção monetária representa perda real de poder de compra que não será recuperada.
- A Solução Legal: Auditamos o extrato do seu grupo, identificamos retenções indevidas e cobramos a correção monetária das parcelas pagas conforme Súmula 35 e Tema 312 do STJ. Atuação extrajudicial prioritária com judicialização quando necessário.
- Seu Próximo Passo: Peça a análise gratuita do seu extrato
Não espere a prescrição. Não aceite o prejuízo. Você não está pedindo favor — está exigindo o que é seu por direito e por lei. O Teixeira Advogados possui a expertise técnica e a tradição necessária para recuperar a diferença que a administradora reteve indevidamente. Entre em contato agora, envie sua documentação e receba o diagnóstico completo do valor que você tem a receber.