Você entrou no consórcio de trator, colheitadeira ou implemento agrícola contando com a safra que viria. Calculou as parcelas mensais com base na receita esperada da lavoura. Mas veio a frustração: seca prolongada, geada fora de época, praga resistente ou queda brutal no preço da soja e do milho. Ou ainda: inadimplência generalizada dos compradores travou seu capital de giro. Agora, você não consegue mais honrar as parcelas do consórcio.
Quando você liga para a administradora pedindo para sair e recuperar o que pagou, recebe respostas evasivas. “Só devolvemos no final do grupo.” “Tem que descontar taxa de administração sobre o valor total.” “Você vai perder X% por multa.” “Não sabemos quanto vai sobrar para você.” E a maior angústia: você não sabe quando esse “final do grupo” acontece, nem quanto do seu dinheiro realmente vai voltar. Precisa desse capital agora para reorganizar a propriedade e preparar a próxima safra, mas a administradora empurra o prazo indefinidamente.
Essa situação é mais comum do que deveria. E a boa notícia é que você não perdeu o dinheiro. Mas recuperá-lo de forma justa e no prazo certo exige estratégia técnica e conhecimento preciso do que a lei realmente diz. Vamos traduzir isso de forma direta.
Por Que a Administradora Não Devolve o Dinheiro Imediatamente?
O sistema de consórcio funciona como um fundo coletivo. Várias pessoas pagam mensalmente e, por sorteio ou lance, uma delas é contemplada por vez com a carta de crédito. Quando você desiste ou é excluído, não pode simplesmente pegar o dinheiro de volta na hora porque:
- O fundo é solidário: Seu dinheiro já foi usado (ou está reservado) para contemplar outros participantes do grupo.
- O grupo tem prazo contratual: O contrato estabelece uma duração total (60, 80, 100 meses) e a devolução só se dá quando o grupo encerra ou quando sua antiga cota é contemplada.
- A restituição segue ordem legal: Você tem direito ao dinheiro, mas com regras de prazo e descontos definidos pela Lei Federal nº 11.795/2008 e pela jurisprudência do Superior Tribunal de Justiça (STJ).
Até aqui, tudo bem. O problema começa quando a administradora distorce esses fundamentos para reter mais do que deveria ou empurrar o prazo além do razoável.

O Que a Lei Realmente Garante para Você
A legislação brasileira de consórcios evoluiu nos últimos anos, especialmente com decisões do STJ que limitaram abusos das administradoras. Veja o que você tem direito por lei:
- Devolução garantida: Você TEM direito à restituição do que pagou. Não é “perda total” nem “prejuízo assumido”.
- Prazo máximo: A devolução deve acontecer até 30 dias após o encerramento do grupo ou, excepcionalmente, após a contemplação da sua antiga cota (Tema Repetitivo 312 do STJ).
- Correção monetária obrigatória: O valor deve ser corrigido desde cada pagamento que você fez, não apenas a partir do pedido de desistência (Súmula 35 do STJ).
- Taxa de administração só sobre o que você pagou: A administradora NÃO pode calcular a taxa sobre o valor total da carta de crédito, mas apenas sobre as parcelas que você efetivamente desembolsou (jurisprudência recente do STJ, 2025).
- Multa proporcional: Se o contrato prevê multa por desistência, ela deve incidir sobre o valor pago, não sobre o valor do bem, e geralmente fica limitada a 10%.
Agora veja o que a lei NÃO permite:
- Calcular descontos sobre parcelas futuras (que você não chegou a pagar).
- Cobrar taxas “ocultas” não previstas no contrato original.
- Recusar o distrato ou impor condições abusivas sem fundamento contratual claro.
- Deixar você sem informação transparente sobre o saldo a recuperar.
⚖️ Leitura Recomendada:
O Cálculo Real: Quanto Você Vai Recuperar?
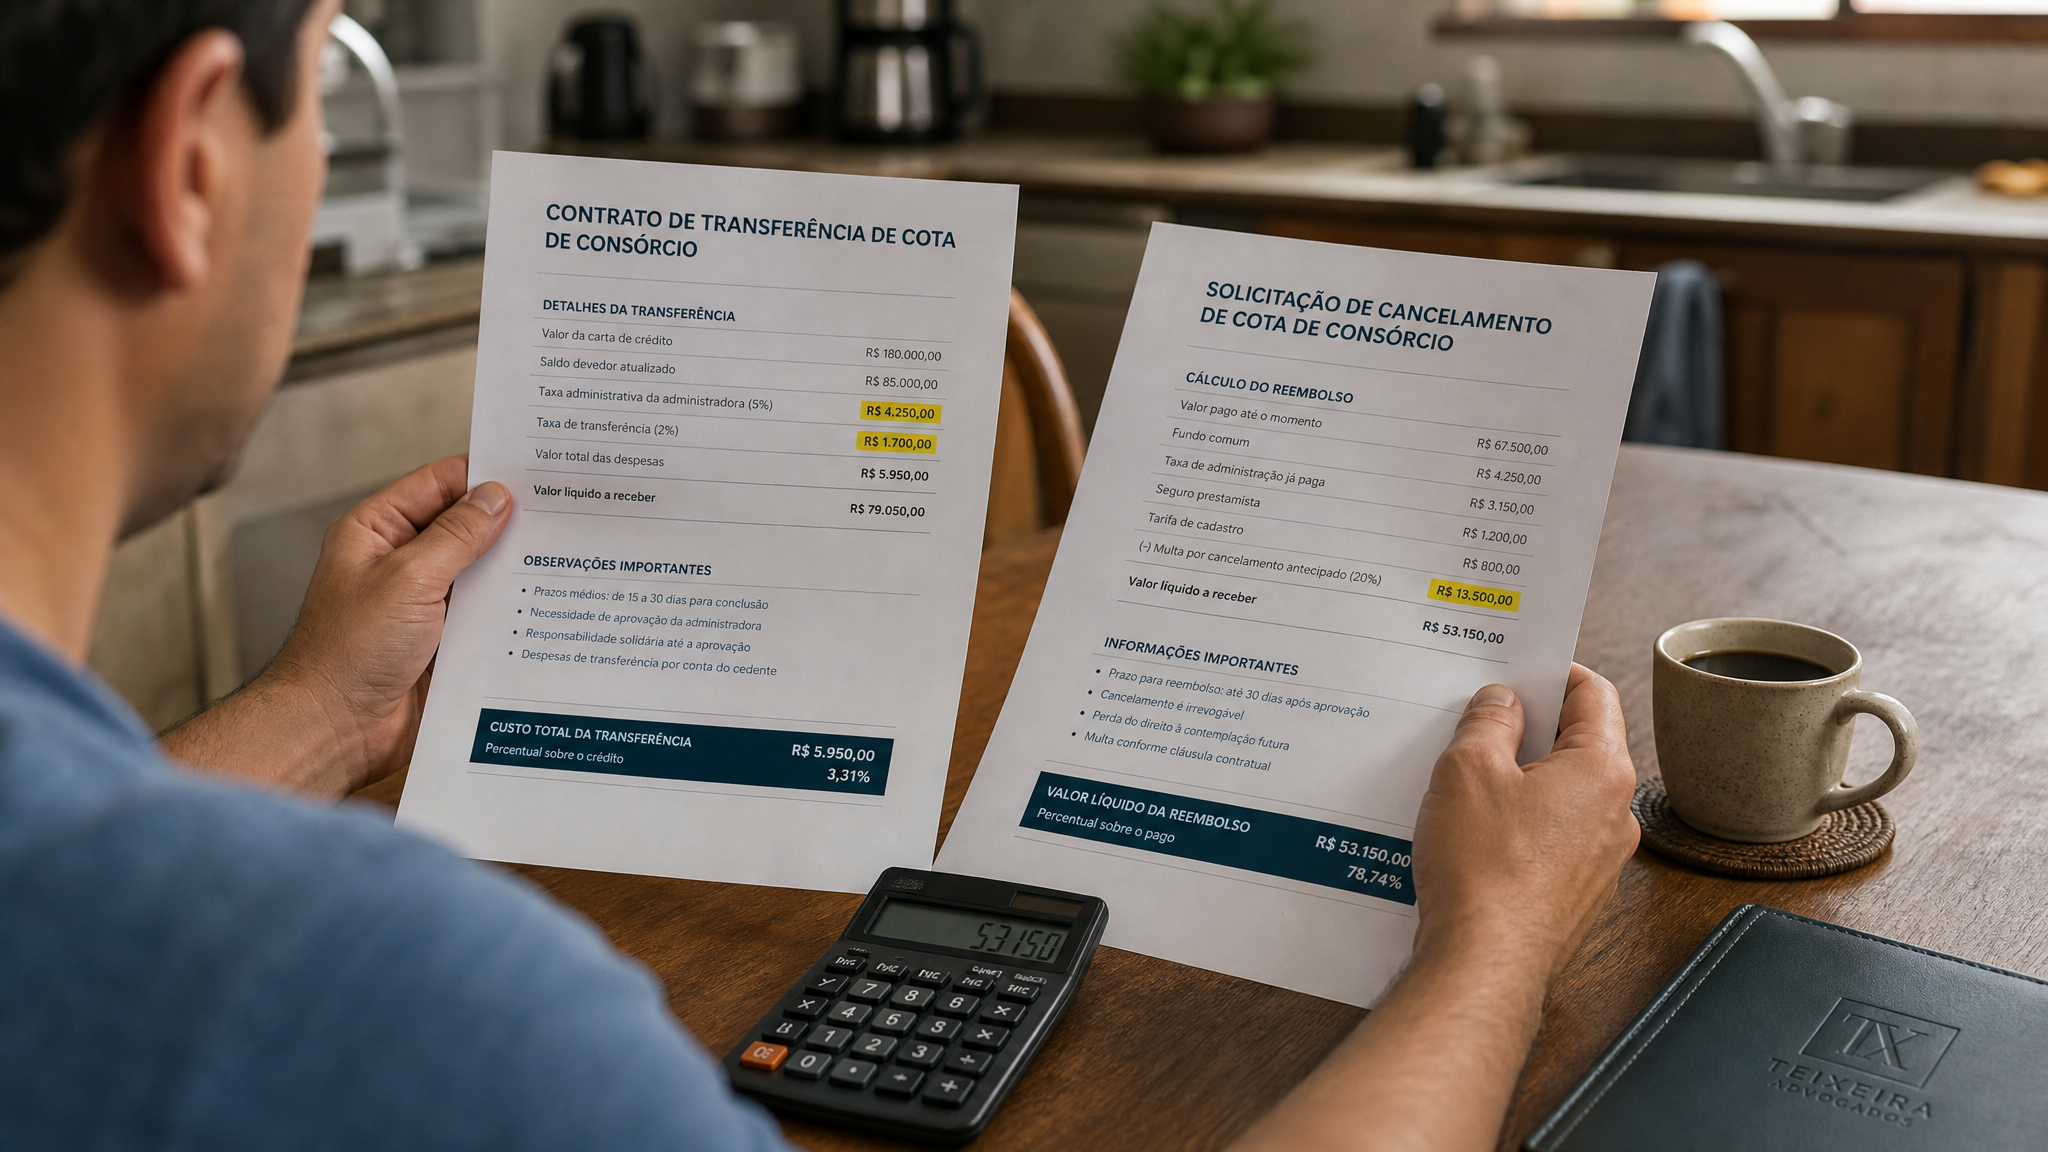
A confusão aumenta porque a administradora raramente apresenta um demonstrativo claro e detalhado. Quando apresenta, muitas vezes inclui descontos sobre valores que você nem pagou ainda. Veja como funciona o cálculo correto da sua restituição:
Valor Base Restituível = Soma de todas as parcelas que você efetivamente pagou
(-) Deduções Legítimas:
- Taxa de administração (% contratual multiplicado pelo valor pago, não pelo valor total da carta)
- Fundo de reserva retido (se previsto claramente no contrato)
- Seguros não restituíveis (verificar cláusula contratual)
- Multa contratual (máximo 10% do valor pago, se expressamente prevista)
(+) Correção Monetária:
- Aplicada desde cada desembolso até a data da efetiva restituição
- Índice contratual (geralmente IPCA ou IGPM)
(+) Juros de Mora (se houver atraso):
- 1% ao mês, a partir do 31º dia após o prazo legal de restituição
O resultado é o valor líquido a recuperar. Sem esse cálculo técnico em mãos, você não tem como saber se a oferta da administradora é justa ou se está abrindo mão de 20%, 30% ou até 40% do que deveria receber.

Por Que o Prazo de Encerramento do Grupo Pode Ser um Problema para Você
Imagine a seguinte situação: você saiu do consórcio em 2025, mas o grupo só encerra em 2030. São cinco anos com o dinheiro travado, justamente quando você mais precisa dele para reorganizar a propriedade, quitar dívidas de custeio ou preparar a próxima safra.
Esse prazo pode parecer aceitável para quem não depende de ciclos produtivos sazonais, mas para o produtor rural é diferente. Você não tem cinco anos para esperar. O plantio da próxima safra começa em meses, e o capital de giro precisa rodar agora.
A jurisprudência reconhece situações excepcionais em que a restituição pode ser antecipada judicialmente, especialmente quando há:
- Comprovação de frustração de safra documentada (laudo agronômico, comunicação de sinistro ao seguro agrícola).
- Demonstração de que a atividade agrícola é sazonal e depende de liquidez imediata.
- Risco de comprometimento irreversível da capacidade produtiva da propriedade.
Mas isso não acontece automaticamente. Exige estratégia jurídica fundamentada, com prova robusta da urgência e conhecimento preciso de como o STJ tem julgado esses casos.
Distrato Administrativo ou Ação Judicial? Como Decidir
Nem todo caso exige judicialização. E nem todo caso pode ser resolvido administrativamente. A decisão estratégica depende de três variáveis principais:
Quando o Distrato Administrativo Funciona
Se a administradora é cooperativa, apresenta demonstrativo discriminado e correto, e o prazo de encerramento do grupo é razoável (até 12-18 meses), o distrato administrativo negociado pode ser a via mais eficiente. Nesse cenário:
- Notificamos a administradora formalmente, exigindo demonstrativo detalhado.
- Conferimos cada item descontado linha por linha.
- Se o cálculo estiver correto e o prazo for compatível com suas necessidades, acompanhamos a restituição até o final.
- Vantagem: Menos custo processual, menos tempo de tramitação.
Quando a Ação Judicial é Necessária
Se a administradora não responde após notificação formal, apresenta cálculo distorcido (taxa sobre valor não pago, multa abusiva), ou o prazo de encerramento do grupo é superior a 2-3 anos em contexto de necessidade urgente, a ação judicial se torna indispensável. Nesse caso:
- Pedimos antecipação de tutela para restituição imediata (com base em jurisprudência favorável e comprovação de urgência).
- Questionamos descontos abusivos e exigimos prestação de contas judicialmente.
- Buscamos correção do cálculo conforme decisões recentes do STJ.
- Vantagem: Pressão judicial para acelerar e corrigir distorções, proteção contra retaliações administrativas.
A diferença entre essas duas vias não está em “ser do bem” ou “ser agressivo”. Está em entender qual caminho gera o melhor resultado financeiro no menor tempo possível, considerando as particularidades do seu contrato e do seu ciclo produtivo.
O Que Pode Dar Errado Se Você Não Formalizar a Saída Corretamente
Muitos produtores, pressionados pela falta de caixa, simplesmente param de pagar as parcelas do consórcio sem formalizar a desistência. Esse é um erro estratégico grave. Veja o que pode acontecer:
- Exclusão automática com multa máxima: A administradora pode aplicar a penalidade máxima prevista no contrato (geralmente 10% a 20% do valor pago) sem que você tenha chance de negociar.
- Perda do controle sobre o processo: Você deixa de escolher o momento e a forma da saída, ficando à mercê das regras unilaterais da administradora.
- Dificuldade de questionar posteriormente: Se você foi excluído sem formalizar desistência prévia, fica mais difícil argumentar vícios processuais ou descontos abusivos.
- Risco de inclusão em cadastros de inadimplentes: Dependendo do contrato e da política da administradora, a dívida pode ser negativada.
A formalização correta (por notificação extrajudicial, com aviso de recebimento) protege você juridicamente e dá transparência ao processo. Mesmo que a administradora responda de forma insatisfatória, você terá documentado sua boa-fé e sua tentativa de resolver administrativamente.

O Calendário Agrícola Não Espera: Nossa Estratégia Diferenciada
A grande maioria dos escritórios que atua com distrato de consórcio trata todos os casos da mesma forma: consumidor urbano, produtor rural, empresário. Mas existe uma diferença fundamental: o produtor rural opera em ciclos de safra. Se o dinheiro do distrato só vier em três anos, pode ser tarde demais. O custo de oportunidade de ficar sem esse capital pode significar perder o plantio seguinte, deixar de quitar dívidas de custeio ou não conseguir renegociar financiamentos de curto prazo.
Por isso, nosso posicionamento estratégico é diferente. Quando analisamos um caso de distrato de consórcio de máquinas agrícolas, cruzamos duas variáveis que outros escritórios ignoram:
- O prazo contratual de encerramento do grupo (informação que está no contrato, mas que a administradora raramente destaca).
- O calendário de plantio e colheita da propriedade (informação que só o produtor tem, e que precisa ser traduzida juridicamente).
Se identificamos que o prazo legal de restituição é incompatível com o ciclo financeiro da propriedade, buscamos alternativas jurídicas de antecipação. Se a restituição for inevitavelmente longa, orientamos sobre alternativas de financiamento de curto prazo ou renegociação de dívidas para evitar comprometimento irreversível da atividade produtiva.
Não aceitamos simplesmente “confiar no que a administradora falou”. Auditamos o demonstrativo ou, na ausência dele, reconstruímos o cálculo do zero com base no contrato e nos comprovantes de pagamento. Cliente não entra em acordo sem saber exatamente quanto está abrindo mão — e por quê.
⚖️ Leitura Recomendada:
O Que Você Precisa Fazer Agora (Passo a Passo Prático)
Se você está nessa situação, siga este roteiro antes de aceitar qualquer oferta da administradora:
1. Organize toda a documentação:
- Contrato de consórcio completo (incluindo condições gerais, que geralmente ficam em letra pequena).
- Todos os boletos pagos ou extrato bancário com identificação dos débitos.
- Comprovantes de pagamento (mesmo que pareçam óbvios, são fundamentais para reconstruir o cálculo).
- Comunicações com a administradora (e-mails, cartas, protocolos de atendimento telefônico).
- Documentos que comprovem a frustração de safra, se houver (laudo agronômico, comunicação de sinistro ao seguro agrícola, notas fiscais de venda abaixo do esperado).
2. Notifique formalmente a administradora:
- Envie notificação extrajudicial (por e-mail com aviso de recebimento ou carta registrada) manifestando sua desistência.
- Solicite demonstrativo discriminado do valor a restituir.
- Peça informação sobre data de encerramento do grupo e prazo de devolução.
- Estabeleça prazo de 15 dias para resposta.
3. Não aceite o primeiro número que aparecer:
- Quando a administradora responder (se responder), confira item por item do cálculo apresentado.
- Verifique se a taxa de administração foi calculada sobre o valor pago ou sobre o valor total da carta de crédito.
- Confira se a multa tem fundamento contratual claro e se é proporcional.
- Verifique se houve aplicação de correção monetária desde cada pagamento.
4. Decida a estratégia com base em números, não em achismo:
- Se o cálculo estiver correto e o prazo for razoável, siga administrativamente.
- Se o cálculo estiver distorcido ou o prazo for incompatível com suas necessidades, judicialize com fundamento técnico.
- Se a administradora não responder, parta direto para ação judicial de prestação de contas e restituição.
5. Acompanhe até o recebimento efetivo:
- Monitore o prazo de pagamento estabelecido em acordo ou sentença.
- Cobre juros de mora se houver atraso (1% ao mês a partir do 31º dia após o vencimento).
- Se não houver pagamento voluntário, execute judicialmente sem hesitação.
Riscos Jurídicos Que Você Precisa Conhecer
Alguns riscos jurídicos específicos aparecem com frequência em casos de distrato de consórcio de máquinas agrícolas. Conhecê-los antecipadamente permite evitar prejuízos desnecessários:
Risco 1: Base de cálculo da taxa sobre valor total. Você pagou R$ 50 mil de um consórcio de R$ 200 mil. Administradora calcula 10% sobre R$ 200 mil = R$ 20 mil de taxa. Você recuperaria apenas R$ 30 mil (quando deveria recuperar cerca de R$ 45 mil). Contestação com base na jurisprudência recente do STJ corrige isso.
Risco 2: Multa contratual desproporcional. Contrato prevê multa de 20% “sobre o valor do bem” (e não sobre o já pago). Desconto abusivo que consome parte significativa da restituição. Arguição de nulidade da cláusula por abusividade (Código de Defesa do Consumidor, art. 51, IV) resolve.
Risco 3: Correção monetária aplicada incorretamente. Administradora aplica correção só a partir do pedido de desistência. Perda real do valor pela inflação acumulada desde os primeiros pagamentos. Exigência de correção desde cada desembolso (Súmula 35 do STJ) corrige isso.
Risco 4: Contemplação da cota excluída antes da restituição. Após sua saída, sua antiga cota é sorteada ou lanceada por outro participante. Administradora recebe o valor do bem e, mesmo assim, não antecipa sua devolução. Jurisprudência permite que a contemplação da cota antecipe a restituição; isso deve ser monitorado e exigido judicialmente se necessário.
Risco 5: Prazo de encerramento do grupo muito distante. Você saiu do consórcio em 2025, mas o grupo só encerra em 2030. Dinheiro travado por cinco anos em contexto de necessidade imediata. Ação judicial argumentando situação excepcional (frustração de safra, atividade agrícola sazonal) para antecipação da restituição pode resolver.
Prazos Críticos Que Você Não Pode Ignorar
O tempo joga contra você em alguns momentos e a favor em outros. Veja os prazos críticos:
- Imediato: Notificação de desistência à administradora. Consequência do descumprimento: exclusão automática com multa se você continuar inadimplente sem formalizar saída.
- 15 dias: Prazo razoável para administradora responder sua notificação. Consequência do descumprimento: autoriza judicialização por omissão.
- 30 dias após encerramento do grupo: Prazo máximo para restituição (Tema 312 do STJ). Consequência do descumprimento: incidência de juros de mora (1% ao mês).
- 5 anos (prescrição): Prazo para ingressar com ação de cobrança (Código Civil, art. 206, § 5º, I). Consequência do descumprimento: perda definitiva do direito de reclamar judicialmente.
⚖️ Resumo Estratégico: Teixeira Advogados
- Atenção ao Risco: Aceitar o primeiro número que a administradora oferecer pode significar abrir mão de 20% a 40% do valor devido. Ignorar prazos de notificação formal permite exclusão com multa máxima. Esperar anos pela restituição sem questionar pode inviabilizar a próxima safra e comprometer irreversivelmente a capacidade produtiva da propriedade.
- A Solução Legal: Calculamos o valor líquido restituível linha por linha, conferindo base de cálculo da taxa de administração, correção monetária desde cada desembolso, e legitimidade de cada desconto. Conduzimos o distrato administrativo negociado quando a administradora é cooperativa e o prazo é razoável. Quando o cálculo está distorcido ou o prazo de encerramento do grupo é incompatível com o ciclo financeiro da propriedade, partimos para ação judicial fundamentada, pedindo antecipação de tutela com base em jurisprudência consolidada do STJ e comprovação da urgência agrícola.
- Seu Próximo Passo: Solicite o cálculo da sua restituição. Não aceite perder dinheiro que é seu por direito apenas porque a administradora dificulta o acesso à informação. Nossa análise técnica inicial discrimina quanto você realmente deve recuperar e qual estratégia (administrativa ou judicial) gera o melhor resultado no menor tempo possível.
O distrato de consórcio de máquinas agrícolas não precisa ser um prejuízo inevitável. Com estratégia jurídica fundamentada, cálculo técnico transparente e atenção ao calendário produtivo da sua propriedade, é possível recuperar o máximo do que você pagou no prazo mais curto possível. Há mais de 35 anos atuando em Brasília, o Teixeira Advogados conduz esses casos com foco em resultado processual concreto e proteção do patrimônio. Entre em contato e solicite o cálculo da sua restituição agora.